Manus真正值得关注的,不是“中资把一家明星AI公司买回来”的情绪故事,而是它能否证明一件更困难的事:一家不掌握顶级基础模型、不拥有超级平台分发入口的AI Agent公司,能不能长期成为一家独立的大公司。
文章作者、来源:0x9999in1,ME News
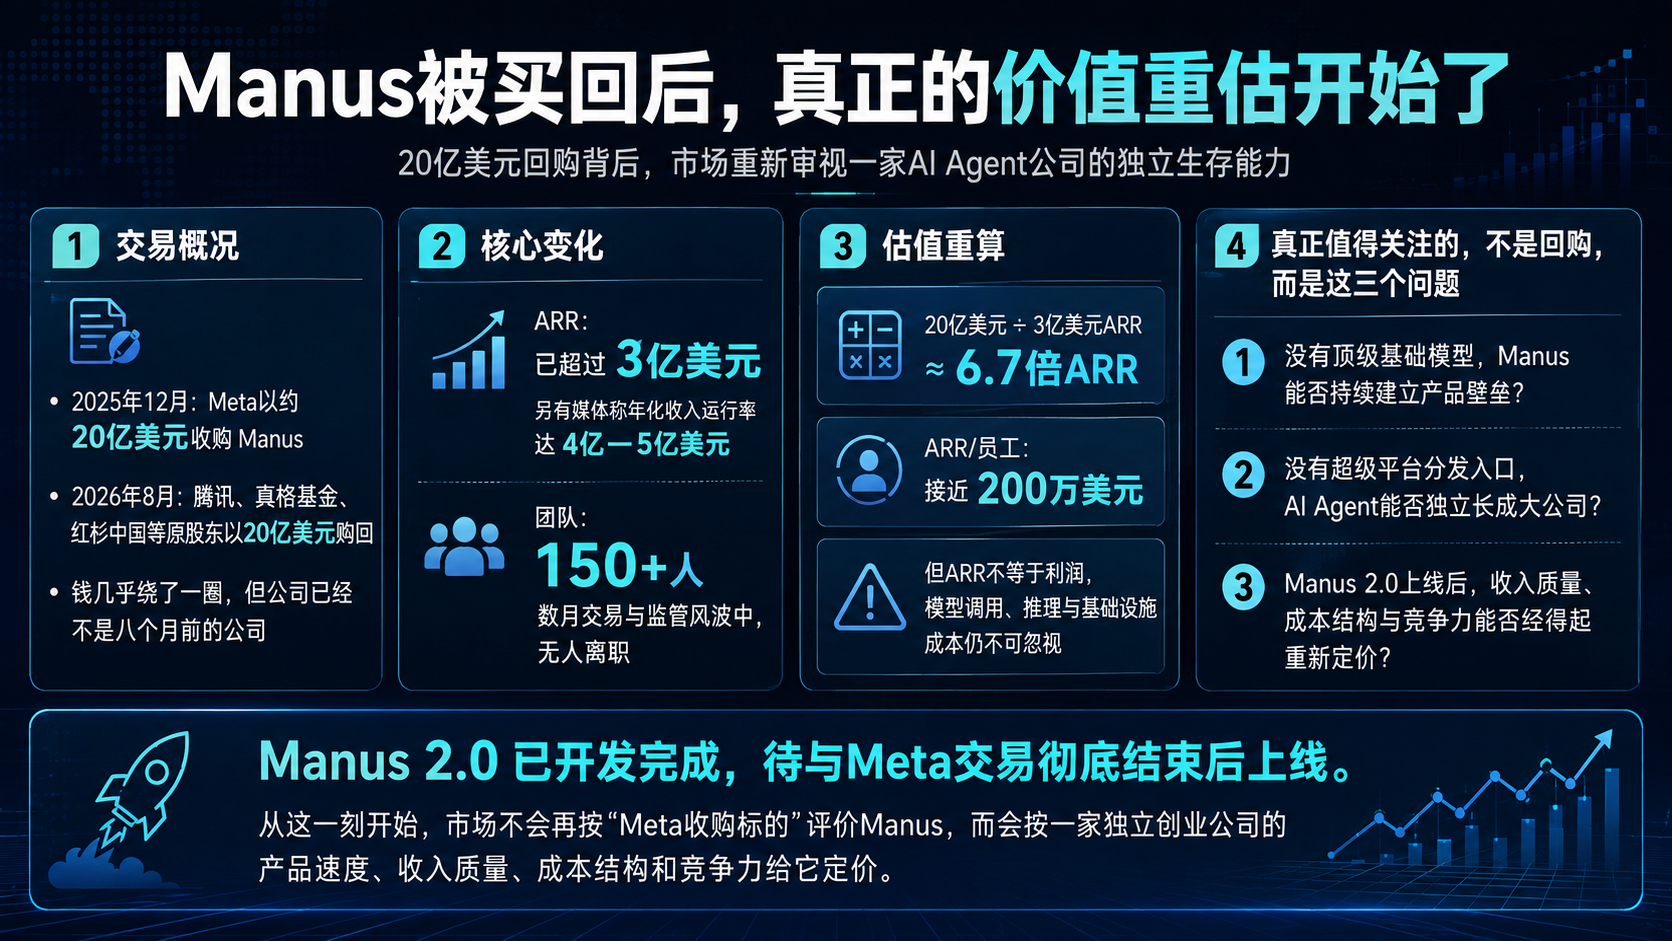
TL;DR
- Manus正在完成一次极少见的“反向并购”:2025年12月被Meta以约20亿美元级别价格收购,2026年8月又由腾讯、真格基金、红杉中国等原股东以20亿美元购回。钱几乎绕了一圈,但公司已经不是八个月前的公司。
- 最大的变化不是股权,而是业务体量。2025年12月Manus公开突破1亿美元ARR;《晚点 LatePost》最新披露,其目前ARR已超过3亿美元。此前另有媒体援引知情人士给出4亿—5亿美元的年化收入运行率,两者统计口径并不完全相同,但都指向同一个事实:交易风波没有让增长停下来。
- 20亿美元若对应超过3亿美元ARR,静态估值倍数已经不高于约6.7倍ARR。对一家仍处于高速增长期的AI应用公司而言,这意味着今天的20亿美元和去年底的20亿美元,经济含义已经完全不同。
- 150多人的团队在数月交易和监管风波中无人离职,比任何一句“重新出发”都更值得关注。以150人粗略估算,Manus的ARR/员工已经接近200万美元量级。当然,ARR不是利润,高昂的模型调用、推理和基础设施成本也不能被忽略。
- Manus真正值得关注的,不是“中资把一家明星AI公司买回来”的情绪故事,而是它能否证明一件更困难的事:一家不掌握顶级基础模型、不拥有超级平台分发入口的AI Agent公司,能不能长期成为一家独立的大公司。
- Manus 2.0已经开发完成、等待与Meta的交易彻底结束后上线。这一版本的重要性甚至超过股权交割,因为从这一刻开始,市场不会再按照“Meta收购标的”评价Manus,而会重新按照一家独立创业公司的产品速度、收入质量、成本结构和竞争力给它定价。
这不是回到原点,而是一次昂贵的重新开机
如果只看交易路径,Manus过去八个月像经历了一场资本市场罕见的折返跑。
2025年12月29日,Meta宣布收购Manus。Meta没有正式披露交易金额,但当时多家媒体给出的价格在20亿至30亿美元区间,《华尔街日报》称交易价格超过20亿美元。再往前八个月,2025年4月,Benchmark刚刚领投Manus一轮7500万美元融资,当时公司的估值大约只有5亿美元。
也就是说,从约5亿美元估值,到超过20亿美元出售,Manus只用了大约八个月。
故事如果停在那里,它会是一个相当典型、甚至漂亮得有些不真实的AI创业退出案例:产品爆发,收入快速增长,硅谷顶级VC进入,然后被全球科技巨头高价收购。创始团队进入Meta体系,投资人获得退出,产品接入更强大的算力、资本和分发平台。
但2026年4月27日,剧情被彻底改写。
国家发展改革委旗下外商投资安全审查工作机制办公室作出禁止投资决定,要求有关方面撤销Meta收购Manus的交易。问题最微妙的地方在于,当时的Manus已经把总部搬到新加坡,收购方也是美国公司,交易主体看起来都在中国境外。这意味着Manus事件的意义从一家公司能不能被Meta收购,迅速扩大为一个更尖锐的问题:当技术、人才、知识产权、数据和创始团队跨越多个司法辖区时,一家AI公司究竟属于哪里?
这个问题至今没有简单答案。
到了8月11日晚间,答案至少在商业层面落地了:Manus宣布恢复独立运营。财新随后披露,腾讯、真格基金、红杉中国等此前的主要股东,以20亿美元向Meta购回Manus股份。此前作为第一大股东的Benchmark不参与此次购回;根据此前媒体披露的方案,腾讯将成为最重要的承接方,并成为Manus最大股东。
于是出现了一个极其戏剧性的结果:Meta花大约20亿美元买下Manus,几个月后,原投资人又用大约20亿美元把它买回来。
看起来像回到原点。
其实完全不是。
去年12月卖给Meta时,Manus刚刚突破1亿美元ARR;现在,《晚点 LatePost》披露的数字已经超过3亿美元。此前路透援引The Information报道称,Manus的年化收入运行率一度已经升至4亿—5亿美元。这里必须强调,ARR和包含用量计费等收入在内的annualized revenue run rate并不是同一个财务概念,不能直接混用,但方向非常清楚:今天被20亿美元买回来的,是一家收入规模明显大于去年12月的Manus。
所以这笔交易真正耐人寻味的地方,不是“20亿美元原价退货”,而是资本结构几乎恢复了,公司的基本面却向前跑了相当远。
钱转了一圈,时间没有倒流。
20亿美元没有变,但这20亿美元已经不是同一个价格
把情绪拿掉,只看数字,会发现这次购回其实比“原价买回来”有意思得多。
2025年4月,Benchmark领投7500万美元融资时,Manus估值约5亿美元。2025年12月,Meta给出的交易价值超过20亿美元。短短八个月,估值至少翻了约四倍。
当时为什么有人愿意付这个价格?
因为Manus已经展示出AI应用时代极其稀缺的一种能力:把模型能力变成真实收入,而且速度足够快。
2025年12月,Manus宣布ARR突破1亿美元。从产品3月正式出圈计算,这个过程只用了大约八个月。对于AI创业公司来说,真正稀缺的从来不是Demo,也不是社交媒体上的惊艳视频,而是用户愿不愿意持续掏钱。Agent尤其如此——它不是一个靠低成本聊天维持日活的产品,而是需要持续调用模型、浏览器、代码环境、云计算和各类工具,一次复杂任务背后可能对应相当可观的推理成本。
所以,1亿美元ARR的意义并不只是“增长很快”,而是Manus第一次证明通用Agent可以形成规模化付费。
现在再看20亿美元。
按照《晚点》披露的“ARR超过3亿美元”作为最低口径计算,20亿美元对应的ARR倍数不高于约6.7倍。假如未来经审计的收入继续上升,这个倍数还会继续下降。
当然,这绝不意味着Manus“很便宜”。
AI Agent的ARR质量还需要打一个问号。订阅续费率是多少?用量收入占多少?毛利率怎样?模型调用成本是否随着使用强度同步上升?高价值重度用户会不会恰恰也是最亏钱的用户?这些数字目前外界都没有足够完整的信息。
这也是AI应用公司和传统SaaS最大的不同之一。
传统SaaS增加一个活跃用户,边际服务器成本通常不会线性增加;Agent每替用户多工作十分钟,却可能真的多花一笔模型、搜索、浏览器和云环境费用。收入涨得越快,未必意味着利润同步变好。
Manus自己过去也公开承认,早期自主执行任务存在“昂贵且缓慢”的问题。
因此,3亿美元ARR很重要,却不能简单等价为3亿美元高质量SaaS收入。
但反过来说,这反而让Manus现在的位置变得更有意思:市场接下来需要看的,不是它还有没有用户,而是它能不能把惊人的收入增长转换成一门稳定的生意。
这才是20亿美元估值真正需要回答的问题。
150多人没散,比20亿美元更难买回来
资本可以重组,团队很难。
过去几个月,Manus经历的不是普通创业公司的融资波动,而是一次足以让组织崩裂的事件:先进入Meta,再遭遇监管叫停;公司前途长期悬而未决,股权结构需要重新谈判,员工究竟属于一家创业公司还是全球科技巨头,也一度变得模糊。
这种情况下,最正常的结果是什么?
核心员工开始看机会。
尤其对于已经被Meta收购过一次的AI团队,市场对他们的定价不会低。基础模型公司、大厂Agent团队、硅谷创业公司,都有足够理由去挖人。一个原本一百人左右的团队,如果半年后剩下七十人,其实一点都不奇怪。
但《晚点》披露,目前Manus已经有150多人,风波期间无人离职。
这个数字值得单独拎出来。
一家AI公司的资产负债表上不会写“组织信任”四个字,但对于Manus这种公司,它可能比办公室、服务器甚至某些代码都更值钱。Agent竞争正在迅速进入工程化阶段,真正的壁垒越来越不是“想到了一个Agent概念”,而是团队能否把模型选择、上下文管理、工具调用、浏览器操作、代码执行、记忆、数据、安全、支付和用户体验揉成一个可靠系统。
这些能力高度依赖人与人之间长期形成的协作方式。
150多人还意味着另一个极端数字。
如果简单以3亿美元ARR和150人作为近似值,Manus的人均ARR接近200万美元。当然,由于实际员工数高于150人,精确数值会略低,而且ARR绝不等于员工创造的利润。但即使只是数量级观察,这依然是一种非常典型的AI原生公司形态:很小的组织,承载过去需要数百甚至上千人才能支撑的收入规模。
这不是Manus一家公司的偶然现象。
2026年的企业AI正在进一步向Agent倾斜。Gartner预计,到2026年底,约40%的企业应用将集成任务型AI Agent,而2025年这一比例还不到5%;今年7月,Gartner进一步估计,到2030年可能有约2340亿美元的企业应用软件支出受到“Agentic arbitrage”的影响,大约相当于企业SaaS支出的20%。
什么意思?
软件过去卖的是“一个员工一个账号”,Agent未来卖的可能是“完成多少工作”。
当软件开始亲自干活,人头与收入之间的传统比例自然会被打破。
Manus恰好站在这场变化最前面。
腾讯成为最大股东,并不意味着Manus从此高枕无忧
腾讯接替Benchmark成为Manus最重要的股东之一,甚至成为最大股东,很容易被解读成一个简单故事:Meta退场,中国科技巨头接盘。
但如果只看到“接盘”,其实低估了这次股权变化。
腾讯和Meta最大的区别,并不是一个在中国、一个在美国,而是两家公司能给Manus带来的东西完全不同。
Meta收购Manus时,逻辑非常清楚:Meta拥有Facebook、Instagram、WhatsApp等超级入口,如果通用Agent真的成为下一代计算入口,Meta缺的是一支已经证明产品能力和商业化能力的Agent团队。Manus则可以借助Meta的全球分发、基础设施和资本能力迅速放大。
这是一种“产品能力换超级分发”的组合。
重新独立以后,这条捷径消失了。
腾讯虽然同样拥有庞大生态、云计算能力和AI资源,但至少到目前为止,没有公开信息能够证明Manus将全面并入微信、腾讯云或腾讯其他业务。把“腾讯成为大股东”直接写成“Manus即将获得微信十几亿用户导流”,不仅过度推演,也没有事实依据。
真正值得看的,是腾讯会不会克制。
因为Manus过去最重要的一项资产,恰恰是它不像传统大厂产品。
它首先服务的是全球用户,产品迭代快,可以选择不同公司的基础模型,可以为了结果而组合工具,而不是优先服从某一个集团的技术栈。如果新的大股东把它重新塞进一个封闭生态,Manus可能获得资源,却失去此前最宝贵的中立性和速度。
所以腾讯面对的其实是一道很难的投资题:投入足够多的资源,同时不要把这家公司“帮助”得不像创业公司。
好消息是,至少目前团队给自己的定义非常明确。
肖弘在重新独立当晚写给团队和投资人的信里只有一句极具情绪的英文:“This is my third trip。”
第一次创业,第二次Manus,被Meta收购又回来,现在是第三次。
团队把自己重新视为一家创业公司。
这句话听起来浪漫,但接下来面对的全部是现实问题。
Manus 2.0,才是重新独立真正的开盘价
股权交易可以解释过去,产品只能决定未来。
《晚点 LatePost》披露,Manus 2.0实际上已经开发完成,只是团队一直压着没有发布,准备等到与Meta的交易真正结束后上线。目前公开版本仍停留在1.6。
这个安排很合理。
因为2.0一旦上线,它承担的就不仅是一次产品升级,而是一场市场重新定价。
2025年3月的Manus拥有巨大的先发优势。当时大多数用户对于“AI自己打开浏览器、拆解任务、执行代码、整理信息、最后交付成品”还非常陌生。Manus第一次把Agent从技术圈概念做成了一个大众能够感知的产品。
但到了2026年8月,市场已经完全不同。
Agent不再是一个新鲜名词,而是一条拥挤赛道。基础模型公司自己在向执行层延伸,传统软件公司开始在产品中加入Agent,大量创业公司则围绕编程、搜索、销售、客服、数据分析、设计、浏览器操作等垂直工作流切入。
更残酷的是,基础模型进步本身也在不断压缩应用层的“魔法”。
去年需要一套复杂Agent架构才能完成的任务,今年可能一个更强的模型加几个工具调用就能解决。应用公司的产品功能如果只是暂时填补模型能力缺口,模型每升级一次,它的护城河就薄一层。
这才是Manus最大的长期风险。
它没有训练自己的前沿基础模型。
但这也可能反过来成为它的优势。
Manus从一开始采取的就是产品公司思维:哪个模型效果好就用哪个,把注意力放在任务规划、工具调用、环境执行和用户交付上。基础模型竞争越激烈,上游能力越容易商品化,理论上对这类中立应用层越有利——前提是它真的拥有模型之外的东西。
什么东西?
用户数据和上下文、长期记忆、复杂工作流、执行可靠性、工具生态、品牌、付费关系,以及最重要的:用户逐渐形成“这件事交给Manus做”的习惯。
真正的Agent护城河,从来不是它能回答什么,而是用户愿意把多少事情交给它。
Manus 2.0必须证明这一点。
最大的敌人不是Meta,而是Agent行业自己的经济学
有一种很诱人的叙事,是把Manus接下来的故事写成“大卫重新获得自由,然后继续挑战巨头”。
这很好听,也很容易错。
Manus真正的敌人并不是Meta、OpenAI、Google或者任何一家公司,而是整个Agent产业还没有完全解决的四个问题。
第一是成本。
Agent不是聊天机器人。它需要长时间运行,需要反复推理,需要调用搜索、浏览器、代码环境和各种外部服务。任务越复杂,错误重试越多,成本越高。McKinsey在2026年7月公布的一项调查信息显示,约五分之一受访企业已经因为AI相关运营成本而限制AI使用。对Agent公司而言,推理价格下降当然是利好,但用户也会同时要求Agent做越来越复杂的事情。
第二是可靠性。
聊天机器人答错一个问题,用户可能再问一次;Agent如果订错机票、删错文件、发错邮件、改坏代码,责任完全不同。它越有能力行动,犯错的代价越高。
第三是企业化。
McKinsey今年4月的研究提到,全球接近三分之二的企业已经尝试过Agent,但真正实现规模化并产生明确价值的比例仍不到10%。这说明行业最不缺的是试验,最缺的是进入核心业务流程。
Manus若想从数亿美元ARR继续向上走,不能永远只依赖个人用户尝鲜和高频订阅。企业市场意味着权限管理、审计、安全、稳定性、数据隔离、合规、采购流程和服务能力,这些工作没有Demo那么性感,却决定公司能不能从产品变成基础设施。
第四,也是最危险的,是入口。
未来用户真的还会单独打开十个Agent网站吗?
还是操作系统、浏览器、办公软件、社交平台和云服务会直接把Agent变成系统能力?
如果后一种情况发生,独立Agent公司面对的将是经典的平台挤压:你的功能很好,但别人拥有默认入口。
Meta当初为什么愿意花20多亿美元?
某种意义上,正因为双方各有对方没有的东西:Manus有Agent产品,Meta有入口。
如今Manus重新拿回独立性,也等于重新拿回了这个难题。
自由从来不是免费的。
Manus最值得看的地方,是它必须再证明一次自己
2025年的Manus已经证明了一件事:中国创业者完全可以利用全球最好的基础模型,做出面向全球市场的AI应用,并在非常短的时间里形成亿美元级收入。
2026年的Manus要证明的事情更难。
它要证明,第一次成功不是因为Agent概念足够新;第二次增长不是因为Meta背书;用户留下也不是因为市场暂时没有替代品。
它必须证明自己是一家公司,而不仅是一款明星产品。
这也是为什么“第三次出发”这个说法如此准确。
第一次,市场问的是:Manus是什么?
第二次,市场问的是:Meta为什么愿意花20亿美元买它?
第三次,问题终于变成了最简单、也最残酷的一个:
如果没有Meta,Manus自己能走多远?
现在它手里的牌并不差。
150多人的完整团队,没有在最混乱的时候散掉;超过3亿美元的ARR,为继续投入产品提供了商业基础;腾讯、红杉中国、真格基金重新成为重要股东,资本层面的不确定性正在解除;已经完成开发的Manus 2.0,则给了团队一次重新定义产品的机会。
甚至20亿美元这个曾经令人震惊的数字,如今看上去也没有去年12月那么夸张。
但与此同时,Manus失去了Meta的超级分发和巨头安全垫,重新暴露在Agent竞争最激烈的战场上。它需要自己承担模型成本,自己解决企业化,自己建立全球渠道,还要面对基础模型公司不断向应用层推进。
这不是一次胜利后的凯旋。
更像一家公司在跑到终点之后,被告知比赛作废,然后重新回到起跑线——唯一不同的是,这一次它已经知道自己能跑多快。
肖弘说:“This is my third trip。”
第三次创业最残酷、也最迷人的地方就在这里:第一次成功,你可以归因于运气;第二次成功,别人会说你踩中了时代;到了第三次,市场终于会知道,你究竟有没有真正建立一家公司的能力。
Manus的故事没有回到2025年。
它只是重新变得危险,也重新变得值得期待。
参考资料
- 财新网:《Manus恢复独立公司运营 腾讯等原股东向Meta购回Manus》,2026年8月12日。报道披露腾讯、真格基金、红杉中国等原股东以20亿美元向Meta购回Manus。
- Manus:《A Note to Our Users》,2026年8月11日。公告确认恢复独立运营,以及8月23日至25日的数据备份、删除和恢复安排。
- Reuters:《AI startup Manus to resume independent operations as deal with Meta unwinds》,2026年8月11日。
- Reuters / The Information:《Manus original investors plan to buy back AI firm from Meta for $2 billion》,2026年6月18日。报道涉及腾讯、红杉中国、真格基金参与购回、Benchmark不参与,以及4亿—5亿美元年化收入运行率等信息。
- The Wall Street Journal:《Meta Buys AI Startup Manus for More Than $2 Billion》,2025年12月30日。涉及Meta收购价格、7500万美元融资、约5亿美元融资估值及Manus突破1亿美元ARR等信息。
- 《晚点 LatePost》:2026年8月关于Manus恢复独立、Manus 2.0、团队规模与ARR的相关报道;其中Manus 2.0已经完成并等待交易结束后发布的消息亦获多家行业媒体转引。
- Gartner:《Gartner Says $234 Billion in Enterprise Application Software Spend Is at Risk From Agentic Artificial Intelligence》,2026年7月1日。
- McKinsey:《Building the foundations for agentic AI at scale》,2026年4月2日;以及《Is that AI agent worth it? Agentic economics and the modern operating model》,2026年7月13日。