客户真正缺的是一整套可上线的能力
文章作者、来源:律动
这一轮美股科技股反弹,最强的方向之一来自NeoCloud:CoreWeave、Nebius,以及部分拥有电力和数据中心资源的AI基础设施公司。
逻辑上看,资金在为一张带有多重杠杆的AI基建权益凭证定价:已经被合同锁定、能够快速交付的算力产能。
AI需求一旦上修,NeoCloud的收入预期、融资能力和股东权益价值都可能同时上移。这使它在科技股反弹阶段具备很强的涨幅弹性;电力、数据中心、融资和估值弹性,共同构成了这层杠杆。
AI的瓶颈正在变化。早期最紧缺的是GPU,随后是HBM和高速网络;如今,客户真正缺的是一整套可上线的能力:拿到GPU、有足够电力、完成机房建设、网络互联,并能在几个月内交付成规模的集群。
NeoCloud正卡在这个缺口上。
资金买的是「已通电的算力工厂」NeoCloud提供的产品通常包括GPU集群、网络、液冷、数据中心、电力接入和运维服务。客户购买的是一块可以直接运行AI训练和推理的大规模算力容量。
这一点很重要。GPU可以采购,电力容量、土地、变电站、数据中心许可和网络接入却无法在短期内复制。大型云厂商拥有资本和客户,也同样受建设周期约束;一些AI公司希望保留更多灵活性,也不愿将全部需求压在单一hyperscaler身上。
于是,拥有现成电力和快速部署能力的NeoCloud,成了AI基建投入的「加速器」。
市场愿意给它们更高估值,核心在于这类资源有两个特征:
·稀缺:可用电力和可交付数据中心容量有限;
·可合同化:客户愿意签多年期、带最低承诺的容量合同。
当稀缺资源可以被长期合同锁定,市场就会把它从普通IT服务收入,重新理解为具有基础设施属性的现金流资产。
财报改变了市场对商业模式的看法此前市场对NeoCloud的主要疑问很直接:买GPU和建数据中心需要巨额Capex,公司是否会陷入「持续融资、持续烧钱」的循环?
近期财报给出的答案偏积极。
CoreWeave Q2营收达到25.75亿美元,披露backlog(已签但尚未确认的预期收入)约1,040亿美元;Nebius的AI Cloud ARR(年化经常性收入)达到30亿美元,并披露多笔大型长期合同。市场关注单季营收,更关注这些数字背后出现的完整商业闭环:
AI客户签署长期容量合同
→部分客户提供预付款或最低付款承诺
→公司更容易获得债务和设备融资
→新增GPU、机房和电力容量上线
→收入与EBITDA(息税折旧摊销前利润)增长
→融资能力和扩容能力继续提高
这使NeoCloud的叙事从「高Capex的GPU租赁商」,逐步走向「由订单支持扩张的AI基础设施运营商」。
只要订单、融资和交付可以持续衔接,增长就带有明显的飞轮特征。
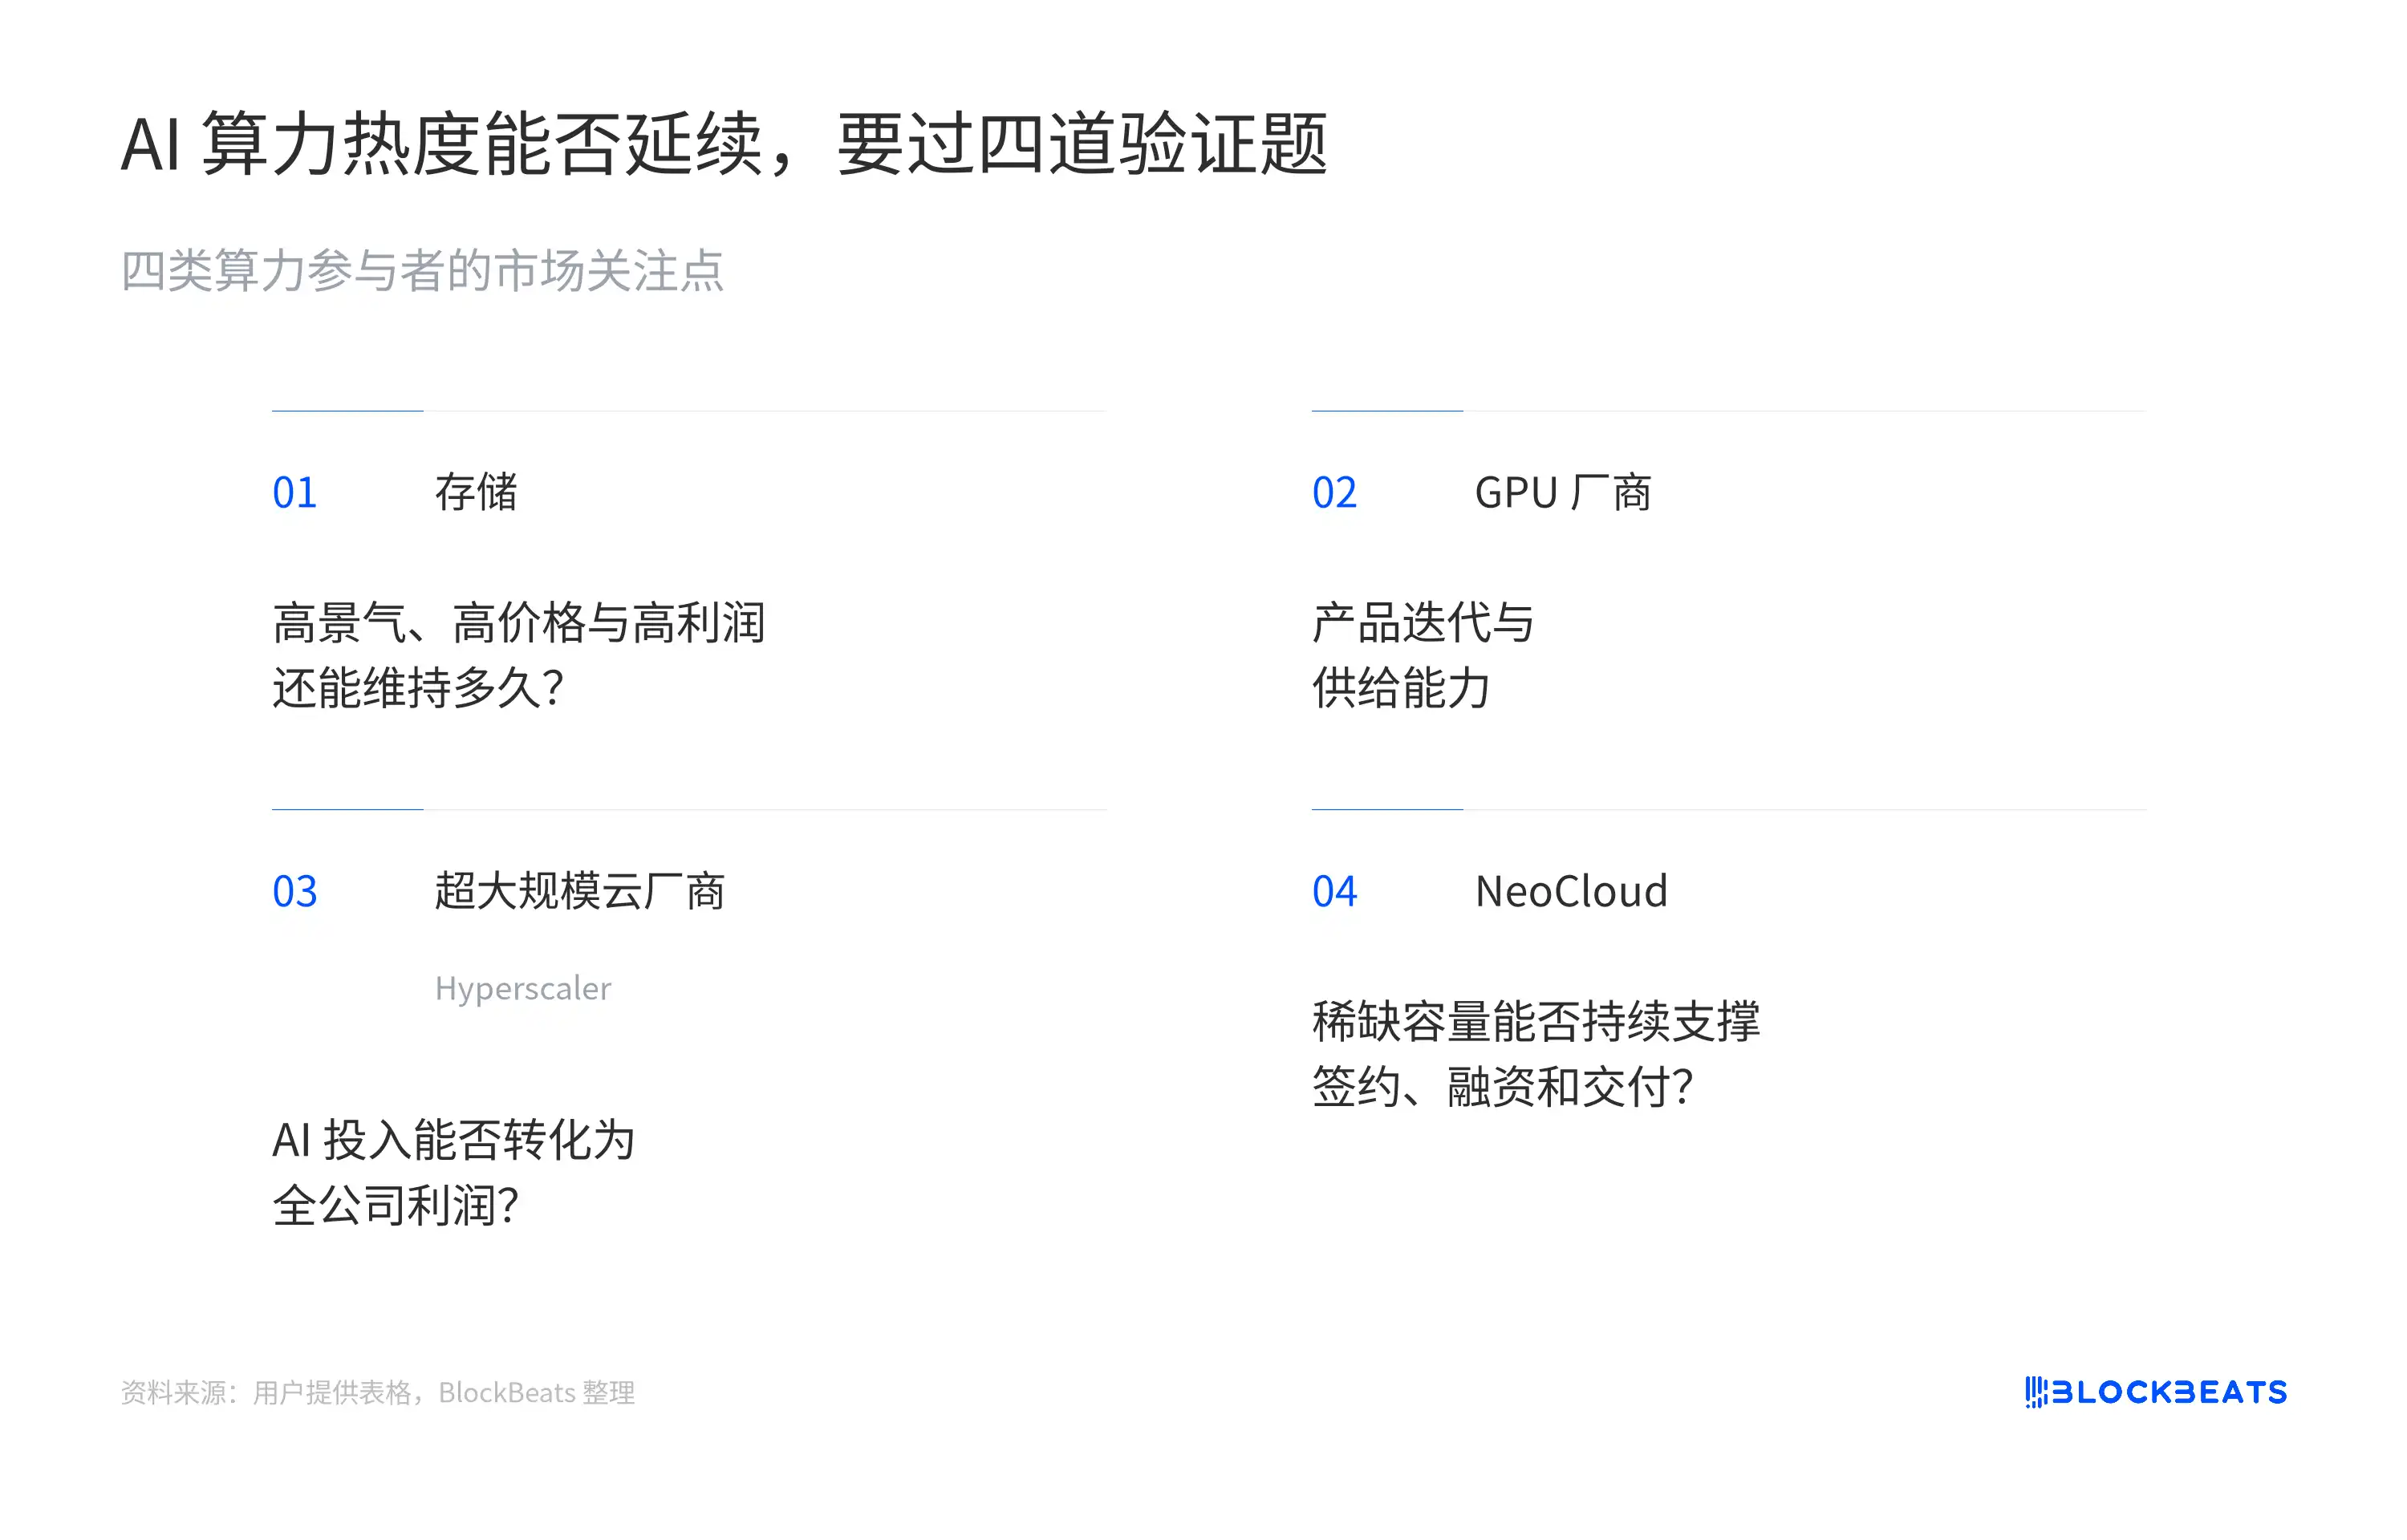
为什么资金没有优先选择存储和三大云?资金的选择,反映的是不同环节的预期差。
存储龙头受益于AI需求,HBM、DRAM等产品的景气度依然很高。但市场已经开始担心供给爬坡、价格高位、利润率见顶,以及前期乐观预期是否已经充分反映在股价中。财报强劲,若远期指引没有继续上修,股价就容易承压。
存储公司的挑战在于其周期属性。市场交易的是未来几个季度的价格、出货量和毛利率路径;当供给可能追上需求、平均售价可能回落时,强劲的当期业绩很难持续推动估值扩张。HBM/DRAM、NAND/SSD、HDD也属于不同子周期,不能将所有存储公司的股价表现归结为同一个原因。
三大云——微软Azure、亚马逊AWS、Google Cloud——拥有更稳健的现金流、客户与技术能力,也是AI投入的核心受益者。它们的AI业务被广告、企业软件、电商、消费业务等庞大收入基数稀释;新增AI资本开支还需要经过更长时间,才会反映为整个集团的利润率改善。对追求弹性的资金来说,一份NeoCloud大合同对收入与估值的边际影响,往往大于同等规模订单对三大云整体估值的影响。
NeoCloud则处在两者之间:收入基数较低,AI敞口很纯,订单增长快,且每一份新增长期合同都可能直接支持下一轮融资和扩容。资金容易将它视为高弹性的AI基建标的。
市场当前交易的逻辑可以概括为:
NeoCloud,本质上是一种AI基建杠杆理解NeoCloud领涨,关键在于理解它的杠杆效应。买入这类公司的股票,实质上是在持有一个对AI算力需求、可交付容量价格和融资环境高度敏感的权益资产。这里的杠杆包含三层含义。
第一是经营杠杆。GPU、数据中心、电力接入、网络和运维的前期投入很高,许多成本在容量上线后相对固定。当已启用集群的利用率上升、单位容量价格改善时,新增收入能够以较快速度转化为利润,利润率的边际改善会很明显。
第二是融资杠杆。长期合同、不议价照付的承诺和客户预付款,能提高项目对贷款机构和设备融资方的吸引力。公司由此可以用部分股权资本撬动更大规模的GPU、机房和电力投资;新增容量开始计费后,收入又可支持下一轮建设。
第三是权益杠杆。NeoCloud的收入基数和市值通常小于三大云,固定资产和债务在资产负债表中的占比却更高。一份大型合同若同时提升收入预期、利用率与融资可得性,市场对股东权益价值的重估会非常陡峭。财报后股价的快速上行,往往来自盈利预期上修与估值倍数上修的叠加。
三层杠杆构成了上行阶段的正反馈:
更大的长期合同
→更容易获得融资并扩大容量
→更高的利用率与经营利润
→股权价值和融资能力提升
→获得更多合同与下一轮扩容机会
同一套机制也会放大下行风险。若客户延期、利用率下降、GPU或电力交付滞后,或债务成本上升,固定成本和融资义务会压缩股东回报。因此,市场给NeoCloud的高弹性定价,反映的也是它对执行的高要求。
订单可见性,是这轮重估的核心NeoCloud最有吸引力的部分,在于收入的可见性。
若客户签署不议价照付的合同,即便实际使用量短期波动,客户仍需承担一定的最低付款义务。对运营商来说,这类收入更容易预测;对债权人来说,这些合同也提高了资产融资的可行性。
因此,市场会持续追踪几个指标:
·已签合同的期限、约束力和客户信用;
·已启用MW(兆瓦)与已签约MW的差距;
·单位MW收入与单位MW Capex;
·客户预付款的比例和付款节奏;
·利用率、续约率与客户集中度;
·债务利率、债务期限和后续融资能力。
其中,「已启用容量」尤其关键。签约的MW代表需求,通电、装机并开始计费的MW才会进入收入和现金流。
这也是一场对电力资产的重估社区里关于NeoCloud最有价值的洞见,是将焦点从GPU数量移到Power(电力容量)。
GPU的供给会随NVIDIA、AMD和云厂商采购而扩张;高质量电力容量的形成却更慢。它涉及电网、变电站、土地、许可、数据中心建设和区域网络条件。
谁能更早拿到足够的电力,谁就能更早把GPU转化为可出售的算力。
这也是为何部分由比特币矿场转型而来的公司能进入这条主线:它们已有部分电力资源、土地和基础设施,只需将资产从挖矿负载转向AI负载。当然,资源基础不等于商业成功,最终仍要看客户、融资和交付能力。
NeoCloud在科技股反弹中领涨,背后是市场对AI基建价值链的一次重新排序。
资金当前最看重的资产,是能够把GPU、电力、数据中心和长期客户合同组合起来,并迅速交付的算力容量。它既承接了AI资本开支,又拥有比单纯芯片和零部件更强的合同化特征;既有高成长弹性,也有基础设施稀缺性的溢价。
接下来,NeoCloud能否继续跑赢,取决于一个很朴素的问题:这些巨额订单,能否按时变成通电的集群、确认的收入和覆盖资本成本的现金流。