Google真正的问题不是“没有钱”。2026年资本开支指引已经提高到1950亿至2050亿美元,但公司依然承认AI算力供应受限。问题正在从“有没有算力”,转向“谁能够拿到算力”。
文章作者、来源:0x9999in1,ME News
TL;DR
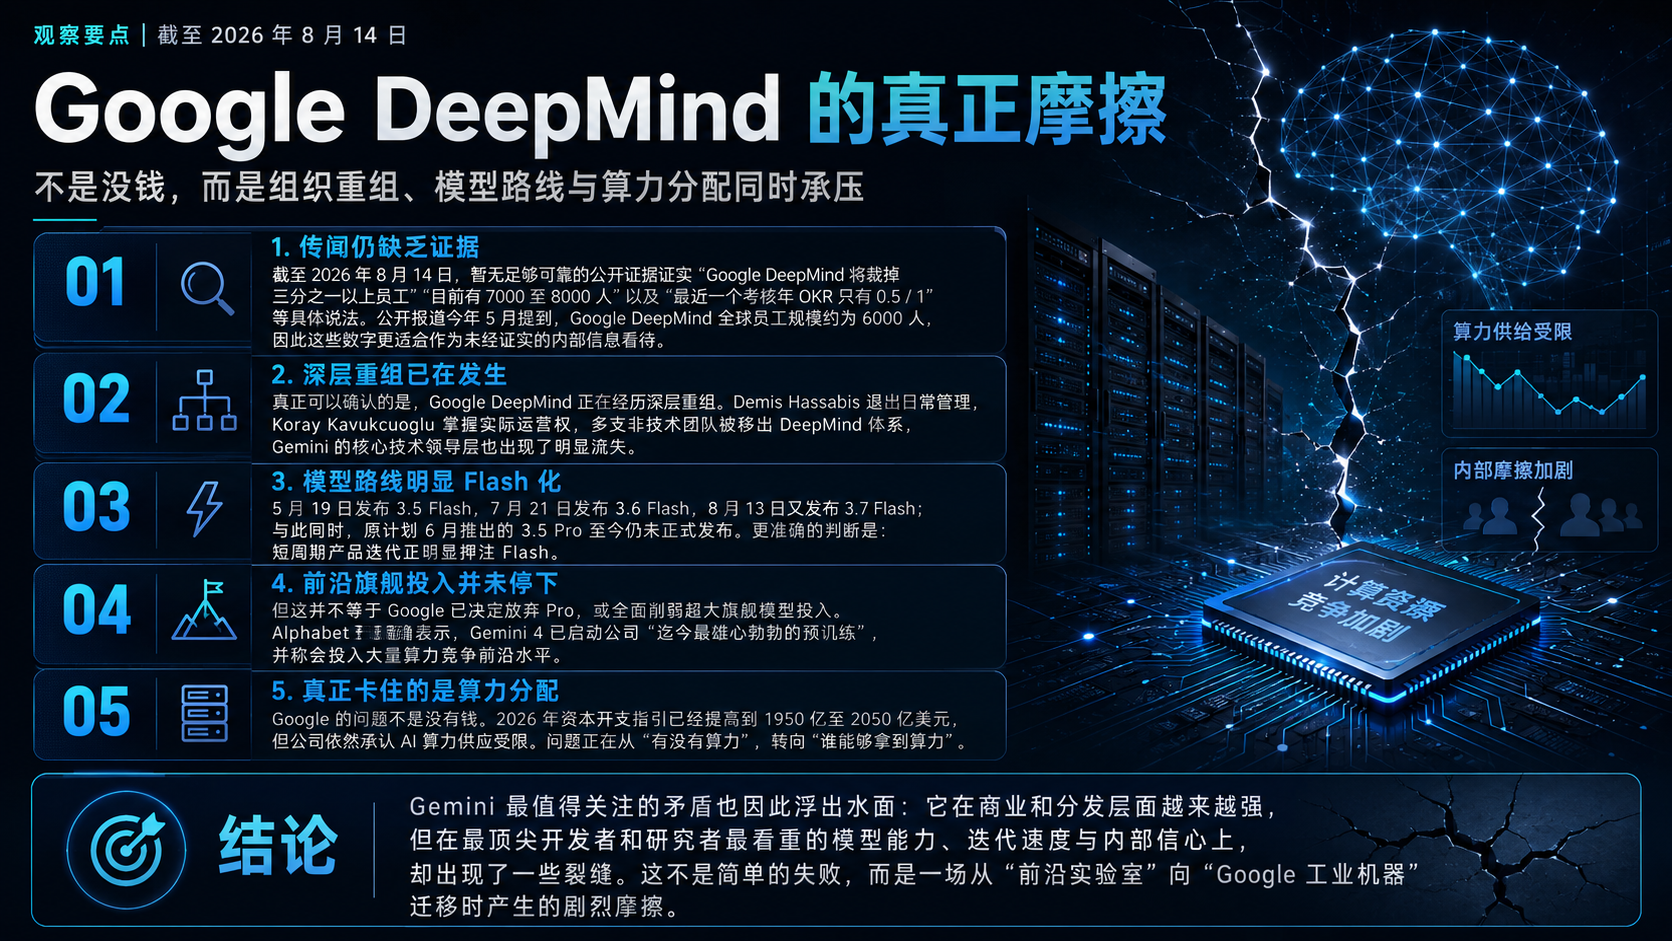
- 截至2026年8月14日,没有足够可靠的公开证据能够证实“Google DeepMind将裁掉三分之一以上员工”“目前有7000至8000人”以及“最近一个考核年OKR只有0.5/1”等具体说法。公开报道今年5月给出的Google DeepMind全球员工规模约为6000人,因此这些数字现阶段更适合视为未经证实的内部信息,而不是事实。
- 但Google DeepMind正在发生深层重组已经没有疑问:Demis Hassabis退出日常管理,Koray Kavukcuoglu掌握实际运营权,多支非技术团队被移出DeepMind体系,Gemini的核心技术领导层也经历明显流失。
- 模型路线确实出现了极强的“Flash化”趋势。5月19日发布3.5 Flash,7月21日发布3.6 Flash,8月13日又发布3.7 Flash;与此同时,原计划6月推出的3.5 Pro至今仍未正式发布。
- 但说Google已经决定放弃Pro或者减少所有超大旗舰模型投入,同样缺乏依据。Alphabet明确表示Gemini 4已经启动公司“迄今最雄心勃勃的预训练”,并称会投入大量算力竞争前沿水平。更准确的判断是:短周期产品迭代明显押注Flash,长期前沿模型并没有停。
- Google真正的问题不是“没有钱”。2026年资本开支指引已经提高到1950亿至2050亿美元,但公司依然承认AI算力供应受限。问题正在从“有没有算力”,转向“谁能够拿到算力”。
- Gemini最值得关注的矛盾也因此浮出水面:它在商业和分发层面越来越强,在最顶尖开发者和研究者最在意的模型能力、迭代速度与内部信心上,却出现了一些裂缝。这不是简单的失败,而是一场从“前沿实验室”向“Google工业机器”迁移时产生的剧烈摩擦。
Gemini没有停下来,它只是突然开始跑得非常“Google”
如果只看最近三个月的发布节奏,很难说Gemini是一条失速的产品线。
5月19日,Google推出Gemini 3.5 Flash;7月21日,3.6 Flash上线;不到一个月后的8月13日,3.7 Flash又来了。三个月,三个主要Flash版本,而且迭代间隔还在缩短。
这种节奏非常值得咀嚼。
因为同一时间,Gemini 3.5 Pro却像被钉在了发布日前夜。Google在5月曾公开表示3.5 Pro将在次月推出,到了7月,措辞变成了“正在与合作伙伴测试,将在准备好后推出”;8月13日发布3.7 Flash时,Google依然没有给出Pro的明确发布时间。路透社此前报道称,这款旗舰模型已经比原计划推迟约两个月,内部测试显示它在包括编程在内的一些领域仍落后竞争对手。Fortune的报道则称,它近期已经错过数个内部发布节点。
所以问题来了:Google是不是不想做Pro了?
目前还不能这么下结论。
Alphabet在7月财报电话会上明确表示,Gemini 3.5 Pro仍在测试,同时公司已经启动Gemini 4训练,并把它称为“迄今最雄心勃勃的预训练”。Sundar Pichai甚至直接回应了市场对于Google是否转向廉价模型的质疑:公司希望覆盖整个性能—价格曲线,从Flash-Lite、Flash到Pro,同时竞争最前沿模型。
这意味着真正发生的事情更加微妙:
Google没有停止做巨型模型,但它不愿意再让整个Gemini产品体系等着一个巨型模型。
这是两件完全不同的事。
Flash正在从“便宜版Gemini”,变成Gemini真正的主力舰
过去的大模型战争有一种非常简单的英雄叙事:参数更大、训练更贵、Benchmark更高,谁就站在聚光灯中央。
2026年的现实越来越不配合这种叙事。
Google给3.7 Flash的定义不是“小模型”,而是“workhorse model”——干活的主力模型。3.7 Flash距离3.6 Flash只有三周,其官方测试数据显示,在FrontierCode 1.1 Main上从34.4%提高到43.6%,DeepSWE v1.1从49.0%提高到65.3%,WebDev Arena Elo从1538提高到1588。这里需要强调,这些数字来自Google自身披露,并不意味着它已经全面领先竞争者,但至少解释了一件事:Google相信Flash还有非常大的算法优化空间,不需要每一次能力提升都重新训练一艘昂贵的“航空母舰”。
更重要的是价格。
3.6 Flash原始定价为每百万输入Token 1.50美元、输出7.50美元;3.7 Flash在2026年底之前提供的推广价格直接降到0.75美元和3.75美元。再往下,还有每百万输入Token 0.30美元、输出2.50美元的3.5 Flash-Lite。
为什么Google如此在乎这些看似没有“AGI味道”的数字?
因为Gemini已经不是一个聊天机器人项目。
它要进入Search,要进入YouTube,要进入Gmail和Workspace,要进入Cloud,要运行企业Agent,还要成为数亿用户每天可以随手调用的基础设施。当模型每天处理的请求从百万级走向十亿级时,Token成本降低20%已经不是工程师排行榜上的小胜利,而可能是利润表上的巨大差异。
在这个规模上,模型每聪明一点当然重要,但模型每便宜一点,同样可以价值数十亿美元。
这正是Flash突然变得如此重要的原因。
Gemini最大的优势,正在逼Google改变模型哲学
截至今年第二季度,Gemini App月活用户已经达到9.5亿,日活同比增长约三倍;Google的模型API每分钟处理约220亿Token,高于上一季度的160亿;每月使用其模型和开发工具的开发者超过900万。与此同时,AI Mode月活已经超过10亿。Google Cloud第二季度收入同比增长82%至248亿美元,积压合同达到5140亿美元。
这些数字意味着什么?
意味着Google面对的问题与一家纯模型创业公司根本不同。
Anthropic可以问:“怎样把下一代Claude变得尽可能强?”
Google必须同时问:“如果这个模型明天进入十亿人的Search,会消耗多少TPU?延迟是多少?毛利率是多少?能不能稳定运行?企业客户愿不愿意为它付钱?”
这并不是谁高级、谁低级的问题,而是商业结构决定了技术路线。
Google最大的护城河——Search、YouTube、Android、Workspace、Cloud以及自己的TPU——同时也变成了一台吞噬算力的机器。
Alphabet今年第二季度单季资本开支已经达到449亿美元,其中绝大多数用于AI相关技术基础设施;全年资本开支指引又被提高到1950亿至2050亿美元。如此惊人的投入下,公司依然公开承认处于供应受限状态,甚至需要在第三季度增加第三方算力作为过渡。
所以“Google这么有钱,DeepMind为什么还会缺算力”其实问错了。
真正的问题是:Google拥有全球最庞大的AI基础设施之一,可它同时拥有全球最庞大的AI算力需求之一。
你训练Gemini 4需要TPU,Search里的AI Mode需要TPU,Cloud客户需要TPU,Gemini App需要TPU,企业Agent同样需要TPU。
钱很多,不代表选择消失了。
资源越大,争夺资源的人反而越多。
DeepMind正在失去的,可能不是人,而是“特殊身份”
这也解释了为什么最近的组织变化如此关键。
8月5日,Demis Hassabis不再负责Google DeepMind日常运营,转任Alphabet首席科学家兼DeepMind主席;Koray Kavukcuoglu接管日常运营,而且不是以独立DeepMind CEO的身份,而是以Google高级副总裁和首席AI架构师的身份直接向Pichai汇报。
与此同时,Jeff Dean、Sanjay Ghemawat、Oriol Vinyals和Quoc Le等资深人物离开Google创办Discovery Loop。随后路透社进一步披露,一些非技术团队正在从DeepMind转入Google公司体系,而Google Cloud管理层认为新的权力结构有望缓解过去双方在TPU分配方面的摩擦。
这些变化放在一起,比“换CEO”三个字重要得多。
2014年Google买下DeepMind时,真正稀缺的不只是算法人才,而是DeepMind拥有一种大公司内部极其罕见的东西:距离季度收入足够远的自由。
AlphaGo可以几年不赚钱。
AlphaFold也不需要先证明广告转化率。
研究者可以因为一个问题足够重要,就追下去。
可Gemini出现以后,这种结构越来越难维持。一个负责支撑Google未来核心产品的AI部门,不可能永远按照独立研究院的逻辑运作。
所以今天发生的,与其说是“Google正在吞掉DeepMind”,不如说是Gemini的商业重要性已经大到Google无法继续让DeepMind保持过去那种距离。
只是这里存在一个危险悖论。
Google需要DeepMind的研究文化才能制造突破;Gemini规模越大,Google又越需要管理、成本、交付和商业纪律。
管得太松,速度可能跟不上OpenAI和Anthropic。
管得太紧,那些最能制造下一次突破的人又可能离开。
最近的人才流失,正让这个悖论从组织理论变成现实。
一个非常刺眼的信号:做Gemini的人,也需要Claude
关于“DeepMind核心团队从来没有真正把Gemini当主力模型”这一说法,目前公开证据不足以支持如此绝对的表述。
但今年4月Business Insider披露的情况已经足够微妙:部分Google DeepMind员工获得了Anthropic Claude的内部使用权限,特别用于编程;与此同时,Google其他大量工程师通常只能使用公司内部Gemini工具。一些员工认为内部Gemini在编程方面不及Claude,由此甚至出现了权限不公平的内部争议。
这件事真正值得讨论的,不是“Google员工竟然用竞争对手”。
优秀工程师当然应该使用最有效率的工具。
真正尴尬的地方在于,Google一方面把AI使用逐渐纳入更多员工的工作方式甚至绩效要求,另一方面,距离Gemini模型开发最近的一批人却拥有使用竞争产品的特殊权限。
这形成了一个很有意思的“dogfooding悖论”。
通常,一家公司希望员工天天用自己的产品,因为最苛刻的用户就在内部,问题会被最快发现。
但前沿AI又不完全一样。假如Claude在某一个阶段真的更适合编程,那么禁止Gemini团队使用Claude,相当于要求造赛车的人只能开自己上一代赛车研究竞争对手。
于是最核心的人必须接触最好的工具。
可一旦他们大量接触竞争产品,内部又会不断看见自己模型的差距。
这对研发很健康,对组织士气却未必舒服。
从这个角度看,Gemini当前的问题或许不是员工“不爱用”,而是Google内部最专业的一批用户太清楚什么叫真正好用。
那些关于裁员、OKR和资源受限的消息,应该怎么判断
截至2026年8月14日,Google DeepMind进一步裁掉三分之一甚至更多员工的具体计划,没有得到Google、路透社、Financial Times等可靠公开渠道确认。
员工数量方面,今年5月Business Insider报道Google DeepMind全球约有6000名员工,而不是7000至8000人。考虑到人员规模可能变化,不能简单断言后一个数字一定错误,但在没有更新的可靠数据以前,也不应该把7000至8000当成确定事实。
同样,“最近一个考核年OKR只有0.5/1”这个数字目前也没有足够公开材料交叉验证。
但有趣的是,即使把这个数字完全拿掉,资源矛盾依然成立。
路透社已经报道Google内部存在TPU分配摩擦以及算力约束;Alphabet自己也承认Gemini开发、消费者业务和企业业务之间必须进行算力配置,而且2026年投入近2000亿美元资本开支之后仍然供不应求。
因此真正值得相信的不是某一个神秘OKR数字,而是一个更加结构性的现实:
Gemini已经进入资源必须证明回报的阶段。
这可能才是Flash路线真正的经济学背景。
Gemini真正的风险,不是输掉一次Benchmark
如果只看商业数据,Gemini甚至谈不上失败。
9.5亿月活、十亿级AI搜索用户、82%的Cloud增长、900万月度开发者、每分钟220亿Token,这是一套很多AI公司做梦都无法拥有的分发机器。Google完全可能出现一种看似矛盾的结果:Gemini不是开发者心中永远排名第一的模型,但Gemini却成为世界上使用量最大的AI系统之一。
这恰恰是Google最可怕的地方。
可真正值得Google害怕的,也藏在这里。
如果Flash越来越便宜、越来越快,Gemini当然可以铺进每一个Google产品;但如果最顶尖的程序员在真正困难的任务上仍然首先打开Claude或者其他竞争产品,那么Google得到的是规模,别人得到的却可能是开发者心智。
AI时代最贵的东西未必是Token。
而是信任。
开发者一旦形成“最难的问题交给谁”的习惯,迁移成本远比API价格表上那几美元复杂。
因此,我不认为Google正在退出前沿模型战争。Gemini 4的投入本身就与这个判断矛盾。
我更愿意把2026年的Gemini称为一次战略分叉:
一条线继续追逐真正的前沿,目标仍然是Gemini 4乃至更远的AGI。
另一条线则越来越明确地走向Flash——更便宜、更快、更频繁,把AI铺进Google已经拥有的几十亿用户和庞大商业系统。
前者决定Google还能不能制造下一个技术拐点。
后者决定Google能不能把AI真正变成生意。
最理想的结果当然是两条线同时赢。
最危险的情况则是,Google在工业化Gemini的过程中越来越擅长制造“足够好”的模型,却逐渐失去制造“非它不可”的模型的能力。
三周一个Flash,证明Google终于开始跑得很快。
迟迟没有到来的Pro,则提醒我们另一个问题仍悬在那里:
当一家拥有世界上最强分发能力的公司开始优先优化成本、速度和规模时,它究竟是在找到大模型战争的终局,还是正在悄悄接受自己不必永远拥有最强模型?
答案还没有出现。
Gemini 4会替Google回答。
参考资料
- Cai, Kenrick. “Inside the Google executive moves that led to its big AI reshuffle.” Reuters, August 12, 2026.
- Cai, Kenrick. “Google shakes up AI leadership as DeepMind chief shifts role.” Reuters, August 5, 2026.
- Reuters. “Google unveils Gemini 3.7 Flash AI model for coding, agent workflows.” Reuters, August 13, 2026.
- Alphabet Inc. “2026 Q2 Earnings Call.” Alphabet Investor Relations, July 22, 2026.
- Google DeepMind. “Introducing Gemini 3.7 Flash.” August 13, 2026.
- Google. “Gemini 3.5: Frontier Intelligence with Action.” May 19, 2026.
- Langley, Hugh. “A new fault line has emerged inside Google: The Claude haves and have-nots.” Business Insider, April 21, 2026.
- “Behind the exit of DeepMind’s CEO: low morale, a talent exodus, and model delays.” Fortune, August 10, 2026.