Stripe买的并不是一家普通API转售商。
文章作者、来源:0x9999in1,ME News
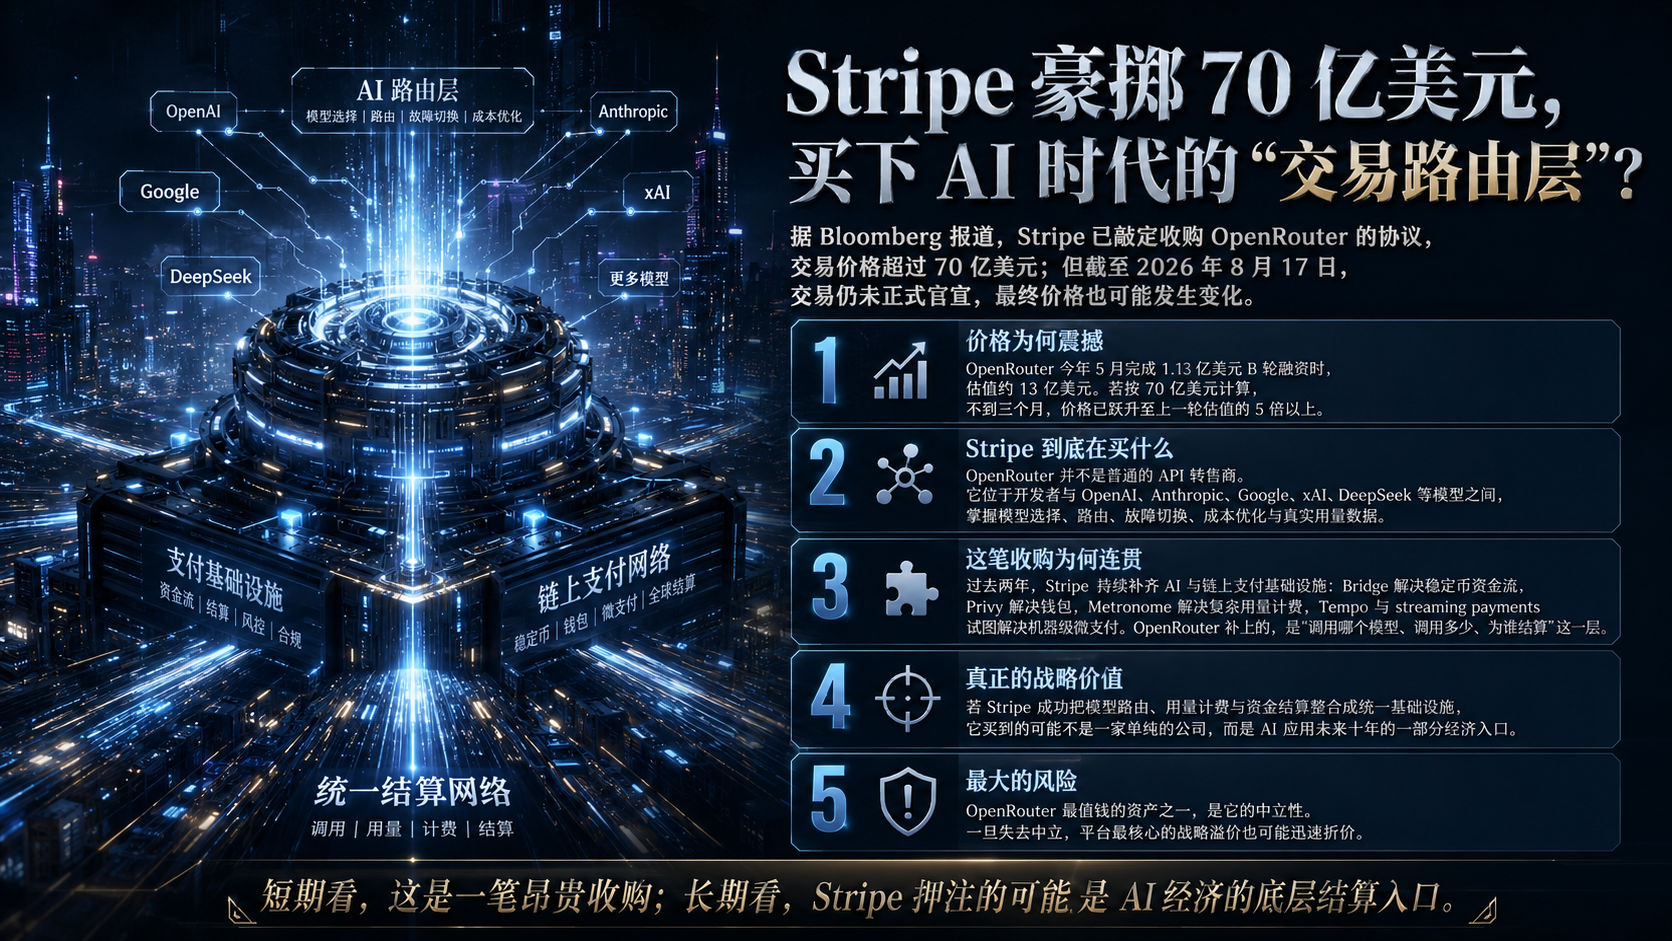
TL,DR
- 截至2026年8月17日,Bloomberg报道称Stripe已经敲定收购OpenRouter的协议,交易价格超过70亿美元,但最终价格仍可能变化;Stripe尚未正式宣布交易,面对媒体询问仍表示不评论传闻或猜测。因此,这是一笔“据报道已敲定、但尚未官宣完成”的交易。
- 70亿美元看上去极贵。OpenRouter今年5月完成1.13亿美元B轮融资时,据报道估值约13亿美元;若按70亿美元计算,不到三个月价格已经是上一轮估值的5倍以上。
- 但Stripe买的并不是一家普通API转售商。OpenRouter卡在开发者与OpenAI、Anthropic、Google、xAI、DeepSeek等模型之间,掌握模型选择、路由、故障切换、成本优化和真实用量数据。这个位置,越来越像AI时代的“交易路由层”。
- 这笔收购与Stripe过去两年的动作高度连贯:Bridge解决稳定币资金流,Privy解决钱包,Metronome解决复杂用量计费,Tempo和streaming payments试图解决机器级微支付;OpenRouter补上的,是“该调用哪个模型、调用多少、为谁结算”这一层。
- 我的判断是:单看OpenRouter当前收入,70亿美元很难称得上便宜;但若Stripe成功把模型路由、用量计费和资金结算整合成统一基础设施,它买到的可能不是一家公司,而是AI应用未来十年的一部分经济入口。真正的风险也恰恰在这里——OpenRouter一旦失去中立性,它最值钱的东西也可能随之折价。
一场看似离谱的交易,价格先别急着当成铁板钉钉
先把事实摆清楚。
8月16日,Bloomberg援引知情人士称,Stripe已经最终敲定收购OpenRouter的协议,价格超过70亿美元,最终收购价仍可能调整。面对媒体询问,Stripe仍沿用“不评论传闻或猜测”的口径。与此同时,截至8月17日,Stripe官方新闻中心也还没有出现宣布收购OpenRouter完成的公告。
所以,今天谈这笔交易,最准确的说法不是“Stripe已经花70亿美元买下OpenRouter”,而是“据可靠媒体报道,双方已经敲定超过70亿美元的收购协议,等待正式确认及后续完成”。
但即便给这句话加上所有必要的限定词,数字仍然刺眼。
OpenRouter今年5月底刚刚宣布完成1.13亿美元B轮融资,由Alphabet旗下CapitalG领投。公司没有自行公布估值,但多家媒体援引消息称,其投后估值约13亿美元。也就是说,如果最终成交价只是刚刚超过70亿美元,Stripe付出的价格也已经相当于OpenRouter不到三个月前估值的约5.4倍。
这还没完。The Information今年7月底报道称,OpenRouter当时的年化收入运行率大约已经升至1.4亿美元,较4月接近增长三倍。以70亿美元作为最低交易价格粗略计算,对应的仍是约50倍年化收入。若此前市场讨论过的接近100亿美元价格成立,倍数甚至会进一步抬高。
50倍年化收入买一家成立三年的基础设施创业公司,贵不贵?当然贵。问题是,Stripe为什么愿意把“贵”写在脸上?
答案可能在于:它判断OpenRouter未来最值钱的并不是今天这1.4亿美元收入,而是它所处的位置。
Stripe看中的不是模型,而是“选择模型”的权力
OpenRouter最容易被低估的地方,是人们喜欢把它叫作“AI模型聚合器”。
“聚合器”听起来很轻:把几百个模型摆在一个页面上,做个统一API,再从中收一点手续费。这样的公司凭什么值70亿美元?
可真正运行过多模型系统的人会知道,统一接口只是最外层。企业进入生产环境后,问题很快就会从“我能不能调用Claude或GPT”,变成“这一类请求到底应该交给谁”“哪个供应商此刻延迟最低”“某个模型宕机时如何自动切换”“质量和成本冲突时怎么取舍”“哪些请求必须满足数据驻留或零留存要求”。
这不是模型目录,而是调度系统。
OpenRouter在5月融资公告中称,过去六个月,其每周处理量从5万亿token增至25万亿token,增长5倍;公司预计2026年全年处理量将超过1000万亿token,并服务超过800万开发者、覆盖400多个模型。
当流量达到这个量级,OpenRouter拥有的就不只是“模型列表”,而是一张极其罕见的实时地图:不同任务在用什么模型,价格变化如何影响迁移,哪个模型在什么场景下被替代,开发者愿意为性能多付多少钱,故障发生时流量又会往哪里逃。
模型公司看到的是自己的河流,OpenRouter看到的是河网。
这也是为什么这类平台的战略价值会随着模型数量增加而上升。模型越多,开发者理论上的选择越自由,但实际管理复杂度越高;复杂度越高,中间调度层越有价值。过去大家担心“模型越来越强,会不会把应用层吃掉”;现在另一条路线正在变得清晰:模型越多、价格变化越快、能力差异越碎片化,越需要一个不属于任何单一模型厂商的路由层。
Stripe真正想买的,很可能就是这个位置。
70亿美元贵不贵?从财务上很贵,从战略上却不能只用SaaS倍数算
如果把OpenRouter当一家普通软件公司,70亿美元几乎没有辩护空间。
13亿美元融资估值后不到三个月,收购价格跳到70亿美元以上;按照媒体报道的1.4亿美元年化收入运行率计算,收入倍数大约50倍起步。即便OpenRouter仍处在极高增速阶段,这也明显不是“买利润”的价格。
但收购从来不只是在购买一张利润表,尤其当买方是Stripe。
Stripe在2026年2月的员工流动性交易中估值达到1590亿美元。公司披露,2025年运行在Stripe上的业务总交易量达到1.9万亿美元,同比增长34%,相当于全球GDP约1.6%;其支付之外的Revenue产品组合,2026年年化收入运行率目标已经达到10亿美元。Stripe还称,其服务的企业直接或通过平台超过500万家。
这意味着70亿美元即使巨大,也不是一场孤注一掷。更关键的是,Stripe拥有一种普通战略买家没有的优势:它已经是OpenRouter的支付和商业化基础设施合作方。
今年1月,Stripe公开宣布与OpenRouter合作,为其全球业务提供支付、计费和反欺诈能力。双方还把模型调用与Stripe的用量追踪、定价和账单体系连接起来。换句话说,Stripe不是站在门外看财务材料的买家,它很可能比绝大多数潜在收购方更早、更细地看到OpenRouter的真实增长曲线、客户质量和支付行为。
这当然不能证明70亿美元一定合理,却解释了Stripe为什么敢对一个看似夸张的价格做判断:它押注的不是静态估值,而是自己能否把OpenRouter放进Stripe体系后,创造比OpenRouter独立经营更大的价值。
真正的主线,是Stripe正在从“支付公司”变成AI经济操作系统
如果只看支付,你会觉得收购OpenRouter有些跨界;如果把Stripe过去两年的动作连起来,这笔交易反而像缺失已久的一块拼图。
2025年2月,Stripe完成对稳定币基础设施公司Bridge的收购;同年7月收购钱包基础设施公司Privy,后者到2026年初已经支持超过1.1亿个可编程钱包。2026年1月,Stripe完成对Metronome的收购,把复杂的按量计费能力直接并入自身收入产品栈。与此同时,Stripe还与Paradigm孵化面向支付的区块链Tempo。
到2026年4月,Stripe进一步推出streaming payments,把Metronome的精确用量计量和Tempo上的稳定币微支付结合起来,目标非常激进:AI产品每消耗一个token,就可以在对应时点完成计量与支付,而不是月底再开一张大账单。
注意这个逻辑链条。
OpenRouter负责“调用什么”;Metronome负责“用了多少”;Stripe Billing负责“应该收多少”;Bridge、Privy和Tempo负责“钱以什么形式、通过什么轨道流动”;Radar负责“这是不是欺诈和盗刷”。
这已经不是传统支付公司的产品边界了。
Stripe过去最擅长的事情,是把互联网商业里极端碎片化、极端麻烦的支付动作,抽象成开发者愿意调用的API。如今AI正在制造另一种同样碎片化的经济活动:模型不同、价格不同、token不同、供应商不同、调用频率以机器速度发生,甚至付款方和使用方未来都可能不是人,而是Agent。
如果你相信Agent经济会扩大,那么“模型调用”本身就会越来越像一种交易。每一次调用都有供应商、有成本、有质量、有路由、有计量、有结算。
而Stripe正在试图把整条链路吃下来。
OpenRouter最稀缺的资产,其实是“机器消费”的原始水位
为什么模型路由数据如此重要?
因为今天关于AI行业最缺的,并不是模型排行榜,而是真实需求。
基准测试告诉你一个模型数学题做得多好,发布会告诉你上下文窗口有多长,模型公司告诉你自己的API增长多快。但真正决定商业格局的,是开发者和Agent在真实生产环境里把请求交给谁,而且是在什么价格下交给谁。
OpenRouter每周已经处理25万亿token。这个数字本身未必等于护城河,却意味着它坐在一条足够宽的“需求河流”上。只要流量继续增长,它能够观察到的市场变化,就会比单一模型供应商更加横向。
对于Stripe,这种数据尤其诱人。
支付网络最强大的地方,从来不只是帮商家收钱,而是能够看到经济活动如何发生:什么行业在增长,什么地区交易活跃,什么行为更像欺诈,什么产品正在跨境扩张。OpenRouter则把这种可见性往前推了一层——在钱被收走之前,它先看见算力需求往哪里走。
一边是资金流,一边是模型流。两条流一旦交汇,Stripe就有机会理解一笔AI收入背后到底消耗了什么、应该如何定价、如何优化毛利、如何在不同供应商之间切换。
这就是70亿美元背后真正有张力的地方:Stripe买的不只是OpenRouter的客户,而是AI经济的一部分“市场微观结构”。
如果未来AI Agent真的能够自动搜索、调用工具、购买数据、支付API费用,那么大量商业行为将不再从“人点击购买”开始,而是从一次机器请求开始。谁最先看到请求,谁就最先看到需求;谁同时掌握计费与结算,谁就距离交易最近。
Stripe显然不满足于只站在最后一步收钱。
但最危险的问题也在这里:OpenRouter被收购后,还能有多中立?
这笔交易最大的风险,不是70亿美元太贵,而是Stripe可能在拥有OpenRouter之后,伤到OpenRouter最核心的价值。
OpenRouter之所以能成为路由层,关键在“中立”。开发者相信它不是OpenAI的销售渠道,也不是Anthropic、Google或某家云厂商的附属品,而是尽可能在多个模型和供应商之间提供选择。
一旦它被一家拥有巨大商业化野心的平台公司控制,外部参与者就会问:路由排序会不会受到商业关系影响?计费、支付和模型选择绑在一起后,迁移成本会不会提高?流量和使用数据会不会让Stripe获得过强的信息优势?模型提供商是否仍愿意把最有竞争力的价格、容量和能力交给这个中间层?
这些问题不意味着交易必然失败,但它们决定了OpenRouter未来的估值到底是继续向“基础设施网络”靠近,还是退化成“Stripe生态里的AI功能”。
还有第二个风险:路由本身可能被商品化。
AI基础设施最残酷的地方在于,一年前看起来复杂得不得了的技术,一年后可能就成为云平台的标准功能。模型厂商、云平台和AI开发平台都有能力建设自己的多模型网关,大客户也可能直接自建调度系统。如果未来少数模型重新形成压倒性领先,或者不同模型API的价格、速度和能力快速趋同,第三方路由层的议价权也会下降。
OpenRouter今天受益于模型世界足够混乱。可它必须祈祷这种混乱长期存在,而且自己始终是解决混乱最好的那个人。
第三个风险更朴素:增长太快的时候,所有数字都很漂亮;增长一旦降速,50倍年化收入的收购价格会立刻显得沉重。战略协同可以解释高溢价,却不能取消财务纪律。
所以,对Stripe来说,真正的难题不是“能不能买到”,而是“买到以后能不能克制”。
OpenRouter越像公共市场,价值越大;越像Stripe的封闭插件,价值反而越小。
对整个AI行业来说,这笔交易释放了一个更重要的信号
过去三年,AI基础设施最耀眼的资产是GPU、数据中心和基础模型。那是“生产智能”的上游。
但随着模型越来越多、推理成本持续下降、Agent调用量持续上升,价值正在往另一个地方迁移:谁能决定一次请求使用哪个模型,谁能把调用计量成钱,谁能完成结算,谁就可能掌握新的基础设施权力。
这和早期互联网很像。
网络协议本身没有把所有价值都留给浏览器或服务器,后来大量利润沉淀在搜索、广告、云、支付和应用分发这些“调度层”上。AI也未必只有模型公司能成为巨头。模型能力越趋于可替换,选择、编排、身份、计费、支付这些中间层反而可能更重要。
OpenRouter就是这个趋势最直接的标的之一。
它没有训练全球最昂贵的模型,没有囤积几十万张GPU,也不需要押注谁会成为下一个模型冠军。它赌的是另一件事:冠军会不断变化,而开发者永远需要一个地方比较、切换和调度。
这甚至让这笔收购带上一点微妙的宿命感。
今年早些时候,OpenRouter CEO Alex Atallah曾把自己的公司形容成“AI领域的Stripe”:一个统一入口,把用户从复杂而碎片化的底层供应商中解放出来。
几个月后,真正的Stripe准备把“AI领域的Stripe”买下来。
看起来像一句创业公司的营销比喻,最后却可能变成了并购逻辑本身。
结语:Stripe花70亿美元,买的是“下一次调用发生在哪里”
所以,Stripe拟以超过70亿美元收购OpenRouter,我的判断很明确:这是一笔财务上昂贵、战略上却高度自洽的交易。
如果只是为了获得OpenRouter今天的收入,价格高得让人皱眉;如果是为了获得超过800万开发者、400多个模型入口和高速增长的token流量,仍然很贵;但如果Stripe真正想建立从模型选择、用量计费、风险控制到资金结算的一整套AI经济基础设施,那么OpenRouter恰好位于那个最难自己从零复制的位置。
Stripe过去定义的是“钱怎么在互联网上流动”。现在它似乎想追问一个更大的问题:当软件开始自己调用软件、Agent开始自己购买算力、token开始像机器世界里的计价单位一样流动时,谁来做那条看不见的经济轨道?
这就是这笔交易最值得看的地方。
70亿美元买下的不是某个大模型,也不是一张模型菜单。它买的是下一次调用发生在哪里、为什么发生,以及那次调用最后如何变成一笔收入。
如果Stripe赌对了,OpenRouter会让它从互联网支付基础设施继续向“AI经济基础设施”跨出决定性一步;如果赌错了,最先证明这笔钱花贵的,也不会是模型排行榜,而是开发者开始绕开那条曾经最方便的路。
参考资料
- Paige Smith, Yazhou Sun, Natasha Mascarenhas,Bloomberg News,《Stripe Clinches Over $7 Billion Deal to Buy AI Firm OpenRouter》,2026年8月16日。(彭博法律新闻)
- OpenRouter,《OpenRouter Raises $113M Series B》,2026年5月28日。(OpenRouter)
- Julie Bort,TechCrunch,《OpenRouter more than doubles valuation to $1.3B in a year》,2026年5月26日。(TechCrunch)
- Amir Efrati, Stephanie Palazzolo,The Information,《OpenRouter Financials Suggest Steep Price For Possible Acquirer Stripe》,2026年7月29日。(The Information)
- Stripe,《Stripe publishes 2025 annual letter and announces tender offer to provide liquidity to current and former employees》,2026年2月24日。(Stripe)
- Stripe,《Stripe builds out the economic infrastructure for AI with 288 launches》,2026年4月29日。(Stripe)
- Stripe,《Stripe powers OpenRouter’s global AI model access for millions of developers》,2026年1月29日。(Stripe)
- Stripe Newsroom,《The Latest News & Announcements》,检索日期:2026年8月17日。(Stripe)