支付巨头Stripe已敲定以超过70亿美元收购AI模型聚合平台OpenRouter,这是Stripe近年来在AI基础设施领域最大的一次收购。OpenRouter定位为连接开发者与大模型的中间层,开发者只需接入统一接口就能调用400多个模型,平台负责路由、故障切换和计费,目前拥有约800万全球用户。OpenRouter年化收入约1.4亿美元,此次收购价格相当于其上轮估值的5倍以上。收购完成后,Stripe将形成从选模型、调用、计量到收款的完整支付闭环,再加上其旗下的稳定币基础设施公司Bridge,Stripe正试图在AI和加密两条赛道上抢占可编程经济的收银台位置。
文章作者、来源:Zhou,ChainCatcher
,知情人士称支付巨头Stripe已敲定以超过70亿美元收购AI模型聚合平台OpenRouter,最终价格仍可能变动。截至发稿,双方均未发布官方声明。
值得一提的是,OpenRouter创始人Alex Atallah早期曾把自家平台称作AI领域的Stripe。如今这句话以另一种方式成真。
若交易最终落地,这将是Stripe近年来在AI基础设施领域最大的一次出手。
OpenRouter的卖身传闻已经发酵一个多月。7月《华尔街日报》披露Stripe正与OpenRouter洽谈收购,当时市场传出的估值接近100亿美元。
今年5月,OpenRouter才完成1.13亿美元B轮融资,投后估值约13亿美元。不到3个月,Stripe开出的价格已经超过70亿美元,相当于上一轮估值的5倍以上。
2017年,创始人Atallah与Devin Finzer联合创办NFT交易平台OpenSea并担任CTO。2022年7月,他在市场见顶前离开OpenSea,不到一年后创办OpenRouter,又一次踩中了AI基础设施这波浪潮。
据悉,OpenRouter的定位是连接开发者与各类大模型的中间层。开发者只需要接入一个统一接口,就能调用400多个模型,平台会根据性能、价格和可用性自动完成路由,并负责故障切换、用量统计和计费结算。
它的盈利方式是对每一次模型调用抽取约5%到5.5%的平台服务费,并把模型供应商的推理成本透传给客户。目前OpenRouter自称拥有约800万全球用户。
Stripe要的是选模型、计量到收款的闭环抛开估值的攀升,Stripe为什么要买OpenRouter?可能要从Stripe过去一年在AI上的连续动作上来看。
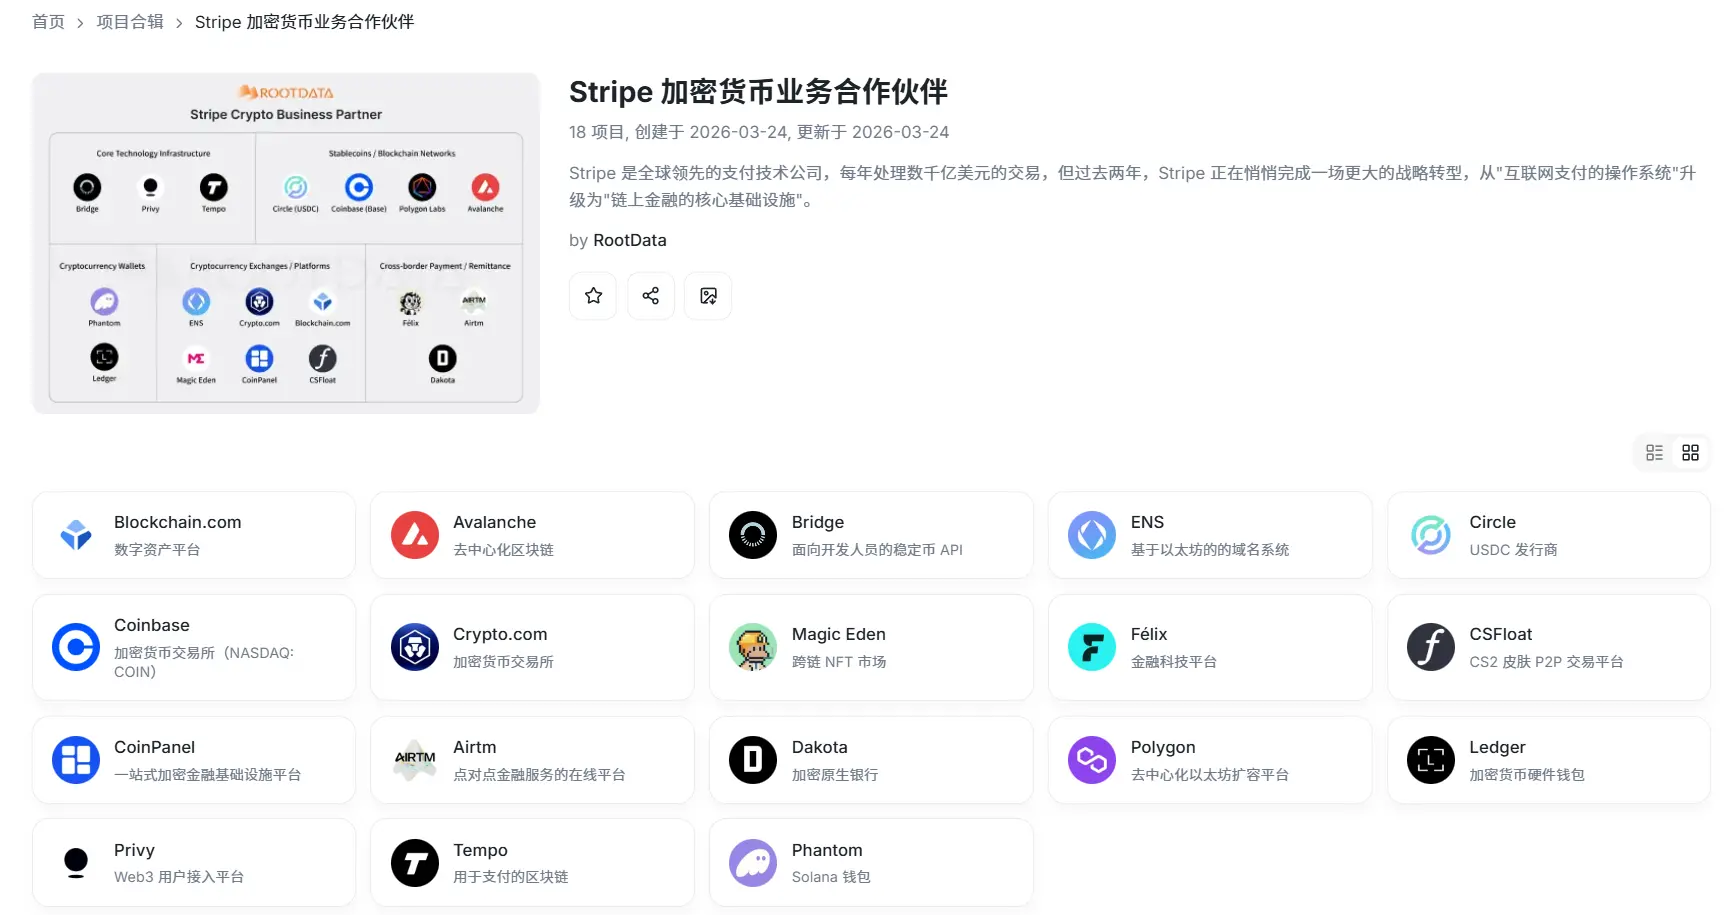
图片来源:RootData
2025年12月,Stripe以约10亿美元收购了按使用量计费平台Metronome。Metronome帮助AI公司按照Token用量向客户收费,OpenAI和Anthropic都是它的客户。
2026年4月,Stripe又在自家大会上推出面向AI产品的流式支付,支持按Token消耗进行结算。
如今再加上OpenRouter,Stripe的意图就清晰了。
Metronome解决了怎么计量和收费,流式支付解决了怎么按量结算,而OpenRouter补上的是最前端的一环,用准的模型。三者连起来,就是一条从选模型、调用、计量、计费到收款的完整链路。
再加上加密这边的大动作,Stripe旗下的稳定币基础设施公司Bridge,今年7月初获得卢森堡金融监管机构CSSF颁发的MiCA CASP授权和EMI电子货币机构牌照。
8月初,Bridge正式进入ESMA的MiCA注册名单,成为第42家获得授权的EMT稳定币发行商。
凭借这套牌照,欧盟企业可以在27个成员国发行与实名IBAN绑定的欧元稳定币,并完成跨境付款。
AI和加密两条线放在一起看,无论是稳定币支付,还是AI推理消耗,底层都需要一个可靠的计量与结算层。Stripe便是在两条高速增长的赛道上,抢占同一个位置,可编程经济的收银台。
估值、护城河与中立性截至今年7月,OpenRouter的年化收入达到约1.4亿美元,毛利率接近软件公司水平,按70亿美元的估值对应的市销率约50倍。这个数字显然不是在为当期盈利买单,而是为增速和卡位。
OpenRouter的收入半年翻了好几倍,增长主要来自那些正在给软件添加智能体功能的开发者。智能体在执行不同任务时需要频繁切换模型、工具和数据源,而这恰好是OpenRouter最擅长的场景。模型供给越丰富,能够比较和调度这些模型的平台就越值钱。
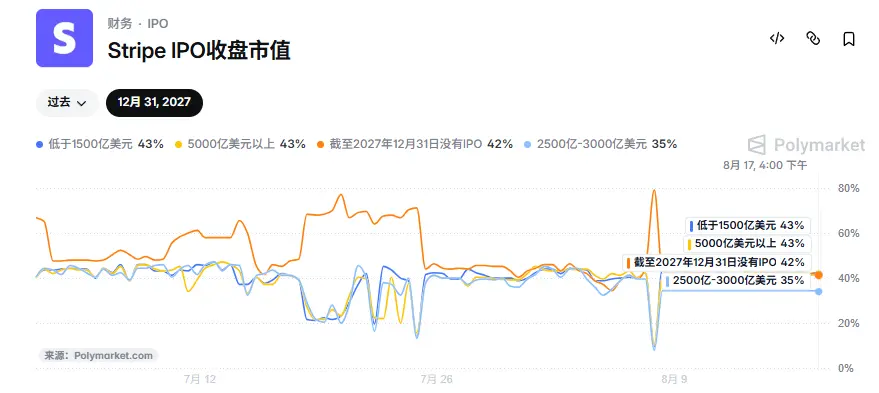
除了OpenRouter,Stripe还被曝正联合私募股权公司Advent洽谈收购PayPal,交易估值或达约530亿美元;而在Polymarket上,Stripe未来IPO估值突破5000亿美元的概率一度报在43%左右。密集并购的背后,是一家正在为上市积累筹码的公司。
但这门抽成生意的天花板同样清晰。随着模型能力逐渐标准化,平台容易受到开源模型降价、云厂商生态绑定,以及模型供应商直接压价等因素挤压,利润空间可能持续承压。
当前市场给OpenRouter的高估值,更多是在为它的想象空间定价,而非现阶段的盈利能力。真正的疑问在于OpenRouter的护城河到底有多深。
Serenity认为,OpenRouter的编排能力其实容易复制、也容易被替换,护城河很浅,它眼下的价值主要来自用户基数、有价值的数据集和增长势能。
Serenity表示,Stripe未来或许会通过游说,推动前沿模型的API访问被纳入类似开设银行账户的严格身份审查,并要求其他玩家取得牌照才能路由推理请求,理由则包装成AI安全,比如防止大模型被用于生成危险内容。
若这一设想成真,OpenRouter真正的壁垒将不再是技术,而是合规与牌照。
不过,这也让OpenRouter的中立性存在考验。OpenRouter的立身之本,是向开发者提供中立、不锁定的模型访问,谁便宜、谁在线,就路由到谁。可一旦并入拥有自身商业动机的Stripe,这种中立还能维持吗?