文章以 Rain 收购 Ansa 六天后牵头成立 Agentic Payments Alliance(APA) 为切口,指出 agentic payments(AI 代理代付)当下的核心矛盾已经从「AI 能不能花钱」转向「该给 AI 多大花钱权力、由谁控制这个权力」。
文章作者、来源:沙丘路的毛圈狮子
今天早上打开LinkedIn,就被这张图刷屏了。
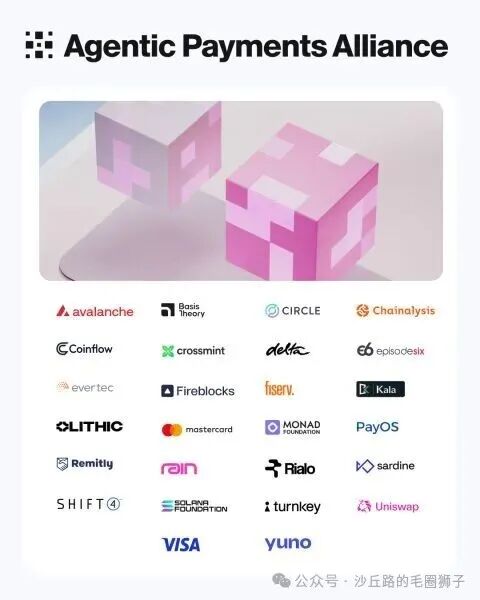
一方面,今年一月 Rain 完成 2.5 亿美元 Series C、估值达到 19.5 亿美元时,我刚写过这家公司。当时 Rain 最吸引我的还是一个很 payment-native 的故事:stablecoin 后台结算的效率,与 Visa 等传统网络遍布全球的 acceptance 怎么结合起来。Rain 当时披露,过去一年 active card base 增长了 30 倍,annualized payment volume 增长 38 倍。
另一方面,就在六天前,Rain 刚刚收购了 stored-value payment startup Ansa。这个消息对我又多了一层私人色彩,因为 Ansa 创始人 Sophia Goldberg 是我之前在 Adyen 的同事和朋友。收购之后,她加入 Rain 担任 Head of Payments。
融资、收购、Agentic Payments Alliance。
把这三个本来看起来没有必然联系的新闻放在一起,Rain 最近这一年的战略路线突然变得清晰了很多。
更重要的是,它也暴露出了 agentic commerce 眼下一个经常被 AI 和 crypto 两边的宏大叙事掩盖的问题。
现在的问题可能已经不是:AI 能不能替我们花钱?
而是:我们到底应该给 AI 多大的花钱权力?
Rain 对 APA 的定义是一个 “working coalition”,由 founding members 共同运行,而不是 Rain 自己拥有的行业协会。甚至连联盟的 charter 和具体 mission,都准备由成员之后共同制定。第一阶段预计做 shared research、framework,测试 agent identity 和 authorization 方面正在形成的标准,以及参与监管讨论。
这个区别非常重要。
因为过去一年 agentic payments 已经快变成一个大中厂们的大杂烩 alphabet soup 了。
Coinbase 有 x402。OpenAI 和 Stripe 有 ACP,Stripe 和 Tempo 又有MPP。Google 有 AP2 和 UCP。
Visa 自己还有 Trusted Agent Protocol,Mastercard 则有 Agent Pay 和刚推出不久的 Agent Pay for Machines。
所以,APA 至少在今天,不是这一串缩写后面再加一个新的 payment protocol。
它更像是有人突然发现:大家协议已经造了不少,但可能需要先坐下来聊聊这些东西最后怎么拼到一起。
如果只是看 logo,这个联盟有点杂。
但把它们按照支付产业链拆开,就容易理解很多。
Visa 和 Mastercard 自然是传统 card networks。
Fiserv、Shift4、Evertec、Episode Six、Lithic、Yuno 等分布在 processing、issuing、acceptance 和 orchestration 的不同位置。
另一边是 crypto-native infrastructure。Circle 是 stablecoin issuer;Solana、Avalanche、Monad 提供 blockchain rails;Uniswap Labs 靠近链上流动性;Fireblocks、Turnkey、Crossmint 更靠近 wallet、key management 和 transaction infrastructure。
再往中间走,是 payment credential、risk 和 compliance。Basis Theory 正在做 agentic credentialing:用户不是把原始 payment method 交给 AI,而是先规定 merchant、金额、过期时间,再给 agent 生成一个只够完成这一次任务的 credential。 Chainalysis 和 Sardine 分别代表 crypto compliance 与 fraud/risk。delta Network 更直接把自己定位在 mandate enforcement:agent 提出支付请求之后,先检查它是不是符合用户原来的授权,再决定 allow、block 还是 escalate。
这张图其实把 agentic payment 所需要的大部分零件都摆出来了。
但与此同时,它也暴露了一个非常显眼的洞。
那些真正掌握 agent 的公司在哪里?
OpenAI 不在。Google 不在。Anthropic 不在。Amazon、Microsoft 也不在。
今天坐在桌边的大部分,是帮钱移动、存储、授权、清算和风控的人;真正决定几十亿消费者未来会使用哪个 AI agent 的 distribution owners,基本没来。
这个缺口不是小事。
今年 6 月,Visa 已经宣布与 OpenAI 建立战略合作,希望直接把 Visa payment credentials 和 trusted agent identity 接进 OpenAI 的 agentic commerce 体系。 Google 的 AP2 也已经集合 Mastercard、PayPal、Intuit、MetaMask 等大量参与者。
所以今天的 APA 更像支付基础设施这一边先组织起来了。
至于真正的 agent platforms 会不会进来,什么时候进来,可能直接决定这个联盟最后是行业 infrastructure,还是只是一张很豪华的 logo wall。
再回到 Rain 本身。
过去外界理解 Rain,很容易把它归类成 stablecoin card infrastructure。
用户的钱可以留在 stablecoin 世界里,Rain 在后台把它和传统 card networks 接起来。对于最终消费者来说,买咖啡还是刷 Visa;对于后台来说,资金不一定需要以传统银行账户里的美元形式一路移动。
这是过去两年 stablecoin infrastructure 最重要的一条产品路线:不要逼用户改变支付习惯,而是把新的 settlement rail 藏到后台。
但是今年开始,Rain 在往另外一层走。
6 月,它推出 Agent Control Layer。一个企业可以提前规定 agent 能在哪些 merchant 消费、哪些 MCC category 可以用、单笔多少钱、多久可以花一次、card 什么时间失效。规则不是出了事之后查日志,而是在交易之前 enforce;越界,钱就不动。
这听起来像很细的 payment product feature,但我觉得恰恰是这件事最重要。
传统支付系统有一个被我们默认了几十年的前提:花钱的人就是账户背后那个人。
信用卡时代围绕这个假设发展出了一整套 authentication、fraud detection、chargeback 和 liability framework。
AI agent 把这个假设打碎了。
真正的消费者可能星期一晚上告诉 AI:“帮我安排下周去纽约的行程,酒店每晚别超过 400 美元,机票尽量用 United,整个行程控制在 2,500 美元。”
星期二下午,agent 才真的去下单。
这时候消费者根本不在 checkout 页面前面。
传统 payment authentication 问的是:“现在点下 Buy 按钮的人是不是你?”
Agentic payment 要回答的却是:“这个软件现在做的事情,是不是仍然属于你昨天授权给它的事情?”
两者差得非常远。
这也是为什么六天前的 Ansa 收购,放在今天回头看特别有意思。
Ansa 原本做的并不是 AI。
它做 stored value,也就是 merchant-controlled wallet。最经典的例子就是 Starbucks:消费者先把钱放进去,这个 balance 可以在哪里花、兑换什么 reward、什么时候过期,都由一套规则管理。
Ansa 更有意思的创新,是它和 Mastercard 做了特殊的 rail arrangement,让 stored balance 可以通过 Mastercard 现有 terminal 被消费,而 merchant 不需要重新换 POS。收购之后,Rain 希望把这种 closed-loop balance 进一步延伸到自己的 Visa 和 Mastercard acceptance network。
但 Rain 自己在收购公告里还专门加了一段 agentic payments。
原因很简单。
一个 programmable stored balance 的本质,其实就是:谁可以花这笔钱?在哪里花?最多花多少?什么时候失效?
把“Starbucks 用户”换成“AI agent”,这四个问题几乎原封不动。
所以我越来越觉得,Rain 收购 Ansa 真正长期有价值的部分,可能不只是 merchant wallet 和 loyalty。
它是在补一块 programmable money control。
Rain 年初融资的时候,核心故事还是把 stablecoin 变成现实世界可消费的 money。
到了今天,它开始尝试回答另外一个问题:
当 money 本身已经 programmable 之后,谁来控制这个 program?
这可能也是整个agentic payments赛道现在最容易看错的地方。
Crypto 世界很容易把 agentic payments 理解成 stablecoin 的 killer app。
逻辑听起来完全说得通。
机器不会嫌钱包麻烦,不需要漂亮的 mobile app,也不会在意 seed phrase 的心理障碍;它们全天候运行,可以瞬间签名。更重要的是,如果一个 agent 每秒购买几十次 API call、compute 或 data,一笔交易可能只有 0.01 美元甚至更低,传统 card fee structure 显然非常别扭。
x402 就是这个方向最纯粹的表达。
但如果因此得出“AI agent 会把 Visa 和 Mastercard 干掉”,我觉得又过于武断了。
想象另一个场景。
你的 agent 不是花 0.001 美元买一个 API call,而是替你在 United 买机票、在 Marriott 订酒店、在 Amazon 买一个显示器。
这时候,最大的技术难题根本不是把一美元从 A 移到 B。
Visa 和 Mastercard 几十年堆出来的全球 merchant acceptance、tokenization、fraud tooling、refund、dispute、chargeback 和 issuer relationships,突然又变得非常有价值。
Mastercard 今年推出 Agent Pay for Machines 时,自己已经把答案写得很清楚:它支持的不只是 cards,而是 cards、accounts 和 stablecoins 多种 settlement rails。合作伙伴里同时出现了 Coinbase、Solana、Rain、Stripe、Adyen、Crossmint 和 Basis Theory。
Visa 的野心甚至更明显。
今年 4 月推出 Intelligent Commerce Connect 时,它直接把自己定义为 network、protocol 和 token-vault agnostic,商户一套 integration 可以接受来自不同 agent protocols 和不同 card networks 的交易。
老牌 card networks 看起来并没有选择和 stablecoin 拼个你死我活。
它们正在想办法把 stablecoin 也装进自己的工具箱。
所以未来更可能出现的终局,不是 rail replacement,而是 rail specialization。
机器之间高频、低价值、原生数字服务的交易,stablecoin 和 x402 一类 infrastructure 很有优势。
机器替人购买现实世界商品,card network 现成的 acceptance 和 consumer protection 仍然很难绕开。
真正跨越两边、而且两边都必须解决的问题,是上面的 authorization layer。
想象一个最简单的问题。
你告诉 AI,帮你买一张去纽约的机票,预算 1,000 美元。
它最后因为 hallucination、软件 bug、merchant manipulation,或者自己错误理解了你的要求,买了一张 5,000 美元的商务舱。
谁来背锅?
消费者会说:我从来没有授权这笔交易。
银行会说:credential 是你自己授权给 agent 的。
AI 公司会说:我们只是软件 interface。
merchant 会说:我们收到的是一笔经过 authentication 的合法付款。
payment network 会说:我们的工作是 routing 和 settlement。
以前信用卡 fraud 最经典的问题是:谁做的支付?
未来的问题会逐渐变成:谁授权agent做的支付,而且具体授权内容是什么?
也正因为这样,现在几乎所有看起来路径完全不同的公司,最后都在偷偷往同一个地方靠。
Google AP2 做 mandate。Basis Theory 做 allowance 和 scoped credential。Visa 做 Trusted Agent identity 和 payment instruction。Mastercard 做 Verifiable Intent。Rain 做 Agent Control Layer。delta 做 pre-payment mandate enforcement。
大家表面上在争 payment,但实际上都在争 permission。
这可能才是 agentic payments 最值得关注的一层。
但我们真的还需要一个新的Alliance吗?
这也是我对今天新闻最大的保留意见。
说实话,agentic payments 现在缺的恐怕不是更多 logo。
文章开头提到的各种协议、token、credential、mandate 已经有点进入 USB 标准大战的感觉了。
在这种环境里,如果 APA 接下来再花一年设计一个 “APA Protocol”,我反而不会太兴奋。
真正有价值的事情,是让这些体系可以互相说话。
一个消费者可能在 ChatGPT 里下达任务,用 Visa credential 授权,通过 Rain 的 control layer 限制金额,agent 中途用 x402 购买数据服务,最后 merchant 通过另外一家 processor 收款。
现实世界不会按照任何一家公司的 architecture diagram 运行。
它一定是杂乱的。
所以真正的 infrastructure,不是把所有人迁移到同一条 rail,而是让不同 rails、不同 agents、不同 merchants、不同 identity 和不同 risk systems 之间仍然能够清楚回答:
这是谁的 agent?它代表谁?用户到底授权了什么?这一笔有没有越界?如果出了错,谁负责?
这才是 interoperability 真正困难的部分。
因此,我暂时不会把 Agentic Payments Alliance 写成一个历史性的新标准。
它离那个位置还很远。
而且最重要的 OpenAI、Google、Anthropic 等 agent platforms 目前都没在 founding member list 里。
与此同时,Visa 已经直接和 OpenAI 合作,Google 自己有 AP2,Mastercard 的另一套生态又包括 Adyen、Stripe、Coinbase、Cloudflare、Ant International 等一批 APA 没有的公司。
如果过半年回头看,APA 只是开了几次会、写了几份白皮书,那今天这件事的历史意义可能相当有限。
但是,这不代表这条新闻不重要。
恰恰相反。
过去几年 crypto payment 行业一直在讨论钱怎么更快、更便宜地移动。
现在 AI agent 把另外一个问题推到了桌面中央:
有能力移动钱,和有权力移动钱,是完全不同的两件事。
而整个 payment industry 正在围绕这两句话重构自己的基础设施。
McKinsey 给出的中性情景,是到 2030 年全球可能有 3–5 万亿美元 consumer commerce 被 AI agents 中介。这个数字最后就算错一半,其实都不妨碍眼下这个更底层的问题成立。
因为只要越来越多交易不是由一个人坐在 checkout 页面前点击 Buy,那么 payment industry 过去几十年围绕“人在场”建立起来的 identity、authorization、fraud 和 liability assumptions,就必须重新写。
这样再看 Rain 最近八个月的动作,就很好理解了。
1 月融资,是扩大 stablecoin payment infrastructure。
6 月 Agent Control Layer,是给 money movement 加 rules。
8 月收购 Ansa,是把 programmable balance 补进来。
六天以后成立 APA,是开始试图参与定义整个行业的 rules。
Rain 未必会成为最后的赢家,APA 更未必会成为 agentic commerce 的最终标准。
但这家公司在赌一个挺聪明的位置:
未来最重要的支付公司,不一定只是负责把钱从 A 搬到 B。它可能要负责决定,在什么条件下,谁有资格让这笔钱从 A 搬到 B。
过去这个“谁”几乎一定是人。
未来,它越来越可能是一段软件。
我现在最想知道的,因此不是哪条链 TPS 更高,也不是下一代 AI agent 用 USDC 还是 Visa。
而是那个更老派、更 payment 的问题:
当你的 AI 替你花错了一笔钱,最后到底谁背锅和买单?
谁能把这个问题回答清楚,谁才真正开始掌握 agentic payments 的未来。