王兴兴上市后直接持股21.4395%,若将其在上海宇翼中的间接经济权益一并折算,其经济权益约30%;900元股价对应的账面持股市值已经超过1000亿元。
文章作者、来源:0x9999in1,ME News
TL;DR
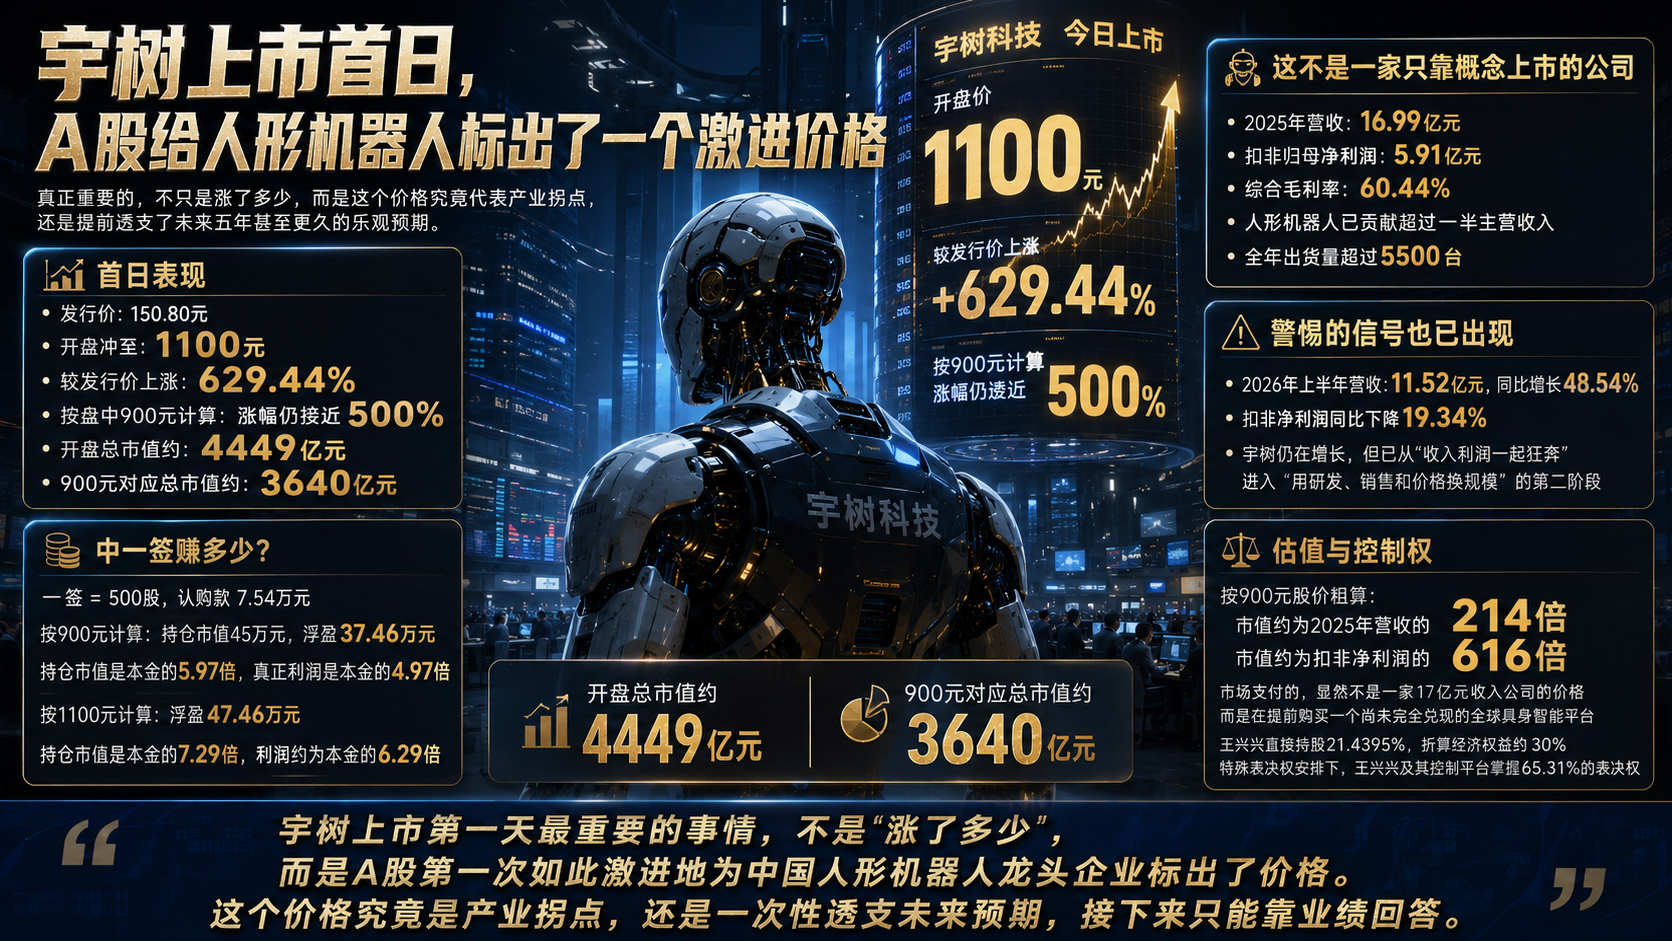
- 宇树科技8月19日登陆科创板,发行价150.80元,开盘直接冲到1100元,较发行价上涨629.44%,开盘总市值约4449亿元。按盘中900元计算,涨幅仍接近500%,总市值约3640亿元。
- “中一签赚近6倍”需要把概念说清楚:900元时,一签500股市值45万元,较7.54万元认购款浮盈37.46万元,持仓市值是本金的5.97倍,但真正的利润是本金的4.97倍;1100元时浮盈47.46万元,市值是本金7.29倍,利润约为本金6.29倍。
- 宇树不是一家单靠概念上市的机器人公司。2025年营收16.99亿元,扣非归母净利润5.91亿元,综合毛利率达到60.44%;人形机器人已经贡献超过一半主营收入,全年出货量超过5500台。
- 但真正值得警惕的数据也已经出现:2026年上半年营收11.52亿元,同比增长48.54%,扣非净利润却同比下降19.34%。宇树仍在增长,只是从“收入利润一起狂奔”进入了“用研发、销售和价格换规模”的第二阶段。
- 按900元股价粗算,宇树市值约为2025年营收的214倍、扣非净利润的616倍。市场今天支付的显然不是一家17亿元收入公司的价格,而是提前购买了一个尚未完全兑现的全球具身智能平台。
- 王兴兴上市后直接持股21.4395%,若将其在上海宇翼中的间接经济权益一并折算,其经济权益约30%;900元股价对应的账面持股市值已经超过1000亿元。不过,这与可即时变现的个人财富完全不是一回事。公司特殊表决权安排下,王兴兴及其控制平台掌握65.31%的表决权。
- 所以,宇树上市第一天最重要的事情并不是“涨了多少”,而是A股第一次如此激进地给中国人形机器人龙头企业标出了一个价格。这个价格究竟是产业拐点,还是把未来五年甚至更久的乐观预期一次性透支,接下来只能靠业绩回答。
一、1100元开盘,市场抢的究竟是什么?
8月19日上午,宇树科技正式登陆科创板。
发行价150.80元,开盘价1100元。
629.44%的涨幅,4449亿元左右的开盘市值。
这不是普通意义上的“新股高开”,而是一场几乎毫不掩饰的稀缺资产争夺。宇树发行4044.6434万股,占发行后总股本10%,上市初期真正无限售流通的股份只有约3008.77万股,占总股本7.44%;网上中签率更只有0.01809759%,一共19414个中签号码,每签500股。换句话说,庞大的资金需求,撞上的是一个异常狭窄的流通盘。
于是,一个很容易让人激动的数字出现了。
按盘中900元计算,中一签500股的持仓市值达到45万元,认购成本7.54万元,浮盈37.46万元;若按开盘1100元计算,500股价值55万元,浮盈47.46万元。
但这里有一个金融报道里经常被模糊掉的小问题。
900除以150.8等于5.97,所以准确的说法是:**股票市值变成了认购本金的5.97倍,而不是“赚了5.97倍”。**真正的浮盈是本金的4.97倍。同样,1100元对应的市值是本金7.29倍,真正浮盈约为本金6.29倍。
数字已经足够惊人,没必要再给它加杠杆。
更重要的问题是:为什么资金愿意把一家IPO估值约610亿元的公司,在一个早晨推到4000亿元以上?
因为市场今天买的根本不只是宇树2025年的利润。
它买的是“人形机器人第一股”的稀缺性,买的是中国供应链在电机、减速器、关节、控制器、电池和整机工程化上的成本能力,也是在买一种可能性:如果大模型之后下一个超级入口真的是具身智能,那么中国有没有机会诞生自己的机器人平台型公司?
宇树恰好站在这个问题最刺眼的位置上。
这就是它今天最昂贵的资产——不是一台G1,也不是一条会翻跟头的视频,而是“如果机器人产业真的爆发,谁最可能先吃到量”的想象空间。
问题也恰恰出在这里:想象空间是可以无限大的,利润表不行。
二、宇树为什么不是一家只有故事的机器人公司?
如果宇树只是一个机器人概念,它撑不起今天的情绪。
真正让资本敢于把预期推到如此极端的位置,是因为宇树确实已经做出了这个行业少见的商业化成绩。
2023年、2024年和2025年,公司营业收入分别约1.59亿元、3.93亿元和16.99亿元。2025年扣非归母净利润达到5.91亿元,综合毛利率60.44%。在机器人仍被大量投资者视作“烧钱行业”的阶段,一家公司可以同时做到高速放量、盈利和高毛利,本身就足够稀缺。
更关键的是,宇树已经发生了一次产品结构上的翻转。
2023年,公司人形机器人销量只有5台;2024年增长到412台;2025年销量达到5215台,全年出货量超过5500台。人形机器人主营收入从2023年的296.71万元,上升到2025年的8.68亿元,占主营业务收入51.78%,第一次超过四足机器人成为第一大收入来源。
与此同时,四足机器人也没有消失。2025年销量达到23037台,仍然构成宇树非常重要的商业基本盘。
这组数据真正有意思的地方,还不是“卖得多”,而是“越卖越便宜”。
人形机器人平均售价从2023年的约59.34万元下降到2024年的26.04万元,再下降到2025年的16.64万元;四足机器人平均售价则从3.83万元下降到3.03万元左右。
价格在降,销量在放,毛利率却往上走。
这是资本最喜欢的一种组合,因为它意味着公司至少在过去几年表现出明显的成本曲线优势:供应链成熟、自研核心零部件、规模化生产和产品结构变化,有能力抵消终端降价带来的压力。
这也是为什么宇树真正值得研究,而不是只值得围观。
很多机器人公司最大的问题,是产品足够酷,却无法证明客户愿不愿意持续付钱;宇树至少走过了最早的那道门槛——它已经证明机器人可以从Demo变成商品,也证明自己有能力把商品卖出去。
只是,第一道门槛过去之后,第二道门槛已经来了。
三、3640亿元市值之后,最难回答的是估值
按照900元股价计算,宇树科技总市值约3640亿元;如果按照早盘1100元计算,则达到约4449亿元。
这两个数字意味着什么?
用2025年16.99亿元营收计算,900元对应的市销率约214倍;1100元对应约262倍。
再用2025年5.91亿元扣非归母净利润计算,900元对应约616倍市盈率,1100元则约753倍。
这已经不是在给2025年的宇树定价了。
资本市场实际上是在说:今天17亿元左右的收入,只是未来巨大商业体量的起点;今天5亿多元的扣非利润,也远远不是成熟期利润。
这当然可能发生。
但问题是,市场提前支付的未来越多,公司就越没有犯错的空间。
而宇树最新的半年报,已经给出了第一个值得冷静下来的信号。
2026年上半年,公司实现营收11.52亿元,同比增长48.54%;归母净利润2.74亿元,而去年同期受股份支付影响为亏损3202.45万元。单看这两个数字,依然非常漂亮。
可扣除非经常性损益后,净利润是2.44亿元,同比下降19.34%。
公司给出的原因也很直接:研发费用、销售费用等期间费用增幅较大,其中研发费用同比增加8203.74万元;与此同时,公司也明确提示,随着收入基数扩大、行业热度有所缓和以及竞争加剧,营收增速较此前的高速阶段有所下降。(21财经)
这才是上市之后真正值得盯住的数据。
过去的宇树,最漂亮的故事是“收入增长,同时利润爆发”;未来的宇树,很可能必须接受另一种现实——竞争越来越强,产品继续降价,研发越来越贵,销售网络越来越重,为了把机器人真正推入工厂、商业和家庭,公司需要先付出大量成本。
这不是坏事。
一家想成为全球机器人平台的公司,本来就不可能靠少量研发费用永远保持领先。
真正的问题在于:利润下降是主动投资未来的短期结果,还是行业竞争开始侵蚀盈利能力的长期信号?
现在,没有人能给出答案。
而600倍以上的扣非市盈率,已经在替市场押注第一种答案。
这就是今天宇树股价最有张力的地方:公司基本面不是假的,产业趋势也不是假的,但价格同样是真的。
好公司和好股票,从来不是一个概念。
四、王兴兴身家破千亿,先别急着写成财富神话
宇树上市,还有一个极具传播力的故事:1990年出生的王兴兴,账面身家突然跨进千亿元区间。
招股文件显示,发行前王兴兴直接持有8671.4964万股,占23.8216%;发行后其直接持股比例为21.4395%。发行前,他还通过员工股权激励平台上海宇翼间接拥有9.5367%的经济权益。考虑本次IPO发行新股造成约10%的稀释,其上市后直接与间接经济权益合计大约为30%。
如果简单按照900元股价折算,这部分经济权益对应的账面持股市值约1093亿元;按1100元开盘价折算,一度约1336亿元。
所以,“王兴兴持股市值突破千亿元”并没有数学问题。
但一定要加三个字:账面值。
上市首日只有7.44%左右的总股本属于初期无限售流通股。创始人的原始股份、员工平台权益都受到锁定安排和交易条件约束,更不可能假设整个持股能够按照盘中900元或者1100元一次性出售。
边际成交价格乘以全部股份,是资本市场计算市值的标准方法,却不等于一个人今天真的能够拿走1000亿元现金。
这一点很重要。
因为资本市场最喜欢把企业价值、持股市值和个人可变现财富揉成一个戏剧性的数字,而这三件事实际上不是一回事。
如果一定要谈“90后首富”,还应该更新一个参照。2026年《新财富500创富榜》中,影石创新创始人刘靖康以232亿元持股市值新上榜,而不是继续停留在2025年的202亿元数据。按相近的持股市值口径粗略比较,宇树上市首日的王兴兴确实已经远远超过这一公开榜单参照。
但富豪榜的最终排名还涉及估值日、限售折价、间接持股计算方式等差异。因此,把王兴兴称作当天资本市场语境中的“90后新首富”可以理解;把1093亿元直接当成已经落袋的个人财富,就过头了。
更值得注意的其实是另一件事。
上市之后,王兴兴及其控制的持股平台合计控制公司31.29%的股份,但由于公司存在特别表决权安排,他及其控制平台掌握65.31%的表决权。部分A类股份每股拥有10票表决权,普通股份每股1票。
这意味着宇树上市了,但王兴兴仍然拥有非常强的战略控制力。
好处显而易见:机器人是长周期研发行业,公司可以降低短期资本市场对技术路线的干扰。
另一面同样明确:当一个创始人在一家数千亿元市值企业中拥有如此集中的表决权,治理、信息披露和资本配置能力就会成为长期估值的一部分。
市场今天相信的是王兴兴。
以后,它还要验证王兴兴。
五、真正的战争,不是机器人跑得多快,而是能不能开始干活
宇树这些年极其擅长制造一种视觉冲击。
机器人跑步、跳跃、翻跟头,动作越来越稳定,价格却越来越低。这是工程能力最直观的表达,也帮助宇树迅速获得全球认知。
可是,一台人形机器人能够完成高难度动作,与它能否每天八小时、十小时稳定进入真实生产环境,中间还有很远的距离。
真正决定这家公司最终值600亿元、2000亿元还是4000亿元以上的,不是一次跑步速度,也不是一次舞台表演。
而是三个问题。
第一,它能不能从“卖机器人本体”走向“卖劳动能力”?
第二,它能不能形成足够多的真实世界数据,让机器人的感知、规划、操作和泛化能力持续提升?
第三,它的硬件成本下降速度,能不能长期跑赢行业价格下降速度和研发投入增长速度?
这才是具身智能真正残酷的部分。
硬件工程决定一家公司有没有资格坐上牌桌,模型、数据、任务成功率和应用闭环,才决定最终能不能把桌上的筹码拿走。
宇树自己显然也知道这一点。
公司原计划募集资金用于项目投资约42.02亿元,其中约20.22亿元投向智能机器人模型研发,约11.10亿元投向机器人本体研发,约4.45亿元用于智能机器人新产品开发,约6.24亿元用于制造基地建设。
最大的单一投入,不是厂房,而是模型。
这其实比任何口号都更能说明问题。
宇树已经靠电机、关节、控制、整机和供应链效率建立了第一阶段优势,接下来它要回答的是:能不能把一个“身体很强”的机器人公司,真正升级成一个“身体和大脑同时进化”的具身智能公司。
如果成功,今天看起来荒谬的高估值,未来可能被快速增长的收入稀释。
如果失败呢?
那4000亿元就会变成一道极其苛刻的算术题。
因为硬件公司最怕的,从来不是没有销量,而是销量越来越高、竞争越来越激烈、价格越来越低,最后却发现自己的利润率和技术差异都在一起收窄。
六、今天不是给宇树的未来盖章,而是第一次给它标价
宇树科技上市首日最容易留下的记忆,是1100元,是629%,是中一签浮盈47万元,是一个1990年出生的创业者突然拥有上千亿元账面持股市值。
这些数字确实足够刺激。
但五年之后重新回看2026年8月19日,真正重要的事情可能只有一个:
中国资本市场第一次用数千亿元的价格,公开给一家已经开始规模商业化的人形机器人公司投票。
这张票很贵。
贵到它已经不仅要求宇树继续卖机器人,还要求宇树不断扩大市场;不仅要求收入增长,还要求成本继续下降;不仅要求硬件领先,还要求具身智能模型真正形成壁垒;不仅要求中国市场认可,还要求它能够在全球竞争中维持产品、供应链和技术优势。
今天的暴涨,是奖励,也是债务。
股价提前把大量未来收入、未来利润、未来市场份额,甚至未来机器人产业的想象空间装进了现在的市值里。
接下来王兴兴要做的,反而比IPO之前更简单,也更残酷:
把未来,一点一点交付出来。
宇树已经证明了一件很难的事情——中国公司有能力把高性能机器人做出来、把价格打下来、再把它规模化卖出去。
但4000亿元的市场真正追问的是另一件事:
机器人能不能从一件令人惊叹的商品,最终变成像汽车、手机、计算机一样真正进入大规模生产与生活的基础工具?
如果答案是肯定的,宇树今天的上市只是开始。
如果答案没有市场想象得那么快,那么8月19日留下的就不只是一个机器人公司的高光时刻,也会成为一次关于稀缺性、情绪和未来预期如何把估值推向极致的经典案例。
所以,今天可以兴奋。
但别急着庆祝终局。
机器人已经跑起来了。
现在轮到业绩追股价了。
参考资料
- 宇树科技股份有限公司:《首次公开发行股票并在科创板上市招股说明书》,上海证券交易所,2026年。
- 宇树科技股份有限公司:《首次公开发行股票科创板上市公告书》,上海证券交易所,2026年8月18日。
- 上海证券交易所:《宇树科技首次公开发行股票并在科创板上市发行公告》,2026年7—8月。
- 澎湃新闻、21世纪经济报道:《宇树科技上半年收入11.52亿元同比增超48%,扣非净利同比下降19%》,2026年8月18日。
- 金融界:《宇树科技IPO首日高开629%,市值4449亿元》,2026年8月19日。
- 财联社:《宇树科技,8月19日上市》,2026年8月17日。
- 《新财富》:《2026新财富500创富榜》,2026年6月。
- 证券时报:《5439亿元蝉联首富,他刷新中国纪录!2026新财富500创富榜》,2026年6月17日。