算力期货真正的意义,可能不是创造一个新交易品种,而是为AI时代建立第一张“资源价格地图”。
文章作者、来源:0x9999in1,ME News
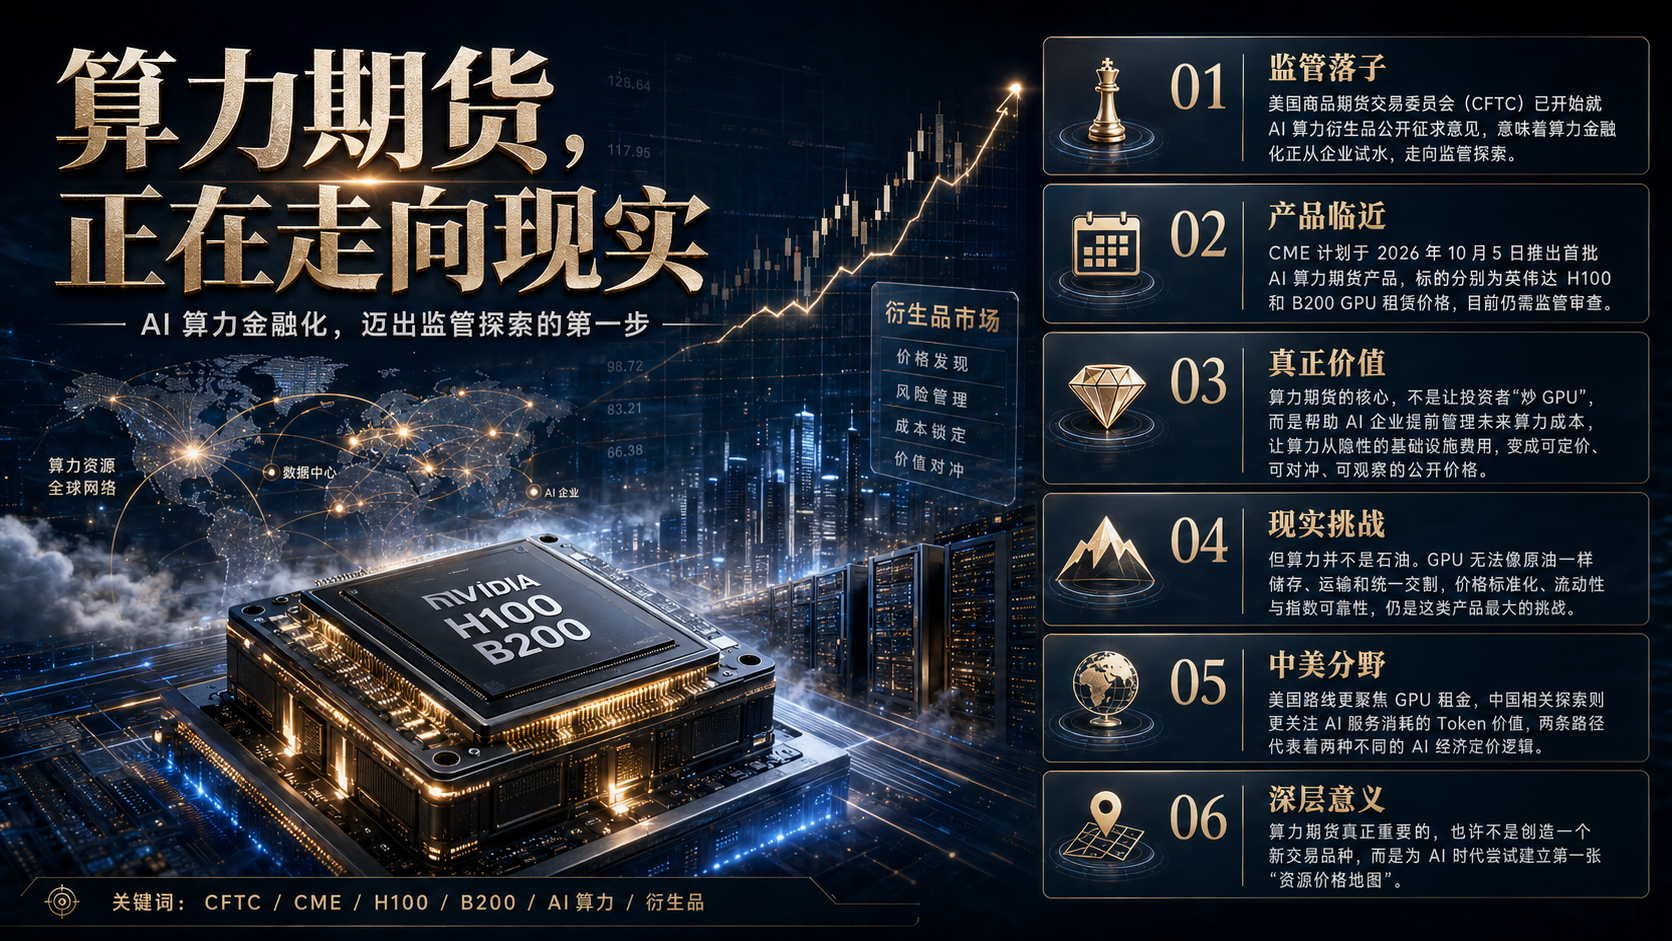
TL;DR
- 美国商品期货交易委员会(CFTC)开始就AI算力衍生品公开征求意见,意味着算力金融化从企业尝试阶段进入监管探索阶段。
- CME计划于2026年10月5日推出首批AI算力期货产品,标的分别为英伟达H100和B200 GPU租赁价格,目前仍需监管审查。
- 算力期货的核心价值不是让投资者“炒GPU”,而是让AI企业提前管理未来算力成本,让算力从隐性的基础设施费用变成公开价格。
- 但算力并不是石油,GPU无法像原油一样储存、运输和统一交割,价格标准化、流动性和指数可靠性仍是最大挑战。
- 美国路线聚焦GPU租金,中国相关探索更关注AI服务消耗的Token价值,两种路径代表两种不同的AI经济定价逻辑。
- 算力期货真正的意义,可能不是创造一个新交易品种,而是为AI时代建立第一张“资源价格地图”。
美国为什么要给算力建立金融规则?
AI发展到今天,一个越来越明显的事实正在浮现:未来竞争的核心,不只是模型能力,也不只是算法创新,而是谁能够获得更便宜、更稳定、更大规模的计算资源。
过去几十年,人类经济围绕能源建立了一套成熟的价格体系。石油有期货,天然气有远期合同,金属有交易市场。企业知道未来成本大概在哪里,也可以通过金融工具管理波动。
但AI时代最关键的资源——算力,却长期处于一种尴尬状态。
一家公司想训练大型模型,需要购买或者租赁大量GPU。问题在于,同样一块英伟达H100 GPU,在不同云厂商、不同地区、不同合同周期下,价格可能完全不同。企业知道自己支付了多少钱,却很难知道市场真实价格是多少。
这意味着什么?
意味着AI产业正在高速扩张,但它最重要的生产资料,却没有一个成熟的公开定价体系。
美国监管机构现在关注的,正是这个缺口。
CFTC此次针对AI算力衍生品公开征求意见,并不是简单批准一个新金融产品,而是在探索一个更深层的问题:算力是否已经具备成为金融商品的条件。监管部门重点关注价格指数是否容易被操纵、市场是否具备足够流动性,以及普通投资者参与后是否存在风险。(Reuters)
这一步很像过去能源市场的发展过程。
石油并不是天然就成为全球金融资产的。它经历了产地分散、价格混乱、交易标准缺失,然后才逐渐形成纽约、伦敦等全球定价中心。
如今AI算力正在经历类似阶段。
区别在于,石油驱动20世纪工业,而算力可能决定21世纪智能产业的基础效率。
CME押注的不是GPU,而是AI时代的价格信号
CME计划推出的首批产品,实际上比很多人想象中更“传统”。
它并不是交易实体GPU,也不是让投资者买下一批H100芯片等待升值。
根据CME公布的信息,首批产品包括Silicon Data H100 Rental Index Futures和Silicon Data B200 Rental Index Futures,分别追踪两类GPU的小时租赁价格指数,每份合约对应一个月租赁成本,并采用现金结算。(CME Group Inc.)
简单来说:
AI公司未来如果担心GPU租赁价格上涨,可以提前买入期货锁定成本;如果云计算企业担心未来租金下降,也可以通过期货进行风险管理。
这套逻辑并不陌生。
航空公司会通过燃油期货管理油价风险,制造企业会通过金属期货管理原材料成本。那么,AI公司为什么不能通过算力期货管理GPU成本?
尤其是在AI基础设施投入快速扩张的背景下,这个需求正在变得越来越现实。
过去几年,全球科技巨头不断提高AI资本开支。微软、谷歌、亚马逊、Meta等企业持续投入数据中心、GPU集群和AI基础设施。算力已经不再只是技术部门的问题,而逐渐成为企业财务部门必须管理的成本变量。
如果未来一家AI公司每年需要投入数十亿美元购买算力,那么算力价格波动几个百分点,都可能影响利润模型。
金融市场最擅长解决的,就是这种“不确定性”。
所以,CME真正想交易的不是GPU,而是未来AI产业的成本预期。
但算力不是石油,金融化没有那么简单
如果说算力期货代表AI产业走向成熟,那么它也面临一个非常现实的问题:
算力真的能像石油一样被标准化吗?
答案并不简单。
石油虽然来源不同,但可以通过质量等级、交割地点等方式形成标准合约。而GPU算力更加复杂。
一块H100的价值,不仅取决于芯片本身,还取决于所在地区、电力成本、网络条件、服务器配置、软件环境以及云厂商服务能力。
同样是一小时H100计算时间,美国东部的数据中心和亚洲某地区的数据中心,可能并不是完全相同的商品。
更重要的是,算力具有一个传统商品没有的特点:它无法储存。
今天闲置的一小时GPU能力,明天无法重新出售。
一桶石油可以放在油罐里等待价格上涨,但一小时没有使用的计算能力,价值可能直接消失。
这会让算力期货面临更复杂的定价问题。
此外,目前GPU租赁市场本身仍然高度分散。不同供应商之间缺乏统一报价,大量交易属于企业私下谈判,公开市场数据有限。
因此,CFTC提出的问题并不是阻碍创新,而是金融市场进入新领域时必须回答的问题:
价格从哪里来?
谁来提供流动性?
如何避免少数参与者影响指数?
如果这些问题解决不了,算力期货可能只是一个概念漂亮、交易冷清的新产品。
美国和中国正在探索两条不同的AI定价路线
值得注意的是,AI算力金融化并不是只有美国在探索。
中国市场也在研究AI相关金融产品,例如上海期货交易所探索AI Token期货方向,希望关注AI服务消耗和使用价值。
两者最大的区别在于:
美国更关注“生产资料”的价格,也就是GPU和计算资源成本。
中国探索的方向更接近“消费端”的价值,也就是AI服务使用量和Token消耗。
这实际上反映了两种不同理解。
美国认为,AI产业首先是一场基础设施竞争。谁控制算力资源,谁就掌握产业底层定价权。
中国探索则更关注AI应用产生的需求价值,希望捕捉模型调用、服务消费带来的经济活动。
哪一种路线最终成功,现在还没有答案。
因为AI经济仍然处于早期阶段。
互联网时代,人们曾经认为带宽会成为核心资源;移动互联网时代,人们关注流量;今天,所有目光集中到了算力。
但历史告诉我们,真正重要的资源,最终都会经历一个过程:从稀缺,到标准化,再到金融化。
算力期货意味着AI竞争进入新阶段
很多人看到CME推出算力期货,会认为这只是华尔街又创造了一个新的交易品种。
但更深层的意义在于,它说明AI产业正在从技术竞赛进入产业竞赛。
早期AI竞争比的是模型参数、算法效率和人才储备。
下一阶段,比的是能源、芯片、数据中心、资本效率,以及如何管理这些资源。
当算力开始拥有公开价格,当企业可以看到未来成本曲线,当投资者可以判断AI基础设施回报率,整个产业会进入更加透明的阶段。
当然,这并不意味着算力期货一定成功。
金融市场不会因为一个热门概念就自动繁荣。过去很多所谓“未来资产”,最终都因为缺乏真实需求而失败。
算力期货能否成为AI时代的重要基础设施,取决于三个条件:
第一,AI企业是否真的需要风险管理工具;
第二,市场是否能够形成足够交易量;
第三,监管能否建立可信、公平的价格机制。
但无论结果如何,美国监管机构开始研究算力衍生品,本身已经释放出一个非常明确的信号:
AI正在从实验室走向经济系统。
过去,人们讨论AI时,总是在谈模型有多强、参数有多少。
未来,人们可能会更多讨论另一个问题:
一小时智能,到底值多少钱?
当这个问题可以被市场回答时,AI才真正拥有属于自己的经济坐标。
参考资料
- U.S. Commodity Futures Trading Commission, Public Comments and Regulatory Materials, 2026.
- CME Group, “CME Group and Silicon Data to Launch Compute Futures on October 5 to Unlock New Way to Hedge AI Risks”, August 2026.
- CME Group, “Compute Futures”, 2026.
- Reuters, “US CFTC seeks comment on compute derivatives as AI demand grows”, August 2026.
- Financial Times, “CME plans to launch futures market for AI computing power”, 2026.
- Barron’s, “Bleeding-Edge AI Meets Cutting-Edge Finance. Is This Peak AI?”, 2026.