摩根大通:美股到年底仍可慢涨,但将靠轮动推进
文章作者、来源:律动
券商与加密相关股票在二季度财报季后的表现好于市场预期。
据高盛统计,自7月21日板块首家公司公布二季度业绩以来,其覆盖公司股价平均上涨3%,较标普500指数跑赢约1个百分点。二季度行业盈利比市场一致预期高8%,收入高2%,但费用也高出5%。
高盛对下半年保持谨慎乐观。支撑这一判断的核心并非加密交易已经复苏,而是传统经纪业务和预测市场同时具备结构性增长与秋季修复空间。近期加密资产市值回升,则为行业保留了额外上行可能。
估值也提供了一定安全边际。当前板块预期调整后市盈率约24倍,EV/EBITDA约14.5倍,均处于过去五年约30%分位。高盛认为,如果交易量从9月开始改善,板块仍有重新估值的空间。
夏季交易降温,周期可能尚未见顶7月和8月,美国零售股票交易量环比分别下降约15%和14%。在二季度股票交易量和融资余额分别较2021年高点高出约40%和100%的背景下,市场开始担心本轮零售交易周期是否已经触顶。
高盛的判断相对温和。报告认为,绝对交易量创下新高,部分来自券商平台规模扩大。2023年至2025年,主要券商账户数量年均增长约13%,客户资产年均增长约40%。经账户增长调整后,2026年二季度的单位账户交易量仍比2021年周期高点低约8%。
融资余额也呈现类似情况。虽然其绝对规模已经明显超过2021年,但融资余额占客户资产的比例仍低于上一轮高点。由于融资余额与零售股票交易量在历史上具有较强相关性,高盛据此判断,本轮周期仍有进一步扩张空间,只是增速可能放缓。
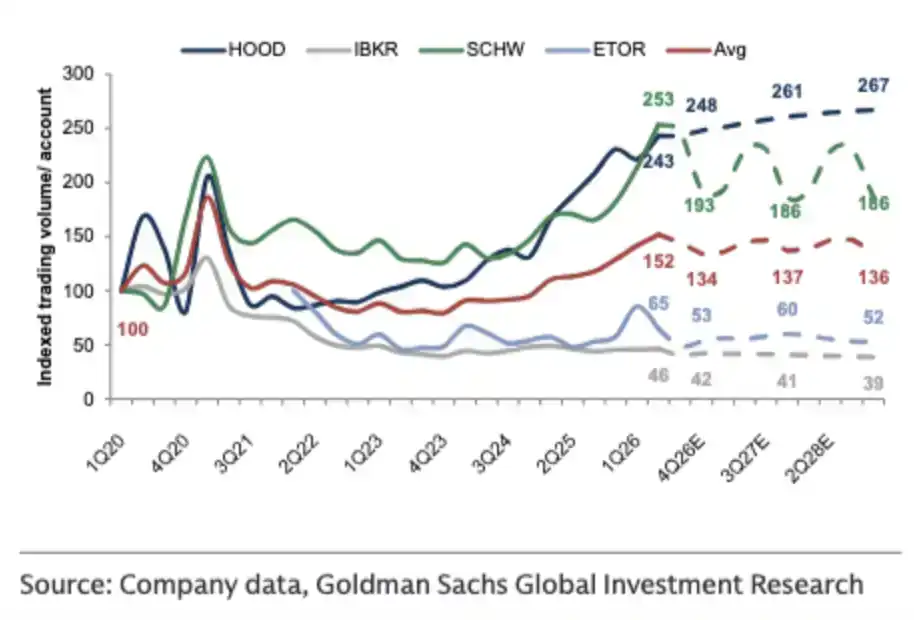
经账户增长调整后,单位账户交易量仍低于2021年高点
季节性同样需要纳入考虑。7月和8月通常是全年零售交易较弱的月份,今年的降幅比历史季节性更明显,但部分交易可能已经被提前释放到6月。当月股票资本市场活动活跃,带动零售参与度和交易量升至纪录水平。
高盛预计,美国2026年股票发行规模将达到创纪录的6750亿美元,其中二季度发行额约2520亿美元。历史数据显示,股票发行活动通常会滞后约一个季度推动零售交易,也有利于证券借贷、股票交易和IPO申购业务。
基于季节性修复与股票发行活动,高盛预计三季度传统零售经纪佣金同比增长28%,股票与期权交易量平均增长约19%。这一预测仍依赖9月交易活动能否如期回升。
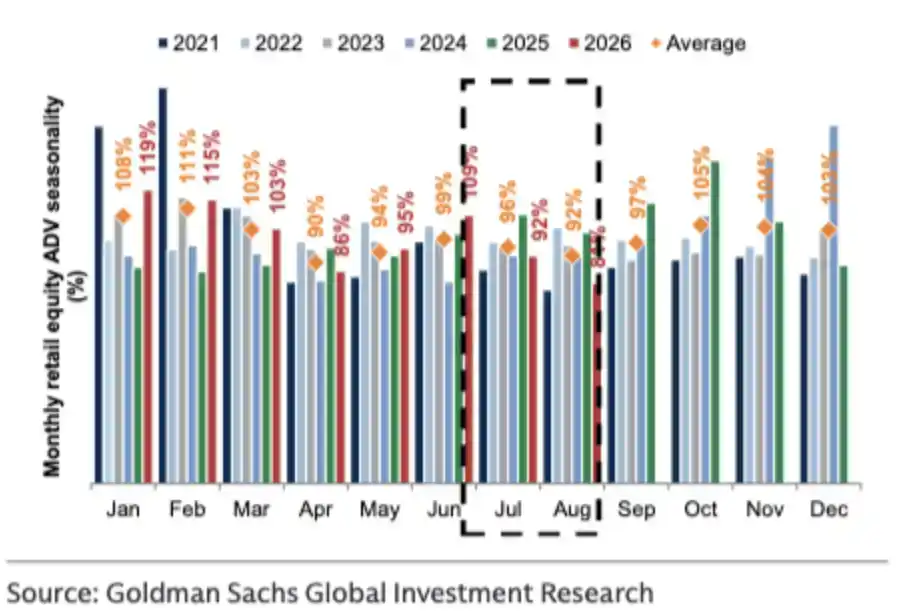
零售交易量的年度季节性
预测市场的秋季弹性可能更大高盛认为,预测市场同时具有结构性增长和周期修复空间,秋季交易回升幅度可能比传统经纪业务更加明显。
从2024年1月至2026年7月,预测市场年化交易量累计增长约1160%。自2025年8月以来,月度独立用户数除2026年4月外均实现环比增长,显示用户基础仍在扩张。
快速增长一度掩盖了预测市场的季节性。按照高盛提供的数据,体育、加密和政治类合约占据绝大多数交易量。2026年7月,体育合约占行业交易量约79%,加密合约约15%,政治合约约2%。
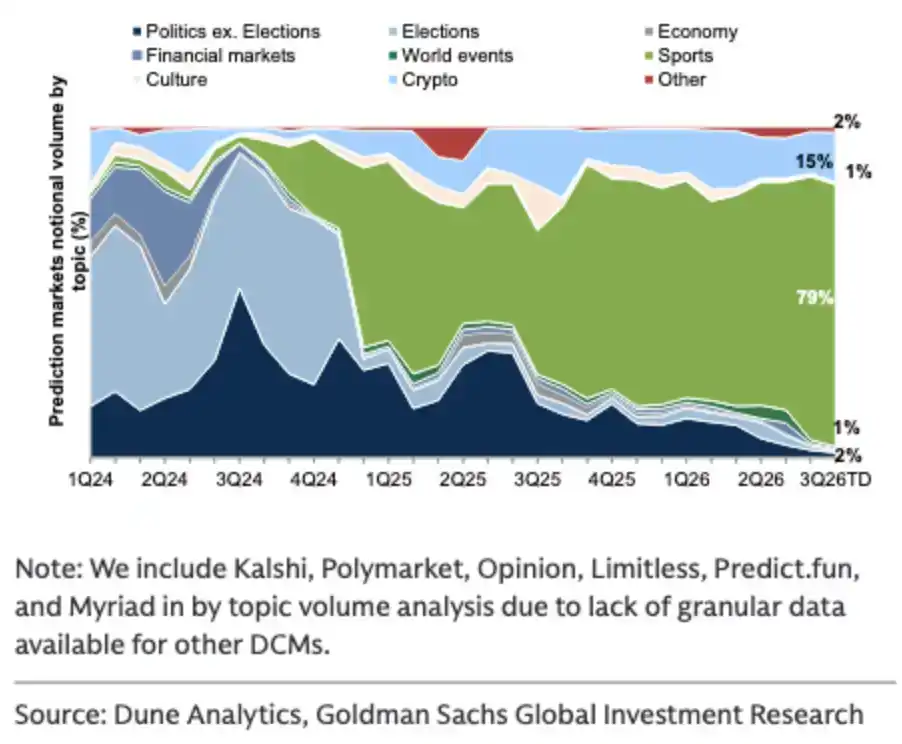
预测市场交易量的品类构成
这三类合约分别受到不同周期驱动。体育交易通常在美国主要职业联赛恢复后回升,9月至次年1月相对活跃;政治合约会在选举临近时放量;加密事件合约则受到币价和加密市场成交周期影响。
由于夏季体育赛事相对较少、美国中期选举交易尚未进入高峰,8月预测市场交易量月内环比下降约15%。高盛将其主要归因于底层事件合约的季节性,而非行业结构性增长终止。
从9月开始,美国体育赛程恢复,中期选举逐渐临近。如果加密市场活跃度同时改善,三类主要合约可能形成叠加效应。不过,预测市场作为一个发展不足三年的资产类别,历史数据仍然有限,季节性规律的稳定程度需要进一步观察。
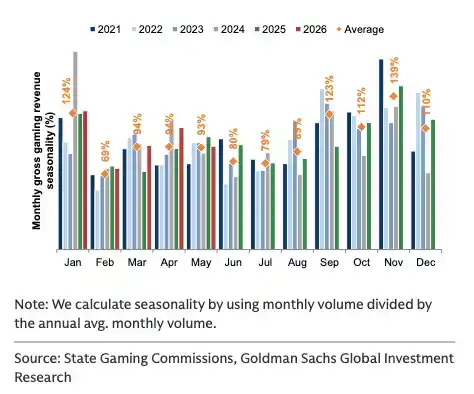
在线体育博彩收入在9月至次年1月相对活跃
加密市值反弹,尚未传导至交易量相比传统交易和预测市场,高盛对加密交易的判断更为谨慎。
7月行业加密交易量环比下降30%,8月至今进一步下降21%。本轮交易下行已经持续约10个月,高于过去五轮加密周期从峰值至低点约4个月的中位数。
据报告统计,过去六轮加密周期中,市场总市值和交易量平均分别下降约51%和66%;本轮截至研报发布时分别下降约40%和75%。这意味着加密交易活动的收缩幅度已经超过历史平均水平,但仅凭跌幅和持续时间,仍不能确认周期已经触底。
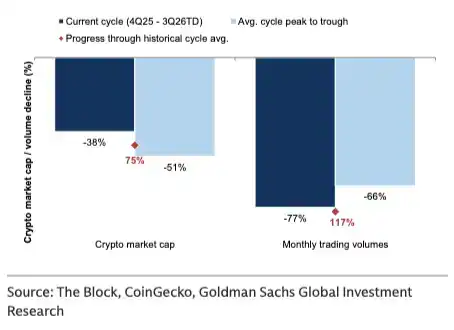
历次周期中加密市值与交易量的平均跌幅
积极信号来自资产价格。研报发布前一周,加密资产总市值上涨约21%。高盛认为,如果市场总市值能够较长时间维持在当前水平,交易量可能随风险偏好改善而回升。
这里的关键在于「持续」。今年4月至5月,加密资产市值也曾短暂上涨约5%,但随后回落,交易量没有形成持续反弹。因此,近期市值上涨只能提高交易复苏的可能性,尚不足以构成趋势反转的证据。
对券商和加密公司的影响也不完全相同。高盛统计显示,2026年以来加密相关公司股价与加密总市值的相关程度中位数约为36%。Robinhood和Figure等业务更多元化的平台,历史上与加密价格的相关性相对较低;Coinbase的经营弹性则更加直接。
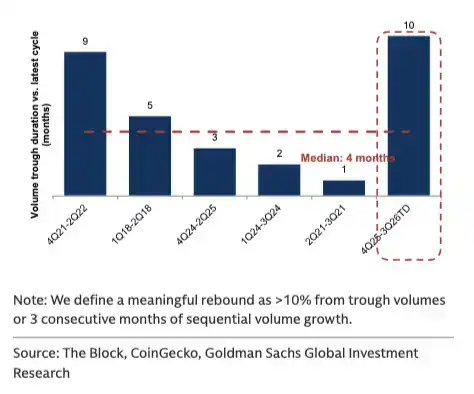
本轮加密交易下行持续时间超过历史中位数
监管改革继续推进,但机构入场仍需立法监管是加密市场能否从周期性反弹转向结构性扩张的另一项变量。
高盛认为,美国国会在本届任期内通过《CLARITY Act》加密市场结构法案的可能性正在降低。参议院未能在8月休会前进行表决,中期选举和后续国会休会进一步压缩了立法时间。
与此同时,美国监管机构仍在推进部分改革。SEC近期提出数字资产「创新豁免」,计划为符合条件的数字资产发行人和证券提供临时性的注册及资格要求豁免。OCC则继续批准数字资产企业获得信托银行牌照,使其能够从事资金转移和资产托管等业务。
这些措施可能推动代币化、托管和去中心化金融等应用扩张,但高盛强调,行政监管的持续性弱于国会立法。要推动机构大规模采用数字资产,市场仍需要更稳定、明确的法律框架。
高盛2025年的机构调查显示,35%的受访管理人将缺乏监管明确性视为进入加密市场的最大障碍,32%将监管明确列为推动机构采用的首要催化剂。因此,监管机构的短期调整可以改善市场环境,国会立法进度才是决定机构资金能否系统性进入的核心指标。
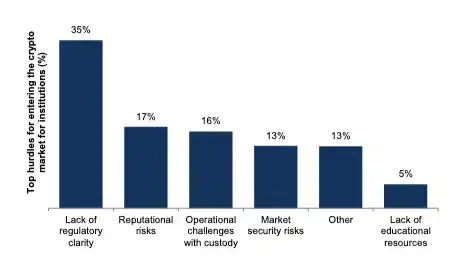
机构进入加密市场面临的主要障碍
平台正在寻找加密交易之外的收入在加密交易低迷的背景下,相关公司主要通过两种方式稳定盈利:压缩费用,以及发展与现货交易量相关性更低的新业务。
据高盛估算,2026年已有五家券商和加密公司采取成本调整措施,平均削减约4%至5%的年度费用,相当于为调整后经营利润率提供约5.8个百分点的支撑。费用控制未能完全抵消收入下调,但减轻了交易低迷对盈利的影响。
从个股看,高盛首选FIGR、HOOD和IBKR,并将COIN视为加密市场复苏时的上行配置。
Robinhood的核心逻辑是账户资产增长和业务多元化。高盛预计,2025年至2028年HOOD每用户平均收入的年复合增速约为16%,客户资产和收入分别增长约29%和21%。增长来源包括传统经纪、预测市场、数字银行、信用卡和财富管理。
其中,预测市场预计贡献HOOD 2026年约13%的收入。其新成立的Rothera预测市场交易所在上线不到两个月后取得约3个百分点市场份额,按报告测算,对应年化收入约1.5亿美元。预测市场的增长速度较快,但平台成立时间较短,当前份额能否维持仍需观察。
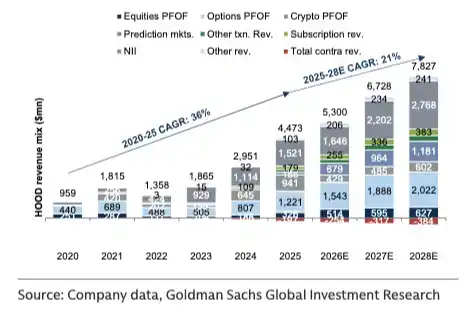
HOOD收入向预测市场、订阅及其他业务多元化
Figure的主要增长来源是房屋净值信用额度贷款,即HELOC市场。三季度至今,其消费贷款市场交易量仍在向同比增长超过100%的水平推进。高盛认为,公司综合费率下降主要源于产品结构和渠道变化,并非单纯降价:大额第一顺位HELOC费率较低,资本占用更轻的FIGR Connect业务费率也较低,但利润率更高。
Interactive Brokers的优势则来自全球化。2026年至今,其超过75%的月活跃用户、约85%的应用下载来自美国以外市场。高盛预计,IBKR账户数量在2026年至2028年分别增长33%、24%和21%,2025年至2028年收入年均增长15%。全球账户增长和超过75%的税前利润率,使其对加密价格波动的敏感度相对有限。
Coinbase提供更直接的加密市场弹性。自2024年一季度以来,公司加密衍生品市场份额提升约8个百分点;稳定币、托管、质押和Prime Brokerage等订阅与服务业务,已贡献2025年约40%的收入。这些收入与加密交易量的相关性相对较低。
COIN也在拓展预测市场、股票交易、银行和财富管理业务。目前这些产品贡献的收入有限,因此高盛主要将其视为潜在上行空间,而非已经兑现的盈利来源。
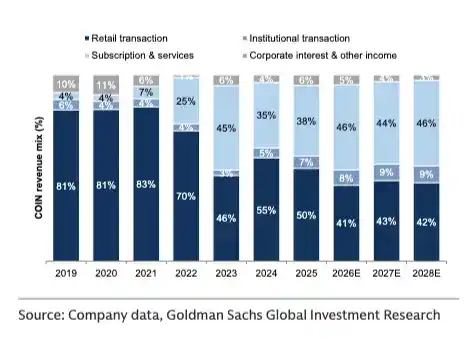
COIN收入向订阅与服务业务迁移
接下来真正要看什么?高盛对券商与加密股的乐观判断建立在几个仍需验证的条件上。
首先,9月零售股票与期权交易量能否摆脱夏季低迷,将决定传统经纪业务的季节性修复是否成立。其次,体育赛事和中期选举能否推动预测市场交易放量,将检验预测市场究竟是可持续的新业务,还是暂时性的高增长品类。
加密市场则需要同时满足价格与成交两个条件。总市值维持在较高水平只是第一步,现货和衍生品交易量能否随后回升,才会真正改善相关公司的交易收入。监管层面,行政机构继续放宽规则可以支持短期创新,国会能否形成稳定的市场结构法案,仍决定着机构采用的上限。
当前板块估值已经回落,但行业内部的增长质量并不相同。FIGR、HOOD和IBKR依靠贷款、预测市场及全球账户增长提供相对独立的基本盘;COIN则保留更高的加密周期弹性。
因此,这份报告押注的并非加密牛市已经重启。高盛更看重的是,券商与加密平台正在增加不依赖单一交易周期的收入来源。接下来需要验证的,是这些新业务能否在秋季交易回暖之后,继续支撑增长。