算力确实是腾讯过去一年最现实的短板。
文章作者、来源:0x9999in1,ME News
TL;DR
- 汤道生这次最值得关注的,不是“AI是一场马拉松”,而是腾讯第一次如此明确地把算力不足、模型训练受阻、产品推广失误和内部项目险些被砍放在一起复盘。对一家习惯以稳健著称的大公司来说,这种坦白本身说明压力已经足够大。
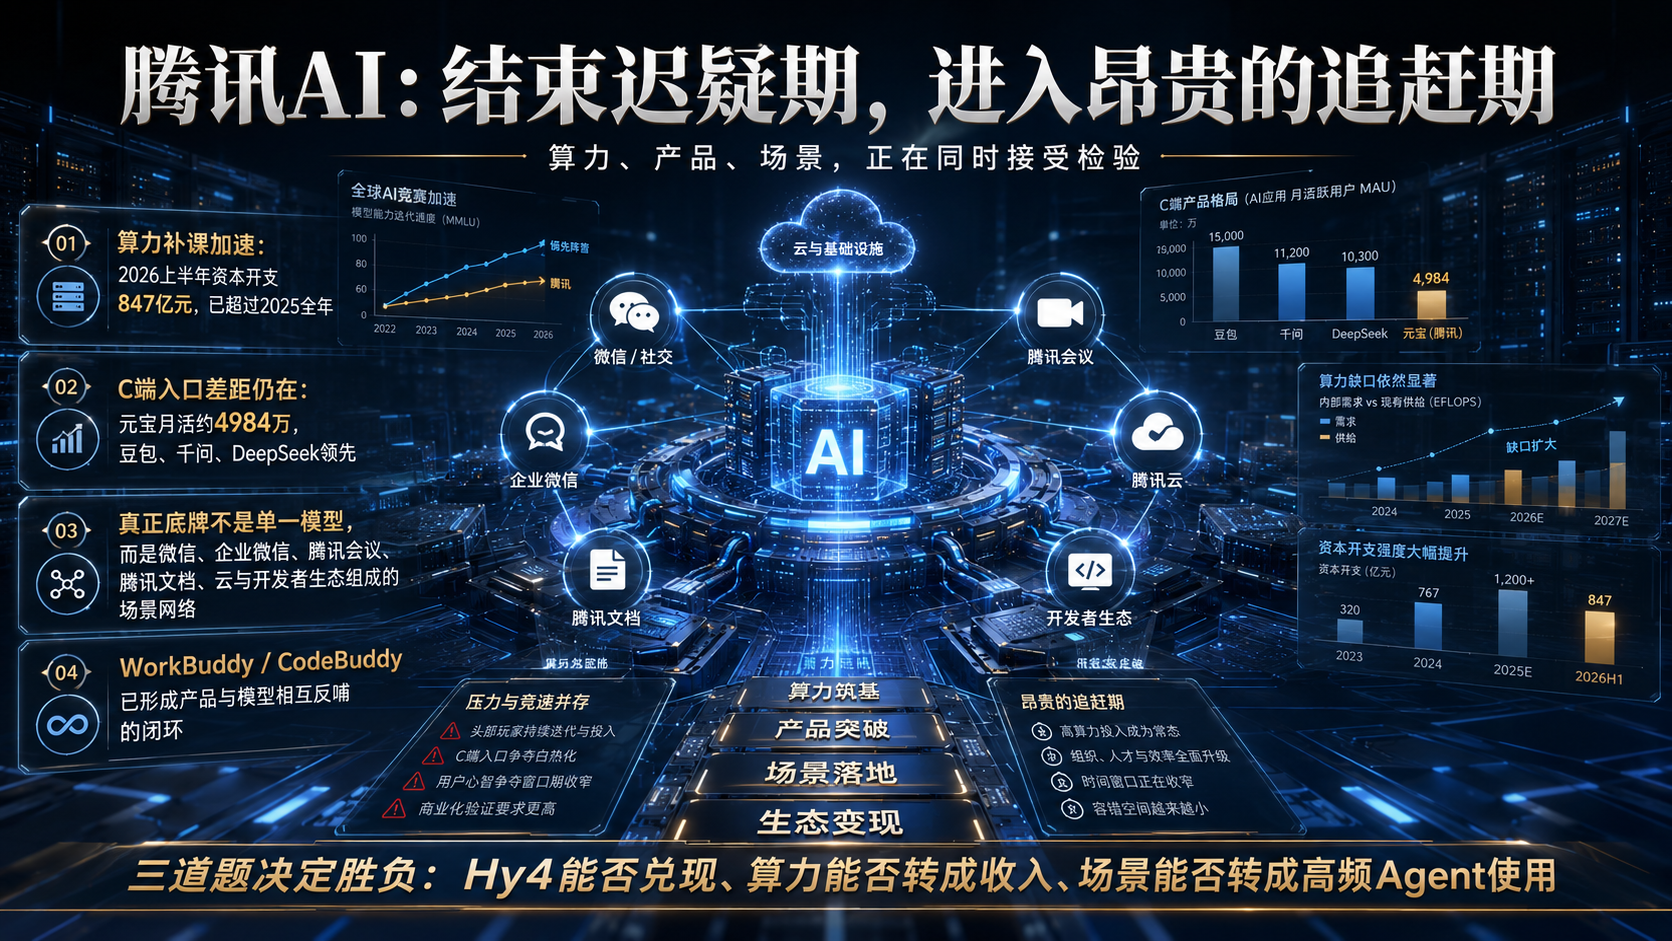
- 算力确实是腾讯过去一年最现实的短板。2026年一季度腾讯资本开支319亿元,二季度迅速升至528亿元,上半年合计847亿元,已经超过2025年全年约790亿元的资本开支。腾讯不是不准备花钱,而是在明显加速补课。
- 但“算力不够”不能解释全部问题。2026年6月,QuestMobile统计的AI原生App中,豆包月活约3.82亿,千问约1.67亿,DeepSeek约1.30亿,元宝约4984万。腾讯在C端AI入口上的差距是真实存在的,而且已经不仅是模型问题,也是产品节奏和用户心智问题。
- 腾讯真正值得重估的牌,不是单独一个混元,而是14.39亿微信及WeChat月活账户、企业微信、腾讯会议、腾讯文档、云服务以及开发者生态组成的场景网络。问题在于,场景只是资源,不自动等于护城河。
- WorkBuddy和CodeBuddy的意义可能比元宝更大。它们证明腾讯在AI Agent、办公和开发工具上已经出现产品反推模型、模型反哺产品的闭环,也说明AI正在改变腾讯自己的研发组织。
- 因此,腾讯AI现在谈不上“后发制人”,更准确的说法是:已经结束迟疑期,进入昂贵的追赶期。Hy4能不能兑现、算力能不能转成收入、场景能不能转成高频Agent使用,才是接下来真正决定胜负的三道题。
一、腾讯这次真正承认的,不只是“慢”
8月26日,腾讯集团高级执行副总裁、云与智慧产业事业群CEO汤道生在腾讯内部刊物发了一篇长文。里面当然有腾讯熟悉的长期主义:AI可能才跑完马拉松的头一公里,“熬得久比起得早更重要”。但如果只看到这句话,很容易错过这篇文章真正有分量的部分。
真正值得注意的是,腾讯开始把过去几年AI上的问题摊开来说。
汤道生承认,外界认为腾讯AI动作慢,并非完全没有依据;公司内部不可能没有焦虑,过去几年友商在AI上的声势也更强。更直接的是,他明确表示,腾讯整体算力“严重不足”,不仅影响混元训练,也拖慢了产品发展,而且“产生了比较大的影响”。
这句话很重。
因为对于大模型公司而言,算力不是一个普通生产要素。训练集群规模决定实验频率,实验频率决定模型团队能够尝试多少架构、多少数据方案、多少后训练路径;进入Agent时代之后,推理量又会随着任务链变长快速增加。一家模型公司算力不足,本质上相当于一家制造企业产能不足,同时研发实验线也不够用。你不仅卖得少,连试错都比别人慢。
所以,腾讯AI过去两年的问题,不能再简单理解成“低调”。
有一部分,确实是客观意义上的慢。
更值得观察的是,腾讯已经开始用财务数字纠正这个问题。
2025年,腾讯全年资本开支约790亿元,而且公司管理层此前已经承认,受到高端芯片供应限制等因素影响,实际投入低于内部原本希望达到的水平。进入2026年,一季度资本开支达到319亿元,二季度进一步冲到528亿元,同比增长176%。仅仅半年,腾讯资本开支就达到847亿元,已经超过2025年全年。
这个变化非常清楚:过去那个相对谨慎配置AI基础设施的腾讯,正在退出舞台。
二季度腾讯研发支出也达到272.8亿元,同比增长35%。更有意思的是利润口径:腾讯披露,当季Non-IFRS经营利润为756亿元;如果剔除Hy、元宝、CodeBuddy、WorkBuddy、小微等新AI产品的收入、成本和开支影响,则经营利润约861亿元。两者相差约105亿元。
这105亿元不能简单理解为“AI亏损105亿元”,但它足以说明一个事实:今天的腾讯AI依然处于明显的战略投入期,而且这个投入已经真实地压到了利润表上。
这才是汤道生这篇文章最重要的背景。
腾讯不是在告诉市场“我们其实没慢”。
它实际上是在说:慢过,但现在准备付钱追。
二、“马拉松”这个判断没有错,但绝不能变成安慰剂
“熬得久比起得早更重要”,从商业史上看并没有问题。
搜索时代最后的赢家并不一定最早做搜索,智能手机最终的格局也不是由最早做PDA的人决定。微软并不是最早做智能手机的公司,却可以在云计算和生成式AI时代重新获得战略主动权。科技行业确实存在大量后发者翻盘的案例。
但问题在于,AI这场马拉松和普通长跑不一样。
它是一场边跑、边修路、边提高参赛成本的比赛。
模型训练越来越贵,推理调用越来越大,数据中心越来越重资产,顶尖研究人才价格越来越高,用户也正在形成自己的AI入口习惯。因此晚一年进入,并不只是“少跑一公里”,而可能意味着别人已经获得更多真实用户数据、更成熟的推理基础设施、更稳定的开发者生态,以及更低的单位成本。
腾讯面对的正是这种压力。
QuestMobile发布的2026年上半年AI应用数据已经把C端差距摆得相当直白:6月豆包月活约3.82亿,千问约1.67亿,DeepSeek约1.30亿,而元宝约4984万,排在第四位。
四千多万月活当然不能说失败,但对于拥有微信这种超级入口的腾讯来说,这显然也不能叫领先。
更残酷的是,竞争对手没有停下来等腾讯。
阿里已经提出未来数年投入3800亿元建设云和AI基础设施,截至今年8月已经执行了相当大一部分;今年二季度,阿里资本开支达到约677亿元。8月24日,阿里又完成约800亿港元的股份配售,明确将资金用于AI发展和基础设施。
这就是“马拉松”真正危险的地方:腾讯确实有机会后来居上,但前面的选手并没有减速。
所以我认同汤道生关于长期主义的判断,却不认为“起得早不重要”。
在AI行业,正确的说法应该是:起得早不能保证赢,但跑得慢一定有成本。
而腾讯现在正在支付这个成本。
三、腾讯最厚的牌从来不是混元,而是场景
那么腾讯靠什么追?
答案可能恰恰不是继续把所有注意力都集中到“我们的模型能不能榜一”。
截至2026年6月底,微信及WeChat合并月活账户已经达到14.39亿。再往企业端看,腾讯手里还有企业微信、腾讯会议、腾讯文档、腾讯云、知识管理工具、开发者平台以及大量已经存在多年的企业客户关系。
这才是腾讯和绝大多数大模型创业公司最根本的不同。
大模型创业公司首先要解决一个问题:模型有了,用户在哪里?
腾讯面对的是另一个问题:用户已经在那里了,AI究竟应该如何嵌进去?
这听起来似乎容易很多,实际上未必。
因为场景不是天然护城河。
微信有14亿级账户,并不等于14亿人会在微信里使用AI;腾讯文档拥有办公用户,也不等于这些用户愿意把工作流交给腾讯Agent;企业客户用了腾讯云,也不意味着下一张AI订单自然属于腾讯。
场景只有与模型、数据、工具调用、权限系统和工作流真正结合之后,才会产生价值。
汤道生这次提出“算法决定上限,工程决定触达上限的速度”,我认为比“AI马拉松”更值得关注。因为这实际上点出了腾讯可能真正能够建立优势的位置。
Agent时代需要的不是一个会聊天的模型,而是一套能够调用文件、数据库、浏览器、内部系统、企业知识库和第三方工具的执行环境。企业还要考虑权限、安全、审计、Token成本和系统稳定性。
这些东西很不性感,却非常腾讯。
腾讯过去二十年的核心能力,本来就不只是算法,而是把巨量用户、复杂系统和商业生态稳定地连接起来。
如果未来AI真正从“回答问题”走向“完成任务”,腾讯过去被认为沉重的工程体系,反而可能重新获得价值。
但还是那句话:这是一张牌,不是一场已经赢下来的牌局。
四、元宝的教训,可能比一次成功更值钱
汤道生在文章里对元宝的复盘尤其值得看。
过去一年,在巨大的用户增长压力下,元宝投入大量资源推广和引流,但当时“模型与产品都还没ready”,最终效果并不满意。
这几乎是互联网行业最经典的错误:产品没有形成真正的留存能力,就先把流量灌进去。
腾讯过去是最有资格这么做的公司之一,因为它拥有中国互联网最强的用户分发体系之一。但AI偏偏在这里给腾讯上了一课——在大模型时代,流量并不能自动制造产品能力。
用户第一次可以因为红包、入口推荐、社交传播而来,第二次为什么回来?
答案必须来自模型效果、答案质量、任务完成度和使用习惯,而不是渠道。
这也解释了为什么腾讯过去一年即使大规模投入元宝推广,2026年6月元宝月活仍明显低于豆包、千问和DeepSeek。不是腾讯不会做增长,而是AI产品的增长机制已经与传统互联网发生变化。
模型本身,就是产品的一部分。
推理成本,也是产品的一部分。
搜索数据质量、答案可信度、工具调用成功率、响应速度,同样都是产品的一部分。
所以元宝真正有价值的积累,可能不只是现有用户,而是腾讯由此建立出来的评测体系、实验平台、检索能力以及模型与产品Co-Design机制。
如果这些能力最终被复用到WorkBuddy、CodeBuddy乃至微信AI入口里,那么元宝前期交出的学费并不算白交。
但前提仍然是,腾讯不能再用分发能力掩盖产品问题。
AI时代最大的陷阱之一,就是一个拥有十亿用户的公司,很容易误以为十亿用户也是自己的AI用户。
两者之间,还隔着产品能力。
五、WorkBuddy和CodeBuddy,反而让人看到腾讯真正可能翻盘的路径
与元宝相比,我反而更关注CodeBuddy和WorkBuddy。
因为它们的发展过程非常不像传统意义上的腾讯战略项目。
汤道生自己承认,这两个产品并不是管理层多年前精准预测Agent浪潮之后提前布局出来的结果。
腾讯云早期一直在做开发者工具,还收购过Coding.net,逐步积累代码托管、CI/CD、Web IDE、沙箱等能力。但开发者工具商业模式并不好,相关业务长期亏损,在腾讯云降本增效时期甚至一度面临被压缩投入的命运。
幸好没有砍掉。
到了大模型时代,这些过去看起来“不赚钱”的基础能力突然开始连接起来。2024年腾讯推出CodeBuddy,之后模型Coding能力持续提升;2026年初Agent热潮爆发,团队又基于CodeBuddy的底层能力推出面向更广泛办公场景的WorkBuddy。
真正精彩的地方不是“腾讯又上线了一款AI产品”,而是这个团队开始用AI改变自己的研发方式。
汤道生透露,WorkBuddy上线后三个月迭代了40多个版本。团队不再完全沿用传统的需求文档、评审、排期、开发、测试流水线,而是先让AI快速生成能够运行的原型,再由人判断、调试和修改。很多代码直接由AI生成,人承担更多决策和把关工作。
这件事的重要性甚至超过WorkBuddy本身。
因为过去所有企业讨论AI提效时,最容易讲的是“员工以后效率提高30%”。真正困难的问题却是:如果效率真的提高,组织应该变成什么样?
当产品经理能够直接做原型,开发人员能够让Agent完成大量编码和测试,测试、产品、研发之间原本清晰的边界自然会被冲击。
以前一个十几个人才能维持的功能团队,未来也许只需要几个人。
这不是简单的“裁员逻辑”,而是组织颗粒度变化。
过去大公司的优势是能够组织几百、几千人的复杂协作;AI出现之后,小团队借助模型和Agent,同样可能获得过去只有大组织才能拥有的执行能力。
反过来看,这对腾讯这种拥有庞大组织的大公司同样是挑战。
如果AI真正提高个人杠杆,大团队自身也必须变轻。
从市场结果来看,WorkBuddy至少已经跑出了一些早期信号。易观分析公布的2026年二季度办公智能体数据中,6月17款主流桌面端AI原生办公智能体合计访问量超过6000万次,其中WorkBuddy单月约2097万次,居于首位。
这个成绩当然还不能证明商业模式已经成立,却至少说明一件事:腾讯并非所有AI战线都在追赶。
在Agent和办公效率这一局,它已经有机会抢到一个相对靠前的位置。
六、接下来真正要看的,不是汤道生怎么解释,而是腾讯能不能回答三道题
第一道题,是Hy4到底能不能把模型差距真正缩小。
截至8月26日,腾讯已经正式发布并向全球开放Hy3,Hy4仍处在即将推出的阶段。汤道生说Hy4会有更多突破,这可以期待,但在发布之前,它仍然只是预期,不是结果。
真正需要看的并不是发布会上多少项Benchmark超过谁,而是三个指标:在真实Agent任务中的完成率,在同等效果下的推理成本,以及它进入元宝、WorkBuddy、CodeBuddy之后能否直接改善用户留存和任务成功率。
只有模型提升能够转成产品提升,模型进步才真正属于腾讯。
第二道题,是今年疯狂增加的算力能不能变成收入。
腾讯今年上半年资本开支已经超过去年全年,这意味着“算力不足”正在被真金白银解决。但资本开支只是开始,数据中心和GPU最终都需要利用率。
如果WorkBuddy、CodeBuddy、云端模型调用和微信AI服务持续增加,今天购买的算力会成为未来收入的生产资料;如果产品增长无法持续,那么巨额算力采购也可能转化成折旧压力。
因此腾讯管理层在二季度财报里强调,要把模型和应用使用量转化为收入,这句话其实比任何模型排名都重要。
腾讯AI最终必须从技术竞赛回到经济模型。
第三道题,也是最关键的一道:腾讯能不能把“场景优势”真正变成Agent网络。
如果WorkBuddy未来能够调用企业微信里的沟通信息、腾讯文档里的业务材料、腾讯会议里的会议记录、企业内部CRM和知识库,再通过不同服务Agent完成权限控制与任务执行,那么腾讯得到的就不再只是一个办公聊天机器人。
它可能变成企业工作流的一层新的操作界面。
这才是腾讯最值得想象的方向。
不是重新做一个中国版ChatGPT,而是让AI成为连接腾讯既有服务的一层智能操作系统。
但这条路也最难。
因为它要求腾讯内部不同事业群、不同产品之间真正打通,需要解决权限、数据边界和利益分配,也需要持续保持产品体验的一致性。过去大公司最常见的问题恰恰不是没有资源,而是资源太多,组织边界太厚。
所以,AI对腾讯最终的考题可能并不是技术。
而是组织。
结语:起得晚不是判决书,但追赶从来不是免费的
汤道生说,AI可能才跑完马拉松的头一公里。
我基本认同。
大模型架构还在变化,Agent刚刚走出实验室,企业商业模式仍在探索,推理成本还在快速下降,未来三年出现新的产品形态几乎是大概率事件。今天领先的公司并没有拿到终局门票,今天落后的公司也没有被判出局。
腾讯当然还有时间。
更何况,它拥有足够强的现金流、14亿级社交网络、大量企业客户、成熟云基础设施和中国互联网最复杂的应用场景之一。真正到了需要持续烧钱的阶段,腾讯甚至可能比很多跑得更早的公司更有耐力。
但长期主义从来不意味着可以忽略今天的差距。
真正的长期主义,恰恰要求承认错误、重新分配资源,并愿意为之前的迟缓付出成本。
从这个角度看,汤道生今天这篇长文最有价值的地方,不是替腾讯解释为什么过去跑得慢,而是腾讯终于越来越少解释“为什么没问题”,开始直接承认“问题在哪里”。
算力不够,就买。
模型落后,就重构。
元宝推广过早,就重新打磨产品。
一个差点被砍掉的开发者工具踩中了Agent浪潮,就迅速加码。
这些动作当然还不能证明腾讯已经完成逆转,但它们至少意味着那个过去几年在AI问题上显得有些犹豫的腾讯,正在消失。
现在的腾讯进入了更残酷、也更有意思的阶段:它已经决定追了。
接下来没有多少宏大叙事可讲。
Hy4要用结果说话,元宝要用留存说话,WorkBuddy要用付费和生产力说话,数百亿元的算力投入要用收入和利润说话。
AI是一场马拉松,这句话没有错。
只是马拉松真正残酷的地方,从来不是谁先跑出去。
而是当你发现自己落后之后,还能不能用足够长的时间、足够多的钱,以及足够坚决的自我改变,把那段距离一点一点追回来。
腾讯现在,才真正开始回答这个问题。
引用与资料来源
- 汤道生:《AI下半场,熬得久比起得早更重要》,腾讯内部刊物,2026年8月26日;凤凰网转载《腾讯汤道生内部发文:AI下半场,熬得久比起得早更重要!》。(凤凰网科技)
- Tencent Holdings Limited, Tencent Announces 2026 Second Quarter Results, 2026年8月12日。(美通社)
- Reuters, Tencent Q2 revenue climbs 11% on AI-driven ad gains, but profit falls short, 2026年8月12日。(Reuters)
- Reuters, Tencent pledges higher AI investment in 2026 after chip curbs hit capex plans, 2026年3月18日。(Reuters)
- QuestMobile:《2026年AI应用市场发展半年报》,2026年7月14日。(QuestMobile)
- 易观分析:《2026年二季度中国办公智能体平台市场洞察》,2026年7月。(搜狐)
- Tencent:《腾讯混元Hy3面向全球开放,让实用的AI能力贯通产品、工作流与云服务》,2026年8月5日。(腾讯)
- Reuters, Alibaba profit falls 75% after ramping up AI infrastructure spending;Alibaba shares fall 8% after $10 billion Hong Kong share sale,2026年8月20日、8月24日。(Reuters)