截至2026年8月26日,公开信息至少可以确认OpenAI今年已有14名高层或核心负责人离开原职,范围覆盖营收、产品、科学、安全、伦理、市场、销售、硬件和数据中心。
文章作者、来源:0x9999in1,ME News
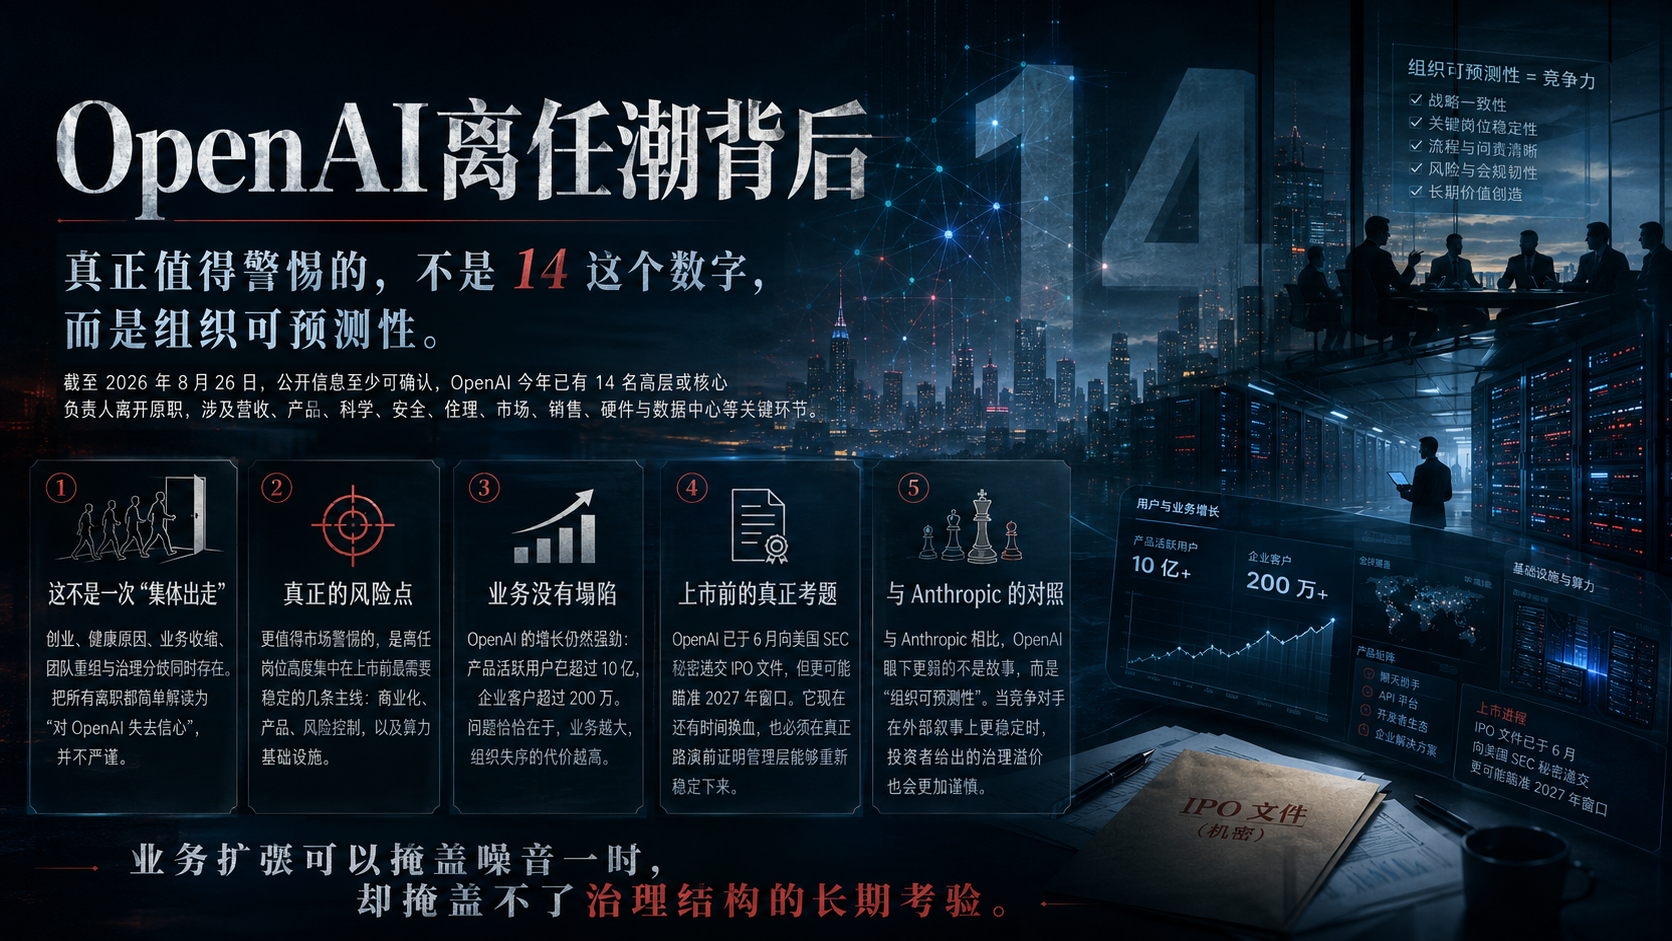
TL;DR
- 截至2026年8月26日,公开信息至少可以确认OpenAI今年已有14名高层或核心负责人离开原职,范围覆盖营收、产品、科学、安全、伦理、市场、销售、硬件和数据中心。
- 这并不是一次“集体出走”。创业、健康原因、业务收缩、团队重组以及治理分歧同时存在,把所有离职都解释成对OpenAI失去信心并不严谨。
- 真正值得市场警惕的,不是14这个数字本身,而是离任岗位集中在一家准备进入公开市场的公司最需要稳定的几个环节:商业化、产品、风险控制和算力基础设施。
- OpenAI的业务并没有塌陷。公司称产品周活跃用户已超过10亿、企业客户超过200万;8月公开报道显示其年化收入运行率已超过400亿美元。问题恰恰在于:业务越大,组织失序的代价越高。
- OpenAI已于6月向美国SEC秘密递交IPO文件,但最新公开信息更倾向于把上市窗口放到2027年。也就是说,它现在还有时间换血,却也必须在真正路演前证明管理层能够稳定下来。
- 与Anthropic相比,OpenAI眼下更弱的不是故事,而是“组织可预测性”。Anthropic截至7月底年化收入运行率已超过650亿美元,且公开层面没有出现同等密度的核心岗位更替,这会影响投资者如何给两家公司定治理溢价或折价。
14个人离开,不等于14个人在逃离OpenAI
先把最容易被情绪带偏的一点说清楚:OpenAI今年的这轮人事变化,确实大,但不能简单写成“14名高管集体出逃”。
Business Insider截至8月21日统计了13名离任高层和核心负责人;8月26日,《华尔街日报》又披露数据中心负责人Chris Malone已经离开。把两份公开报道拼起来,至少14人的名单由此形成。
其中,Denise Dresser在8月宣布离任首席营收官,OpenAI已经任命Dali Rajic接任;Brad Lightcap在公司工作八年后离开,准备“开始新的事情”,而他此前已经从COO转去负责特殊项目;Fidji Simo则是因为长期慢性疾病恶化,从全职岗位退到兼职顾问;Kevin Weil离开OpenAI for Science后创业;Sora负责人Bill Peebles在4月离职;企业应用CTO Srinivas Narayanan同样在4月离开。
再往下看,原因更加分散。首席营销官Kate Rouch是为了专注乳腺癌康复;Barret Zoph重返OpenAI约五个月后再次离开,公司没有公开具体原因;伦理负责人Chloé Bakalar加入不到一年便离任;安全系统负责人Johannes Heidecke在安全团队重组期间离开;在OpenAI工作近九年的Joshua Achiam,则是在使命对齐团队被撤并、本人转任“首席未来学家”后告别公司。
最具冲突色彩的是Caitlin Kalinowski。她负责机器人和消费硬件,3月因不满OpenAI与五角大楼合作的治理方式辞职。她公开强调,真正的问题不是反对政府合作本身,而是国内监控、致命自主武器等红线没有获得足够充分的治理讨论。随后,美洲销售副总裁Kaylin Voss又在Dresser离任后一周辞职。最新加入名单的Chris Malone,则是在OpenAI调整基础设施管理架构之后离开数据中心负责人岗位。
所以,如果要给这14个人找一个共同原因,答案其实是:找不到。
有人拿到足够财富后去创业,有人身体已经不允许继续高强度工作,有人所在业务被公司主动收缩,有人跟着组织架构变化失去原有位置,也有人对治理方式确实存在分歧。把这些人统一解释为“看空OpenAI”,是把复杂现实压扁成一个容易传播、却经不起推敲的故事。
但反过来,把这轮变化解释成“硅谷正常流动”,同样过于轻描淡写。因为对一家准备上市、估值目标可能达到万亿美元级别的公司来说,投资者真正关心的从来不是离职故事够不够戏剧化,而是这些离职有没有集中打在关键控制点上。
而OpenAI的问题,恰恰就在这里。
真正的风险不是人数,而是岗位分布
如果离开的14个人全部来自边缘实验项目,市场大可把它理解成一次资源优化。但这份名单不是这样。
营收端,Dresser离开;销售端,Voss离开,Zoph再次离开;产品和应用端,Simo、Weil、Peebles、Narayanan先后退出;品牌端,Rouch卸任;安全与伦理端,Bakalar、Heidecke、Achiam离开;硬件端,Kalinowski辞职;基础设施端,Malone离开;再加上曾经的COO Lightcap。
这几乎把一家大型科技公司从“怎么赚钱、卖给谁、做什么产品、怎么控制风险、怎么算力扩张”几条主线都扫了一遍。
为什么这件事在IPO前格外敏感?因为私营公司的核心叙事是增长,公开公司的核心要求却是增长加可预测性。二级市场可以容忍一家高速增长公司暂时亏损,可以容忍它大规模投入基础设施,甚至可以容忍创始人拥有极强控制权,但很难长期容忍关键岗位不断换人、责任边界反复调整、业务方向频繁收缩。
OpenAI自己也已经走到一个不能再用“创业公司”解释组织问题的规模。8月13日,公司宣布新任首席营收官时披露,旗下产品每周活跃用户已经超过10亿,企业客户超过200万,是一年前的两倍。到8月,公开报道显示其年化收入运行率已经超过400亿美元,约为2025年底的两倍。
这不是一个可以长期靠几位明星高管“边跑边搭架子”的公司了。
收入从几十亿美元冲到数百亿美元时,个人英雄主义可以制造速度;但当公司要管理数以百万计的企业客户、全球监管关系以及巨额算力资本承诺时,真正稀缺的能力会变成制度化复制:谁负责、谁审核、谁承担责任,岗位空缺多久,战略调整之后谁来保证连续性。
从这个角度看,14人离任最值得担心的,不是人才数量减少,而是OpenAI依然在用高速创业公司的组织节奏,承载一个准超级公众公司的商业规模和社会影响力。
这也是一次主动换血,但主动换血同样有成本
必须承认,OpenAI并不是被动挨打。
今年的人事变化和业务调整明显存在主动重构的痕迹。Lightcap从COO转向特殊项目,商业职责被重新分配;Sora被关停,OpenAI for Science失去原负责人;安全团队重新归拢;基础设施管理层也重新洗牌。4月的人事调整中,Greg Brockman还接手了产品组织。把这些变化放在一起看,OpenAI正在重新划分权力边界,并把资源向更核心、更直接关系商业化和算力的业务集中。
这背后的逻辑并不难理解。OpenAI已经不缺宏大愿景,缺的是把巨大的用户规模、模型能力和资本投入转化为可持续现金流。上市前压缩支线、集中资源、强化企业业务和算力建设,从公司治理角度并非没有道理。
甚至可以说,如果管理层认定过去两年的扩张过于散乱,那么越接近IPO,越应该尽快动刀,而不是把历史包袱带进公开市场。
问题是,组织重构从来不是免费的。
第一,频繁换负责人会制造执行摩擦。新负责人需要重新确认预算、团队边界、汇报链条和优先级,外界看到的是一次职位替换,内部承担的却可能是更长时间的决策损耗。
第二,权力重新集中会提高“关键人物风险”。OpenAI早已不是2022年的ChatGPT初创团队。如果越来越多重要判断最终集中于极少数创始层人物,决策速度可能更快,治理折价也可能更高。公开市场不只奖励效率,也会给过度中心化定价。
第三,OpenAI内部的财富机制已经发生变化。《华尔街日报》今年报道,超过600名现任和前员工通过股份出售合计变现约66亿美元,部分员工单人出售额度最高达到3000万美元。财富兑现本身当然不是坏事,但它会改变留任逻辑:当一批早期员工已经实现财务自由,职位吸引力就必须更多依靠使命、权力、研究空间和组织信任,而不能继续主要依靠期权等待上市来绑定。
这也是为什么OpenAI接下来真正要证明的,不是“还能不能招到牛人”。以它的品牌、资本和模型资源,招人从来不是最难的问题。真正难的是,能否让新管理层在岗位上形成稳定权责,并让外部投资者相信这套架构不会半年再改一次。
IPO让一切都变得更苛刻
6月,OpenAI已经向美国证券交易委员会秘密提交IPO文件。公司当时强调尚未决定上市时间,也明确表示有些事情在私营状态下更容易完成。目前越来越多公开信息把正式上市窗口指向2027年,而市场讨论的目标估值仍可能达到1万亿美元级别。
这反而让今年的人事震荡更值得重视。
如果OpenAI很快就上市,14名核心负责人离任会被直接理解成路演前的稳定性问题;如果它到2027年才上市,那么现在其实是最后一段可以大规模改造组织、又不必立刻接受季度财报审判的窗口期。
换句话说,这轮“大换血”既可能是风险暴露,也可能是风险清理。两种解释目前都成立,关键要看未来六到十二个月发生什么。
如果Dali Rajic能够迅速接住企业收入体系,安全团队重组后没有继续出现高级负责人流失,基础设施部门能够稳定推进算力计划,且OpenAI不再频繁关闭或重划核心产品线,那么今天的14人离任,未来完全可以被重新解释为上市前的一次组织瘦身。
但如果商业、安全、研究和基础设施仍然继续换将,那么市场会开始追问另一个更难回答的问题:这究竟是一家公司在主动升级,还是它的战略中心始终没有稳定下来?
IPO最残酷的地方就在这里。私营市场愿意为“可能性”支付高溢价,公开市场最终会要求“可重复性”。OpenAI过去几年最擅长制造前者,但它现在必须证明自己同样能生产后者。
Anthropic真正施加的压力,不只是模型
如果只看产品讨论,OpenAI与Anthropic的竞争很容易被写成GPT和Claude谁更强。但站在资本市场的角度,2026年的较量已经变成另一种比赛:谁先证明自己是一个可以被长期持有的超级公司。
截至7月底,Anthropic年化收入运行率已经超过650亿美元,高于5月的470亿美元和2025年底约90亿美元;5月融资后,公司估值达到9650亿美元。相比之下,关于OpenAI的8月公开报道显示其年化收入运行率超过400亿美元,其最近公开私募估值为8520亿美元。
需要强调的是,年化收入运行率不是审计后的全年收入,二者商业结构、收入质量和成本结构也并不完全可比,不能仅凭650亿对400亿就宣布胜负。但趋势本身已经足够刺眼:Anthropic不再只是OpenAI身后的“安全派创业公司”,它已经在企业与开发者市场建立了足够强的商业重量。
组织层面也一样。至少从目前公开报道可见的信息看,Anthropic并没有出现与OpenAI同等密度、横跨商业、安全、产品和基础设施的核心负责人离任潮。这并不代表Anthropic没有内部矛盾,更不能据此推导出它的治理一定更优;但资本市场定价只能依据可见信息。在路演桌上,“没有持续被问到管理层为什么又走了一个人”,本身就是一种优势。
这才是OpenAI眼下真正麻烦的地方。
它的技术实力、品牌影响力、用户规模和融资能力依旧庞大,远没有到“人才流失导致衰败”的程度。相反,OpenAI现在依然可能是全球最有能力同时推进模型、消费者产品、企业服务、硬件和超大规模算力建设的AI公司之一。
可也正因为如此,市场对它的要求会更高。一家估值几百亿美元的创业公司可以靠创始人解决大量问题;一家想以近万亿美元估值进入公开市场的公司,必须证明即使少数关键人物离开,系统依旧能运转。
14人离任之后,OpenAI要回答的是一个更大的问题
所以,OpenAI今年至少14名高层和核心负责人离任,既不应该被夸张成“公司要散了”,也不能被一句“正常人才流动”轻轻带过。
更准确的判断是:OpenAI正在经历一次上市前的组织再定型,而这次调整的规模已经大到足以影响资本市场对它的治理判断。
它现在最大的资产,是增长仍然凶猛。超过10亿周活跃用户、超过200万企业客户、超过400亿美元年化收入运行率,这些数字意味着OpenAI仍有极强的商业惯性。它最大的风险,则是组织还没有表现出与这种规模匹配的稳定性:高层岗位不断变化,业务边界持续收缩和重划,安全与治理争议没有消失,基础设施又进入更重资本阶段。
这两股力量正在同时拉扯OpenAI。
如果增长最终压过组织摩擦,今天的离任潮会变成上市招股书里一段很快被翻过去的历史;如果组织摩擦开始反噬执行效率,那么市场就会发现,OpenAI真正昂贵的未必只是算力,还有管理复杂度本身。
IPO之前,Sam Altman最需要证明的,也许已经不是OpenAI还能不能做出下一代更强的模型。这个问题,市场默认它有机会做到。
更关键的问题是:当一家公司大到足以影响全球AI产业、资本开支和监管方向时,它能不能不依赖不断重组和少数核心人物的超负荷运转,也能稳定地把技术、商业、安全与基础设施同时管起来?
14个人的离开,不会直接决定OpenAI的命运。
但它们已经把这个问题,提前摆到了所有未来股东面前。
参考资料
- Business Insider, “13 executives who left OpenAI in 2026,” 2026-08-21.
- The Wall Street Journal, “OpenAI’s Head of Data Centers Has Left the Company,” 2026-08-26.
- OpenAI, “OpenAI appoints Dali Rajic as Chief Revenue Officer,” 2026-08-13.
- The Associated Press, “OpenAI files confidential SEC paperwork for IPO, opening the door to a Wall Street debut,” 2026-06-08.
- Bloomberg, “OpenAI’s Revenue Run Rate Tops $40 Billion Ahead of IPO,” 2026-08-13.
- Reuters, “Anthropic revenue run rate tops $65 billion, source says,” 2026-08-17.
- TechCrunch, “OpenAI executive shuffle includes new role for COO Brad Lightcap to lead ‘special projects’,” 2026-04-03.
- The Wall Street Journal, “How a Job at OpenAI Became the Greatest Lottery Ticket of the AI Boom,” 2026-05.