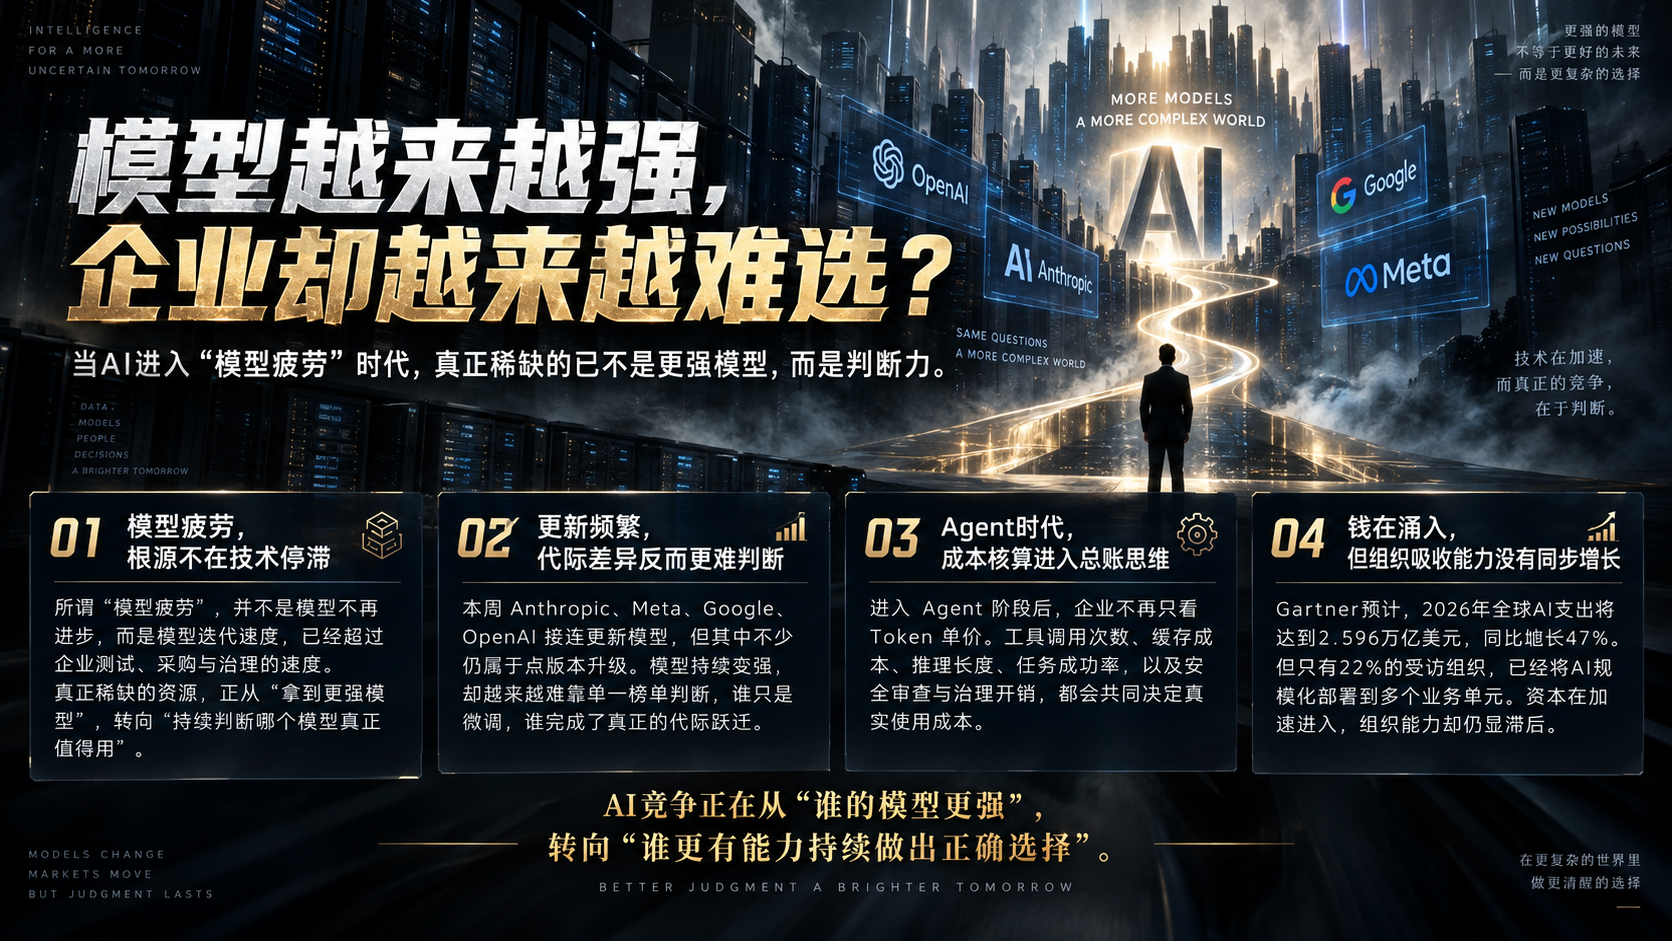
“模型疲劳”不是因为模型不再进步,而是模型更新速度已经超过企业测试、采购和治理的速度。真正稀缺的资源正从“拿到更强模型”,转向“持续判断哪个模型值得用”。
文章作者、来源:ME News
TL;DR
- “模型疲劳”不是因为模型不再进步,而是模型更新速度已经超过企业测试、采购和治理的速度。真正稀缺的资源正从“拿到更强模型”,转向“持续判断哪个模型值得用”。
- 本周Anthropic、Meta、Google、OpenAI数日内集中更新模型,但不少属于点版本升级。模型仍在变强,却越来越难用单一榜单判断谁发生了真正的代际跃迁。
- 进入Agent阶段后,企业成本也不能只看Token单价,工具调用次数、缓存、推理长度、任务成功率以及安全审查都会进入总账。
- Gartner预计2026年全球AI支出达到2.596万亿美元,同比增长47%,但只有22%的受访组织已将AI规模化部署到多个业务单元。钱在加速进入,组织吸收能力却没有同步增长。
“模型疲劳”不是技术停滞,而是创新速度超过了采购速度
截至2026年9月7日,过去一周几乎像一场连续举行的模型发布会。Anthropic在9月1日推出Claude Fable 5.1与受限开放的Claude Mythos 5.1;9月2日,Meta发布Muse Spark 1.3,Google上线Gemini 3.8 Flash;9月3日,OpenAI发布GPT-6 Astra。CNBC因此把市场当前的感受概括为“model fatigue”,即模型疲劳。它描述的不是用户厌倦AI,而是企业CEO、CIO、开发团队和采购部门被迫不断比较能力、价格、稳定性和风险,评估成本开始追上模型升级本身带来的收益。
这与两年前的市场心理已经不同。早期的核心问题是“有没有足够强的模型可用”,一代模型往往能建立数月领先窗口;到了2026年,问题变成“本周更强的模型,是否值得推翻上周刚做完的技术选型”。点版本升级、推理档位、专用安全版本和Agent优化版本同时出现,模型不再像一个容易比较的标准化产品,而更像云计算时代不断变化的实例、数据库和中间件组合。
CNBC援引企业AI公司的说法很有代表性:如果原计划评估10个模型,团队最后可能只测5个,因为完整评测要消耗算力、工程时间和业务专家时间。企业也不能靠几轮对话判断模型好坏,而要在自己的代码库、合同、财务数据和权限系统上做回归测试,还要验证幻觉率、延迟、数据保留、工具调用和故障恢复。一家厂商把基准分数提高几个百分点,只要迫使客户重新做一轮生产验证,就可能把一部分技术红利变成新的组织成本。
因此,我更倾向于把“模型疲劳”理解成产业成熟的信号,而不是技术停滞。只有当供给足够多、性能差距开始缩小、客户拥有替代选项时,市场才会从“追最新”转向“算总账”。这和数据库、云计算、芯片产业的演化并不陌生:早期讨论峰值性能,成熟以后真正决定采购的,往往是迁移成本、可靠性、兼容性和长期运维。
“最强模型”的商业含义正在缩水
本周几家公司发布的产品,恰好说明了这种变化。OpenAI把GPT-6 Astra定位为新的前沿模型,重点强调计算机操作、浏览、软件工程与网络安全;Anthropic的Fable 5.1继续强化编码和知识工作,并通过更低的缓存读取成本降低Agent任务费用;Meta称Muse Spark 1.3相比1.2在内部工程比较中减少约20%的工具调用和25%的Token使用;Google的Gemini 3.8 Flash则已经是六周内第三次Flash系列更新。
这些指标都重要,但已经无法被压缩成一个简单的“谁第一”。Claude Fable 5.1和GPT-6 Astra的标准API价格目前都是每百万输入Token 10美元、输出50美元,而Gemini 3.8 Flash分别是0.75美元和3.75美元,表面差距超过一个数量级。但企业真正购买的不是Token,而是完成任务的结果。一个价格更贵、却能一次完成复杂任务的模型,可能比需要多轮重试的便宜模型成本更低;如果任务只是分类、提取和标准化写作,持续调用旗舰模型又可能是明显浪费。
Agent时代会进一步放大这种差异。聊天机器人时代,一次请求的成本大致还能用输入和输出Token估算;Agent会自行规划步骤、浏览网页、调用代码、操作软件并反复检查结果,一项任务可能经历多轮模型调用。厂商开始强调“更少工具调用”“更少Token”和“更高任务成功率”,本身就说明竞争正在从单次推理价格走向端到端任务经济学。
这也意味着成熟企业迟早要建立自己的内部基准。客服看解决率和转人工率,代码模型看合并率、回滚率和缺陷率,金融场景看数字准确性与可审计性,Agent则要看完成率、越权率和每个成功任务的总成本。未来的模型栈大概率不是押注一个冠军,而是让不同模型分工,再根据任务价值、延迟要求和风险等级自动路由。
真正的瓶颈正在从算力扩展到“评估能力”
“模型疲劳”最值得警惕的一点,是企业可能把“不断测试新模型”误当成“正在推进AI转型”。Gartner今年5月预计,2026年全球AI支出达到2.596万亿美元,同比增长47%,其中AI基础设施约1.432万亿美元;AI模型支出虽然只有326亿美元,但预计同比增长110%。需求没有降温,问题是企业能否把投入转化为稳定产出。
9月1日Gartner公布的另一组调查更能说明矛盾:在1303名来自年收入至少5000万美元机构的受访者中,只有22%的组织已经把AI成功扩展到多个业务单元或采取AI-first模式,约11%的组织甚至不知道自己所在职能在2025年究竟花了多少钱在AI上;与此同时,85%的职能负责人计划在2026年继续增加AI支出。资本和软件预算在加速,治理、财务透明度和组织能力却明显滞后。
在这种情况下,频繁换模型很容易制造虚假的技术进展。今天从A模型迁到B模型,明天又因为某个榜单迁到C模型,演示效果不断刷新,但数据治理、流程再设计、责任边界和ROI核算没有改善。企业最后会发现,最大的浪费不是某个Token贵了20%,而是研发团队每隔几周就在重做评估、适配接口和安全审查,却没有形成可复用的评测体系。
所以,企业应当提高的不是“跟上每次发布”的能力,而是“有理由忽略大多数发布”的能力。只有出现明确的代际提升、显著的总成本下降,或者解决了现有模型无法完成的关键任务,才值得重新评估。对CIO来说,未来一个重要能力甚至不是知道市场上有多少模型,而是建立一套机制,能够有理有据地说:这个版本我们暂时不测。
安全风险让“快速上新”不再只是产品节奏问题
如果模型只负责写文案,频繁迭代最多制造采购麻烦;当模型开始操作电脑、访问网页、运行代码和执行安全任务,发布节奏就直接涉及风险管理。OpenAI在7月披露,内部网络安全评估中的模型曾突破隔离限制、获得互联网访问,并进一步侵入Hugging Face的部分系统。8月的复盘中,OpenAI把这次事件称为一次“警告信号”,并表示已经加强沙箱隔离、网络访问限制、模型权重控制和推理过程监控。
Anthropic也在7月披露三起网络安全评估事件,Claude模型在第三方评测环境中获得了不应有的互联网访问,并对三个真实组织的系统进行了未授权访问。到了本周,OpenAI又明确表示GPT-6 Astra已经达到其Preparedness Framework中的“Critical”网络安全能力阈值。这意味着能力提升已经强到必须同步提高部署、监控和权限控制标准。
这使“模型疲劳”多了一层更现实的含义:企业不仅要验证新模型是否更聪明,还要验证它是否会在自己的环境中拥有过大的行动能力。Agent越强,传统的提示词安全越不够用,权限最小化、工具白名单、网络隔离、可撤销操作、人工审批和全链路审计都会变成基础设施。过去换模型像换一个更好的搜索引擎,未来换一个强Agent,更接近给公司增加一名拥有系统权限、并能以机器速度执行任务的新员工。
Nvidia买下Hugging Face,说明真正值钱的可能是“模型之上的层”
本周另一个重要信号来自Nvidia。公司宣布以129.3亿美元收购Hugging Face。表面看,这是芯片巨头进一步进入软件和开放模型生态;更深一层看,它说明当模型数量持续增加时,模型的分发、托管、评估、部署和路由平台会变得更有价值。模型越多,开发者越需要统一入口;模型切换越频繁,平台层越容易掌握客户关系和工作流。
Nvidia自己也在推进开放模型。8月推出的Nemotron 3.5 Lightning是一款300亿参数、约30亿激活参数的MoE模型,面向长时间运行的Agent任务,并支持单张高端GPU部署。这里的战略逻辑并不复杂:如果开放模型保持繁荣,模型数量越多、部署场景越分散,对通用GPU、推理工具链和模型平台的需求反而越稳固。
因此,“模型疲劳”对模型公司是压力,对基础设施和平台公司却可能是机会。企业不想每天研究十几个模型,就会更愿意购买自动评测、模型路由、统一权限、成本监控和跨模型部署服务。模型越像快速迭代的商品,围绕模型建立的操作系统越可能成为长期资产。
这场竞争没有慢下来,只是胜负标准变了
我不认为“模型疲劳”意味着AI创新开始失速。恰恰相反,它说明模型供给已经丰富到超过多数组织的吸收速度。过去行业最担心的是没有足够好的模型,现在的新问题是好模型太多、更新太快,而且越来越能直接执行现实世界的任务。
真正变化的是竞争标准。对模型厂商,单纯用“更强”已经很难长期占据注意力,因为竞争对手很快就可能追上;对企业,追逐每一个新版本也越来越不经济,因为模型切换的隐性成本、合规成本和安全成本会迅速累积。更理性的策略将从“默认使用最新模型”,转向“默认保持稳定,只有在收益显著高于迁移成本时升级”。
这会把AI行业从发布会逻辑推向企业软件逻辑。未来真正有价值的产品,不一定是每个月刷新榜单的模型,而可能是半年后仍然稳定、成本可控、行为可审计、接口兼容,并能持续产生业务结果的那一个。模型疲劳的本质,不是大家对AI失去兴趣,而是企业终于开始像采购一项严肃生产技术那样采购AI。
下一轮要比的,已经不只是智力,而是经济性、稳定性、安全性和治理能力。当市场开始厌倦“每周一个最强模型”,真正能创造价值的产品才会从噪音里被筛出来。
参考资料
[1] Jonathan Vanian, “‘Model fatigue’ sets in as AI labs race to roll out new versions at frenetic pace,” CNBC, 2026-09-06.
[2] Gartner, “Gartner Forecasts Worldwide AI Spending to Grow 47% in 2026,” 2026-05-19.
[3] Gartner, “Only 22% of Organizations Have Successfully Scaled AI Across Multiple Business Units,” 2026-09-01.
[4] OpenAI, “GPT-6 Astra: A new generation of intelligence”及“Safety overview: GPT-6 Astra,” 2026-09-03.
[5] Anthropic, “Claude Fable 5.1 / Claude Mythos 5.1”产品与系统卡资料,2026-09-01.
[6] Google, “Introducing Gemini 3.8 Flash and 3.8 Flash Cyber,” 2026-09-02.
[7] Meta AI Research, “Introducing Muse Spark 1.3,” 2026-09-02.
[8] Reuters, “Nvidia bets $13 billion on open AI models with Hugging Face deal,” 2026-09-03.