中国AI算力的地理重心正在从“贴近用户”转向“贴近电力、土地和冷却条件”。
文章作者、来源:ME News
TL;DR
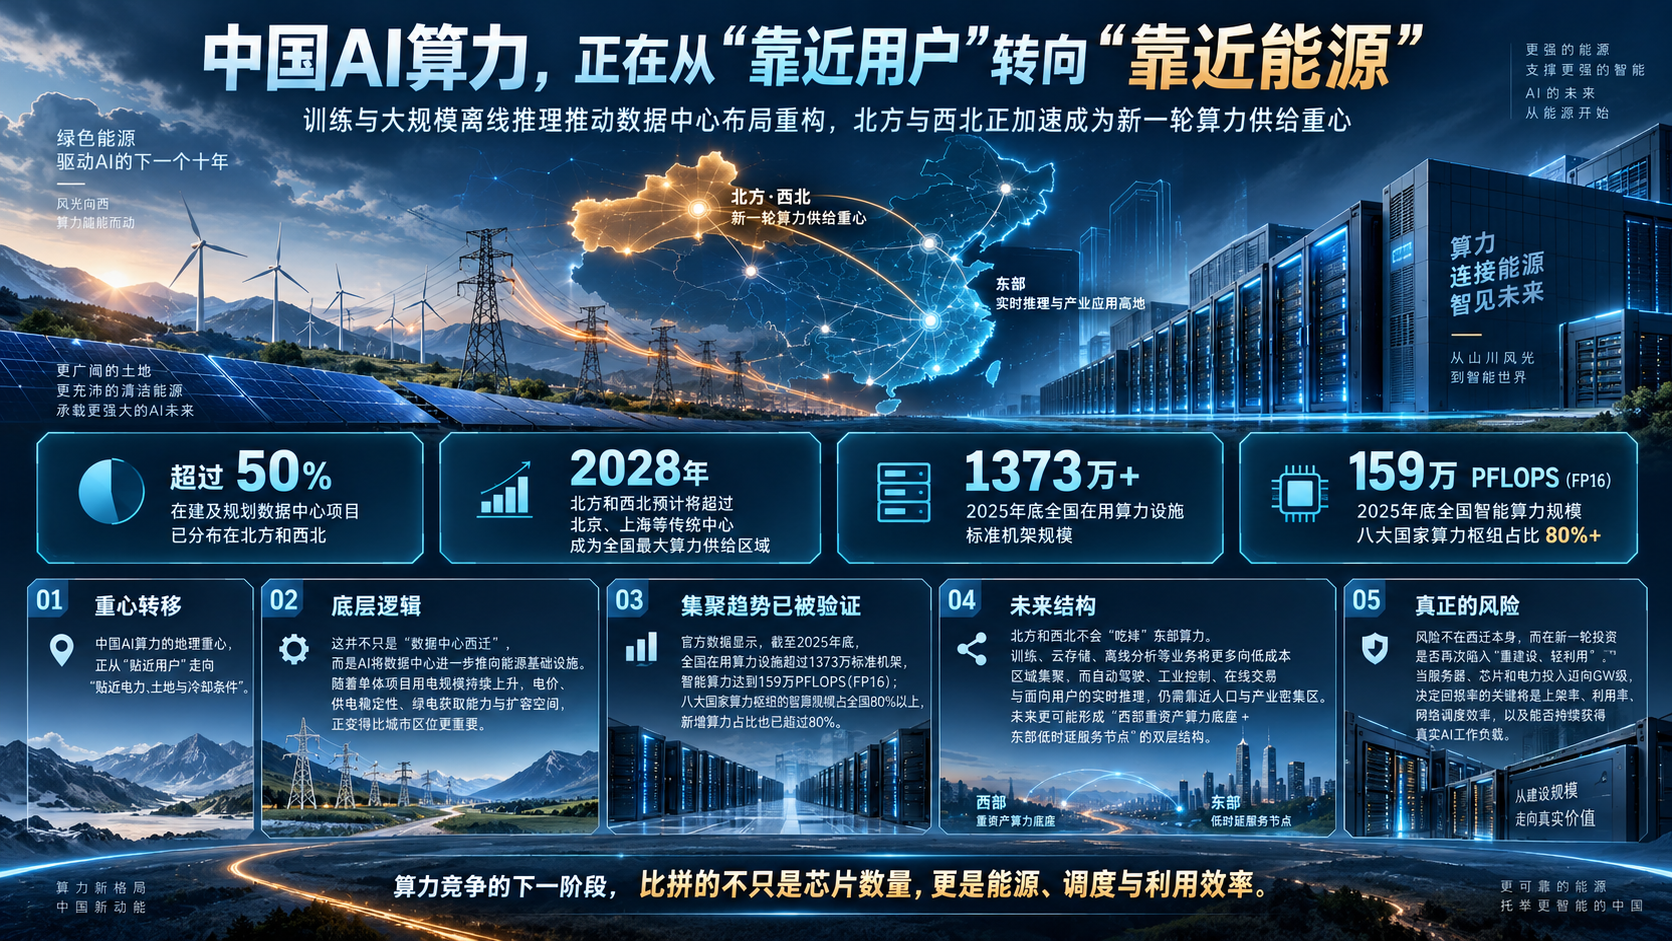
- 中国AI算力的地理重心正在从“贴近用户”转向“贴近电力、土地和冷却条件”。BloombergNEF最新统计显示,全国在建和规划中的数据中心项目,超过一半已分布在北方和西北;到2028年,这些地区预计将超过北京、上海等传统中心,成为全国最大的算力供给区域。
- 这不是简单的“数据中心西迁”,而是AI把数据中心进一步推向能源基础设施。模型训练和大规模离线推理拉高单体项目用电规模后,电力价格、供电稳定性、绿电获取能力和扩容空间,正在比城市区位更重要。
- 官方数据已经印证集聚趋势。2025年底,全国在用算力设施超过1373万标准机架,智能算力达到159万PFLOPS(FP16);八大国家算力枢纽的智算规模占全国80%以上,枢纽地区新增算力占全国新增算力也已超过80%。
- 北方和西北不会“吃掉”东部算力。训练、云存储、离线分析等低时延敏感业务更适合远距离迁移,而自动驾驶、工业控制、在线交易和面向用户的实时推理仍需靠近人口和产业密集区。未来更可能形成“西部重资产算力底座+东部低时延服务节点”的双层结构。
- 真正的风险不是西迁本身,而是新一轮投资会不会再次走向“重建设、轻利用”。当服务器、芯片和电力投入以GW级增长,决定回报率的将是上架率、利用率、网络调度效率以及能否获得持续的AI工作负载。
中国算力版图为什么在此时重画
过去十多年,中国数据中心最自然的落点一直是北京、上海、深圳、杭州等互联网和金融产业密集地区,因为传统数据中心首先服务用户和企业,网络时延、客户距离和云服务生态比电力成本更重要。但生成式AI正在改写这套选址逻辑,因为AI训练的核心成本结构与传统互联网业务明显不同。
BloombergNEF在9月8日披露的最新研究显示,中国数据中心项目管线中,超过一半已经落在北方和西北地区,包括内蒙古等地。按照其预测,到2028年,这些地区将超过北京、上海等成熟市场,成为全国最大的算力供给区域;到2030年,北方和西北的已投运数据中心IT容量可能占全国约三分之一。与此同时,中国数据中心实际投运IT容量未来五年预计将增加一倍以上,到2030年总用电需求或增长151%,达到329太瓦时,占全国电力需求约2.4%。
这个变化的意义,不只是“东数西算”开始兑现。更重要的是,AI让数据中心的选址逻辑明显向能源工业靠拢。当一个训练集群从几十兆瓦走向数百兆瓦乃至1GW级别,企业首先要回答的已不是机房离用户多远,而是哪里能够稳定拿到足够的电、哪里能够长期低成本扩容、哪里更容易满足绿电比例和能耗指标。算力由此第一次受到类似重工业的能源约束,只不过它生产的是模型参数、推理结果和数字服务。
北方和西北的优势,本质上是“电力密度优势”
内蒙古成为最受关注的样本并不偶然。这里土地相对充裕、气候寒冷,风电和光伏资源丰富,同时距离北京并不遥远。低温环境有利于降低冷却负担,更关键的是,当AI集群进入数百兆瓦到GW级后,能否一次性解决大规模供电和持续扩容,已经成为选址的硬条件。
国家数据局发布的《数字中国发展报告(2025年)》显示,截至2025年底,全国在用算力设施机架数已超过1373万标准机架,建成42个万卡智算集群,智能算力规模达到159万PFLOPS(FP16)。更值得注意的是,八大国家算力枢纽地区各类新增算力已占全国新增算力的80%以上;《全国数据资源调查报告(2025年)》则显示,八大枢纽及十大集群的智算规模占全国智算规模也超过80%。这说明算力集聚已经不是规划目标,而是现实结构。
政策约束又进一步强化了这种趋势。2023年底发布的全国一体化算力网实施意见明确提出,国家枢纽节点外原则上不得新建大型和超大型数据中心,同时推动模型训练、机器学习、视频渲染、离线分析、存储备份等业务向西部迁移。换言之,政府和市场正在共同重排生产要素的重要性:过去数据中心最贵的是“接近客户”,现在越来越贵的是“拿到足够而稳定的电”。
DeepSeek之后,AI公司开始直接下场造“算力工厂”
企业动作更能说明问题。2026年7月底,多家媒体援引彭博报道称,DeepSeek计划在乌兰察布建设约1GW规模的AI数据中心,并租用当地其他运营商的容量,目标是让至少部分产能在2027年底或2028年初投入运行。对于一家以模型效率著称的公司来说,直接规划GW级基础设施很有代表性:效率提升并没有消灭算力需求,反而可能因为训练轮次增加、推理调用扩大和模型迭代而释放更多总需求。
智谱的案例则说明另一层变化。公开报道显示,智谱旗下Z.AI已经建成约1GW级AI数据中心并开始部分运营,而且采用国产AI芯片。不过现有报道并未披露这一项目的具体选址,因此不能简单把它归入内蒙古或西北。真正值得关注的是,独立大模型公司正在从“购买云算力”走向“直接控制基础设施”,算力已经从技术部门的采购问题,变成公司资产负债表上的战略问题。
这也会改变数据中心行业的客户结构。未来大型AI项目越来越可能由模型公司、云厂商、能源企业和地方平台共同参与,谁能同时解决芯片、电力、网络、液冷和长期资金,谁才有资格进入下一轮基础设施竞争。
但“东数西算”不会变成“东部无算力”
如果把北方和西北的崛起理解为东部数据中心将被系统性淘汰,就会误判下一阶段格局。BloombergNEF当前的竞争力评估中,长三角仍然位居前列,因为网络连接、产业客户、人才和数字服务生态依然集中在东部。它的问题主要不是没有需求,而是电价更高、土地更紧张、能耗约束更强,因此不适合无限堆叠大规模训练集群。
未来真正清晰的分工,会出现在“时延敏感度”上。大模型预训练、部分后训练、云存储、备份、离线分析等任务,可以容忍更高网络时延,更容易迁往资源型地区;自动驾驶、工业控制、在线交易以及面向消费者的实时推理,则仍要靠近数据产生地和用户。即使是AI推理,也不会全部西迁,因为推理本身已经从实时交互到批处理形成不同负载层级。
因此,中国未来的算力基础设施更像是“大发电基地+城市配电网”:北方和西北承担高功率、重资产、可集中调度的基础算力,东部保留高价值、低时延、贴近应用的节点,中间依靠高速网络和统一调度平台连接。“东数西算”的终点,不是把服务器从A地搬到B地,而是把不同计算任务重新放到经济性最合适的位置。
下一阶段的矛盾,将从“算力不够”转向“算力是否好用”
这也是当前投资最容易被忽视的风险。国家数据局曾披露,截至2024年3月,十个国家数据中心集群整体上架率为62.72%,较2022年提升约4个百分点。此后建设规模继续扩大,行业已经不能只看“建了多少机架”,而必须看这些机架是否真正承载持续的AI任务。
AI数据中心资本开支极高,芯片折旧又远快于传统基础设施。如果一座大型智算中心缺乏稳定客户,即使电价便宜、PUE很低,也可能成为低利用率资产。尤其在各地争夺“智算中心”“算力枢纽”项目时,最需要防止的是把规划容量当成真实需求,把机房建成当成商业闭环完成。
网络和调度因此变得更重要。国家数据局此前披露,东西部枢纽节点之间的网络时延已基本满足20毫秒要求,并推进400G、800G高带宽全光连接。到了2026年,算力互联网试验网、算力互联互通国家节点和全国一体化算力网试验验证平台继续推进。只有当远端算力能够像云服务一样被快速发现、调用、计费和迁移,西部便宜的电力才会真正变成东部企业可使用的低成本算力。
下一轮竞争因此不再只是“谁有更多GPU”,而是“谁能把GPU变成更高利用率的Token和业务收入”。数据中心的位置可以西移,但模型、算法、客户和应用生态仍然决定最终的定价权。
中国AI基础设施正在形成一张新的“能源—算力地图”
从更长周期看,这轮北移和西移最重要的意义,是把中国在能源基础设施上的优势与AI需求大规模绑定。中国过去建设特高压,是把西部的电送到东部;“东数西算”的另一种思路,则是在部分场景中把可以移动的计算任务送到电力附近。前者运输的是电,后者运输的是数据,背后都是对区域资源禀赋的重新配置。
这也解释了为什么北方和西北会成为新增算力主增长极,却未必成为全部数字经济活动的新中心。算力是AI的基础,但算力本身不等于产业。高价值的模型研发、软件生态、行业客户和商业化场景,仍然高度依赖北京、上海、深圳、杭州等城市。西部更容易获得重资产基础设施和能源消纳价值,东部仍可能掌握更高比例的软件和应用利润。
判断这场版图重画是否成功,不能只看2030年北方和西北占了多少机架、多少GW,而要看三个结果:西部新增算力有没有足够高的长期利用率,绿电与算力能否形成稳定的成本优势,跨区域网络和调度能否让企业像调用本地云资源一样调用远端算力。如果这三点成立,中国才会真正形成一种“能源富集区负责大规模计算、产业密集区负责高价值应用”的AI基础设施体系。
结语
中国AI算力向北方和西北集中,并不是一次传统意义上的产业转移,而是AI时代生产要素价格重新排序的结果。土地、气候和政策固然重要,但真正改变版图的是电力:当模型训练和推理把数据中心推向GW级,便宜、稳定、可持续扩张的电力自然会成为最稀缺的资源。
但这张新地图不会把东部抹掉。更可能出现的,是“训练向能源靠近、推理向用户靠近;重资产向西集中、高价值应用仍在东部聚集”的分层格局。北方和西北的机会,是成为中国AI时代的算力底座;它们面临的考验,则是能否把低成本电力变成高利用率算力,而不是把新的园区和机房变成下一轮过剩资产。
如果说过去几年“东数西算”解决的是算力应该建在哪里,那么从2026年开始,更重要的问题已经变成:这些算力究竟能否被持续、高效地使用。这个问题,最终会决定中国AI算力版图的重画,是一次真正的效率提升,还是又一轮基础设施竞赛。
参考资料
[1] Bloomberg News. China Is Building an AI Future Far From Its Biggest Cities. 2026-09-08.
[2] 国家数据局:《数字中国发展报告(2025年)》,2026年5月。
[3] 国家数据局:《全国数据资源调查报告(2025年)》,2026年4月。
[4] 国家发展改革委等:《关于深入实施“东数西算”工程 加快构建全国一体化算力网的实施意见》,2023年12月29日。
[5] 国家数据局:《国新办举行“推动高质量发展”系列主题新闻发布会 介绍推动国家数据事业高质量发展情况》,2024年8月。
[6] Data Center Intelligence. DeepSeek to build AI data centre with 1GW capacity in Inner Mongolia. 2026-08-03.
[7] South China Morning Post. Zhipu shares surge 37% as firm builds giant data centre powered by Chinese chips. 2026-07-21.