美联储9月再次加息25个基点至3.75%—4.00%。BlackRock分析认为,历史加息后12个月股票平均上涨4.7%、债券平均上涨3.07%,首次加息并不必然导致资产下跌。
文章作者:Kristy Akullian
文章编译:BlockBeats
9月,美联储将联邦基金利率目标区间上调25个基点至3.75%—4.00%,这是自2023年7月以来首次加息。
BlackRock认为,这次加息背后的原因主要有三个:整体通胀仍然偏高,能源价格上涨重新推高物价压力,同时美国就业市场依然保持韧性。
因此,美联储目前仍有空间继续压制通胀,而不必立即担心经济和就业出现明显恶化。
但对市场而言,一个更重要的问题已经出现:如果利率重新上升,股票和债券是不是就一定会跌?
BlackRock的答案是:未必。
加息,不等于股债一定下跌
市场通常会把加息理解为利空。
原因很简单。利率提高之后,企业融资成本会上升,股票估值可能受到压制;与此同时,债券收益率上升,也可能导致已有债券价格下跌。
但从历史数据来看,加息和资产下跌之间并没有这么直接的关系。
BlackRock统计了1983年以来七轮美联储加息周期。结果显示,在第一次加息后的12个月里,美国股票平均上涨4.7%,美国债券平均上涨3.07%,高收益债平均上涨4.68%。
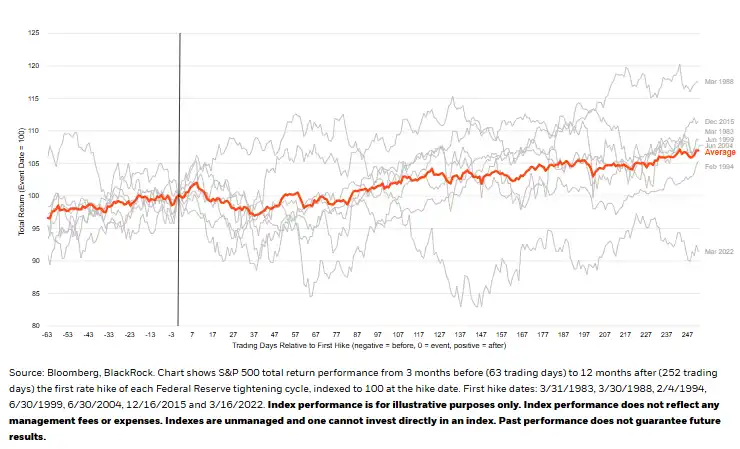
当然,这并不意味着“加息反而利好市场”。更准确地说,一次加息本身,并不能决定未来一年资产价格的方向。
美联储通常会在经济仍然比较强的时候加息。如果企业盈利还在增长,就业市场没有明显恶化,那么经济本身的增长力量,可能抵消一部分高利率带来的压力。
所以,相比简单判断“加息是利空还是利好”,更重要的问题其实是:美联储为什么加息?经济又能不能承受更高的利率?
对债券来说,高利率也意味着更高收益
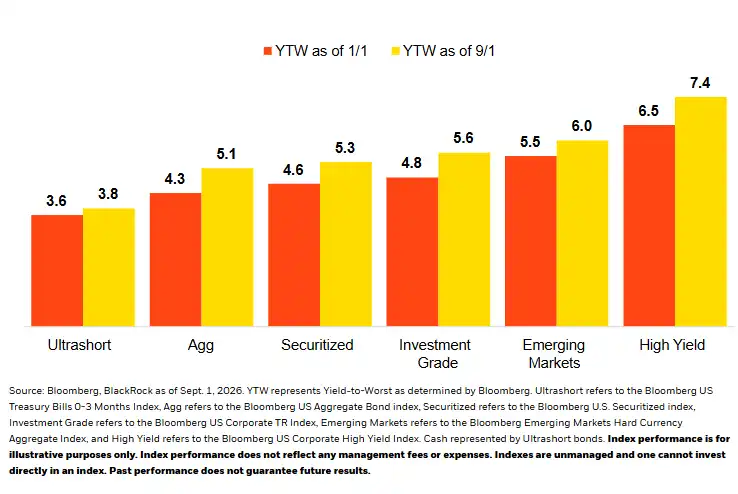
这一轮加息环境和前几年最大的区别之一,是债券本身已经能够提供更高的利息收入。BlackRock认为,目前较高的无风险利率和实际收益率,为固定收益资产提供了一个更有吸引力的起点。
换句话说,利率上升虽然可能压低已有债券的价格,但对准备新买入债券的投资者来说,能够获得的收益率也更高了。
因此,高利率对债券并不是单纯的坏消息。BlackRock目前更偏好信用质量较高的债券,包括投资级债券和质量较好的高收益债,同时强调通过票息获取收益,而不是过度押注债券价格上涨。
不过,美债和企业债的大量发行仍可能推高长期利率,因此BlackRock认为,投资者目前不宜简单押注长端利率快速下降,而需要更灵活地管理债券期限。
值得注意的是,长期实际收益率目前已经处在较高水平。BlackRock提到,30年期美国通胀保值国债(TIPS)的实际收益率已经超过3%。
这意味着,即使不依赖债券价格大幅上涨,长期债券本身也开始提供相对可观的实际收益。
美股真正怕的,不一定是高利率
相比债券,股票面对的问题稍微复杂一些。
BlackRock对美股仍然保持相对积极的判断。其理由是,美国企业盈利仍然较强,而历史上股票并不会因为美联储第一次加息就自动进入下跌周期。
BlackRock的数据显示,在过去七轮加息周期中,标普500在首次加息之后的12个月整体仍倾向于上涨。
但这里有一个非常重要的前提:利率不能剧烈波动。市场其实可以慢慢适应一个较高但相对稳定的利率环境。比如,如果投资者已经相信政策利率未来一段时间会维持在4%左右,那么这个水平最终会逐渐反映进股票估值和企业融资成本里。
真正麻烦的是,市场不断重新判断利率到底要升到多高。如果通胀反复超预期,投资者不断上调对未来利率的预期,长期美债收益率快速上升,那么股票估值也需要不断重新调整。
因此,BlackRock真正关注的并不只是“利率高不高”,而是利率会不会突然大幅波动。
在这种环境下,BlackRock更偏好大型、盈利质量较高、能够稳定支付股息的公司,而对融资成本更敏感的小盘股相对谨慎。
股债一起买,未必还能像过去那样分散风险
另一个正在发生变化的,是股票和债券之间的关系。
传统的60/40投资组合之所以流行,一个重要原因是过去股票和债券往往能够相互对冲。经济变差时,股票通常下跌;但与此同时,美联储可能降息,债券价格上涨,从而抵消一部分股票亏损。但过去几年,这种关系开始变得不那么稳定。
根据BlackRock和Morningstar的数据,2010—2019年,股票和债券的相关系数约为-0.22;2020年以来,这一数字升至0.51。也就是说,近年来股票和债券同时上涨或同时下跌的情况变得更多。
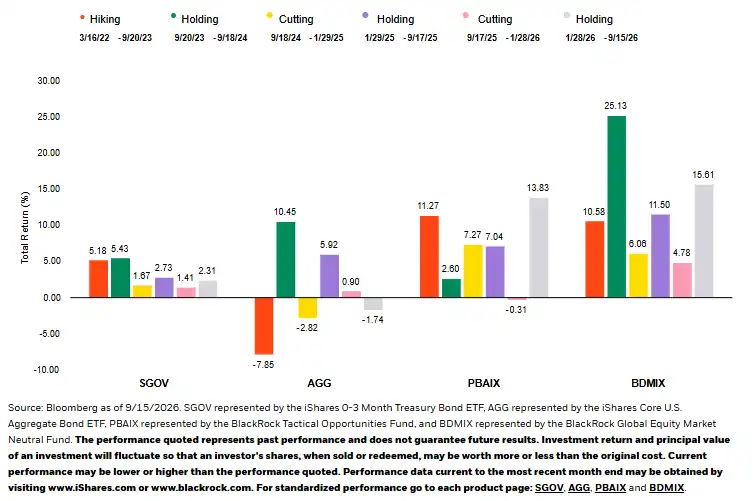
原因在于,市场面对的主要风险变了。
如果市场最担心的是经济衰退,股票下跌时,债券通常能够受益。但如果市场最担心的是通胀,那么情况可能完全不同:通胀上升会推动利率走高,债券价格下跌,同时更高的利率也会压低股票估值。
这也是为什么BlackRock认为,传统“股票+债券“的组合可能已经不像过去那么稳定,需要增加其他收益来源不同的资产或策略,以进一步分散风险。
接下来,不只是看美联储还会不会加息
BlackRock的基准判断是,美联储2026年可能还会再加息一次,但目前并不认为这会发展成一轮非常激进的加息周期。
对市场而言,接下来真正值得观察的,可能不是“还有一次还是两次加息“,而是三个更重要的变量。
首先是通胀会不会继续上升。
如果能源价格逐渐回落,通胀重新降温,美联储继续加息的压力就会下降;反过来,如果通胀进一步扩散,市场可能还需要上调对利率的预期。
其次是经济和企业盈利能不能扛住高利率。
历史上加息之后股票仍然上涨,往往发生在经济仍然保持增长的时候。如果就业、消费和企业盈利同时明显走弱,那么过去的历史经验参考价值也会下降。
最后,也是BlackRock这篇报告最重要的一点:真正需要警惕的,可能不是利率高,而是利率突然变得非常不稳定。
如果经济仍有韧性,而市场能够逐步适应一个较高但稳定的利率环境,那么股票仍可能上涨,债券也可以依靠较高票息提供收益。但如果通胀反复,导致市场不断上调利率预期,长期利率快速上冲,那么无论股票还是债券,都可能重新面临压力。
所以,这轮加息真正要看的,并不只是美联储下一次什么时候行动。更重要的是:高利率能不能保持稳定,以及美国经济还能承受多久。