报告内容概述
2026年10月6日,Galaxy Research发布《AMM-bivalent: How Not to Deploy Tokenized Stocks in DeFi》,研究股票代币化之后,通过自动做市商(AMM)提供流动性的经济可行性。报告以标普500成分股及不同股票组合为样本,分析交易手续费能否覆盖无常损失,以及哪些资产更适合进入被动流动性池。
报告指出,代币化股票能够进入DeFi,并不意味着所有股票都适合通过AMM获取额外收益。对于流动性提供者而言,资产之间涨跌幅的差异,会使持仓持续偏离直接持有的结果。手续费收入需要先弥补这部分损耗,才能形成真正的收益增厚。
报告主要从以下几个维度展开:
- 广泛股票组合的做市经济性:以标普500为例,比较成分股流动性池与直接持有的收益差异。
- 无常损失的主要来源:分析离散度、偏度和峰度对流动性提供者收益的影响。
- 不同市场环境下的表现:检验样本区间、指数再平衡及市场下跌能否改变结论。
- 适合AMM的资产结构:比较指数代币、双重股权类别、成熟行业组合及主题股票篮子。
- 收益比较基准:将持有和出借纳入评估,明确流动性池需要跨越的收益门槛。
需要区分的是,报告讨论的损耗主要针对将资产投入流动性池的投资者。在DEX买入代币化股票后直接持有,并不会因交易池的再平衡而承担这类无常损失。
研报原文:https://www.galaxy.com/insights/research/tokenized-stocks-amm-defi-impermanent-loss-dispersion-sp500-robinhood-chain
标普500案例:市场上涨不等于做市收益占优
成分股建池存在相对持有的收益损耗
报告在年初至今的样本中发现,标普500上涨约11.66%,但将成分股投入AMM,相较直接持有同一组合,出现约3%的相对收益损耗。
按每笔交易5个基点,即0.05%的手续费假设,报告测算该组合需要约45倍的年化交易周转,才能追平持有策略;报告列示的传统市场SPY周转水平约为16倍。
这一比较表明,即使标的资产整体上涨,手续费收入仍可能不足以覆盖做市成本。池子能否吸引交易,是决定收益能否兑现的必要条件。
上述数据对应特定样本和模型,并非股票流动性池的固定损耗率。报告另有过去十二个月及多年窗口的测算,不能与年初至今的数据直接混用。
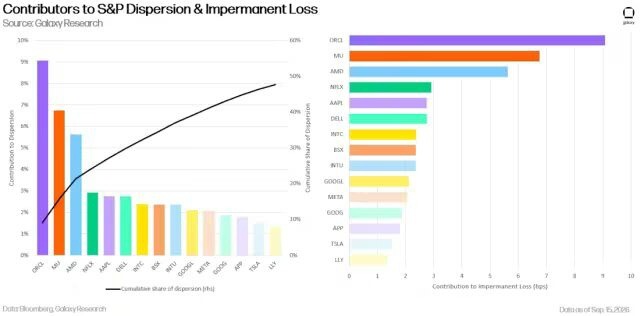
核心变量是成分股之间的分化
标普500整体上涨,反映的是组合层面的结果;AMM承担的损耗,则与组合内部资产如何相对变化有关。
如果所有成分股涨幅相近,池子的资产比例变化有限。如果少数股票大幅上涨,其余股票表现平淡,套利交易会不断从池中买走相对变贵的资产,并放入相对便宜的资产。
因此,AMM会持续减持跑赢的股票、增持落后的股票。与直接持有相比,投资者保留下来的赢家更少,由此形成相对收益差距。
离散度:解释无常损失的主要变量
涨跌幅差异比方向一致更重要
报告将资产回报之间的分化程度称为“离散度”。其经济含义是:池子中的资产在观察期内,究竟走得有多远、多不一样。
这与通常所说的相关性存在区别。两只股票可以长期同涨同跌,但其中一只对市场变化更敏感,累计涨跌幅仍可能显著偏离另一只。
因此,“同属科技板块”或“都受益于AI需求”,不足以证明它们适合共同做市。对于AMM而言,方向相同只能提供部分信息,相对价格能否保持稳定才更关键。
算术平均与几何平均之间的差距
报告从数学上将两种策略的差异概括为:直接持有组合,对应资产回报的加权算术平均;基础恒定权重AMM在不计手续费时,对应加权几何平均。
当资产表现出现分化,几何平均低于算术平均,两者之间的差距便体现为相对持有的无常损失。离散度越高,这一差距通常越大。
报告的分解结果显示,离散度解释了无常损失的大部分来源;在2026年样本中,其贡献约为91.9%。其他回报分布特征,则进一步修正损耗估计。
超级赢家与极端行情会放大偏差
在离散度之外,报告进一步讨论偏度和峰度:
偏度
描述收益分布是否偏向某一侧。少数股票成为超级赢家时,AMM在上涨过程中持续卖出这些资产,可能进一步扩大相对持有的损耗。
峰度
反映极端结果的突出程度。即使大部分股票表现接近,少数极端上涨或下跌的资产,也可能使简单估计失准。
因此,离散度适合作为初步筛选指标;当组合中存在明显的极端表现时,还需要观察收益分布的具体结构。
市场下跌与指数再平衡,无法自动消除损耗
损耗并非单一年份的偶然结果
为检验结论是否受到样本选择影响,报告比较了多个历史窗口。在一年、两年、三年及五年区间内,均观察到不同程度的无常损失。
这说明,损耗并不只出现在某一轮强势行情中。只要组合内部资产持续分化,AMM与直接持有之间就可能形成差距。
指数再平衡不能消除持续的价格分化
指数本身会调整权重和成分股,但这并不意味着指数调整与AMM交易具有相同的收益特征。
指数再平衡按照既定规则在特定时点发生;AMM则允许交易者持续根据相对价格变化兑换资产。即使重新设定权重,下一阶段的价格分化仍会重新累积损耗。
下跌时相关性上升,不代表损耗下降
市场承压时,股票往往共同下跌,但跌幅未必接近。一只下跌3%,另一只下跌15%,虽然方向一致,相对价格已经明显变化。
报告样本中,下跌窗口的平均无常损失约为3.17%,高于上涨窗口的2.82%。这一结果表明,判断做市风险不能只看市场方向,还应观察资产之间的相对跌幅。
资产选择:从广泛建池转向结构性关联
指数整体代币化,减少内部成分股分化的影响
对于广泛市场敞口,报告提出将指数整体代币化,再将指数代币与美元资产组成交易池。
这一结构将池内的相对价格关系,从数百只股票之间的变化,简化为指数与美元之间的变化。成分股内部的分化不再直接触发池内再平衡。
不过,指数上涨或下跌仍会改变其与美元的价格关系,因此无常损失依然存在。
双重股权类别具有较强的经济联系
报告以Alphabet的GOOG和GOOGL为例。两者对应同一家公司的经济利益,基本面变化通常同时作用于两类股票,其相对价格具有更紧密的联系。
这类资产在控制离散度方面具有优势,但经济联系紧密并不能自动创造交易需求。即使损耗较低,若交换需求不足,手续费收入仍可能缺乏吸引力。
成熟行业组合优于单纯的主题标签
报告还讨论了Visa与Mastercard、可口可乐与百事等成熟行业组合。相近的业务结构、需求来源和行业环境,可能使其相对表现更稳定。
相比之下,主题股票篮子的联系通常更弱。即使同属半导体或AI产业链,不同公司的产品周期、竞争地位和盈利变化,仍可能造成显著分化。
因此,历史相关性只能作为起点。资产组合还需要经受不同市场阶段和公司特定事件的检验。
收益门槛:既要跑赢持有,也要考虑出借
手续费收入需要先覆盖相对损耗
流动性池展示的手续费收益率,并不等同于投资者相对持有获得的额外收益。
评估做市经济性时,需要将手续费与相对持有的损耗放在同一口径下比较。一个池子即使持续产生手续费,最终仍可能跑输原本的持仓。
如果市场存在可信的资产借贷渠道,还需要考虑放弃的出借收益。这样一来,AMM需要跨越的门槛就进一步提高。
借贷同样存在约束
出借资产通常能够保留价格敞口,但收益依赖实际借款需求,也受到预言机、抵押品流动性、清算执行和协议安全等因素影响。
因此,报告并未将借贷视为无风险替代,而是将其纳入机会成本比较:投资者需要评估,在承担各类风险后,哪种资产使用方式更有效率。
总结
Galaxy的研究指出,股票代币化与流动性做市的经济可行性,需要分别评估。资产进入链上,只是获得了新的交易和使用渠道;能否通过AMM增厚收益,仍取决于资产之间的分化程度与真实手续费收入。
对于广泛股票组合,成分股之间持续分化,会使被动AMM面临较高的相对持有损耗。指数整体代币化、经济联系紧密的资产配对,以及具备真实需求的借贷市场,是报告提出的主要应用方向。
报告主要基于基础恒定权重AMM展开。集中流动性和更主动的做市机制可以改变风险分布及费用获取方式,但仍需单独验证其经济性。贯穿全文的评估标准是:资产之间会分化多少,交易需求有多大,以及手续费能否覆盖相应成本。