【MSX 研究院·美股RWA 每日观察】 是由领先的RWA交易平台MSX 麦通出品的标志性日报。我们依托强大的宏观研究能力,为您捕捉全球传统美股、流动性变化及 RWA代币化市场的核心脉搏,助您前瞻布局优质资产。
今日观察:
SpaceX正在从一家以火箭发射和卫星互联网为核心的航天公司,转变为同时横跨AI算力、通信网络和太空运输的综合基础设施平台。
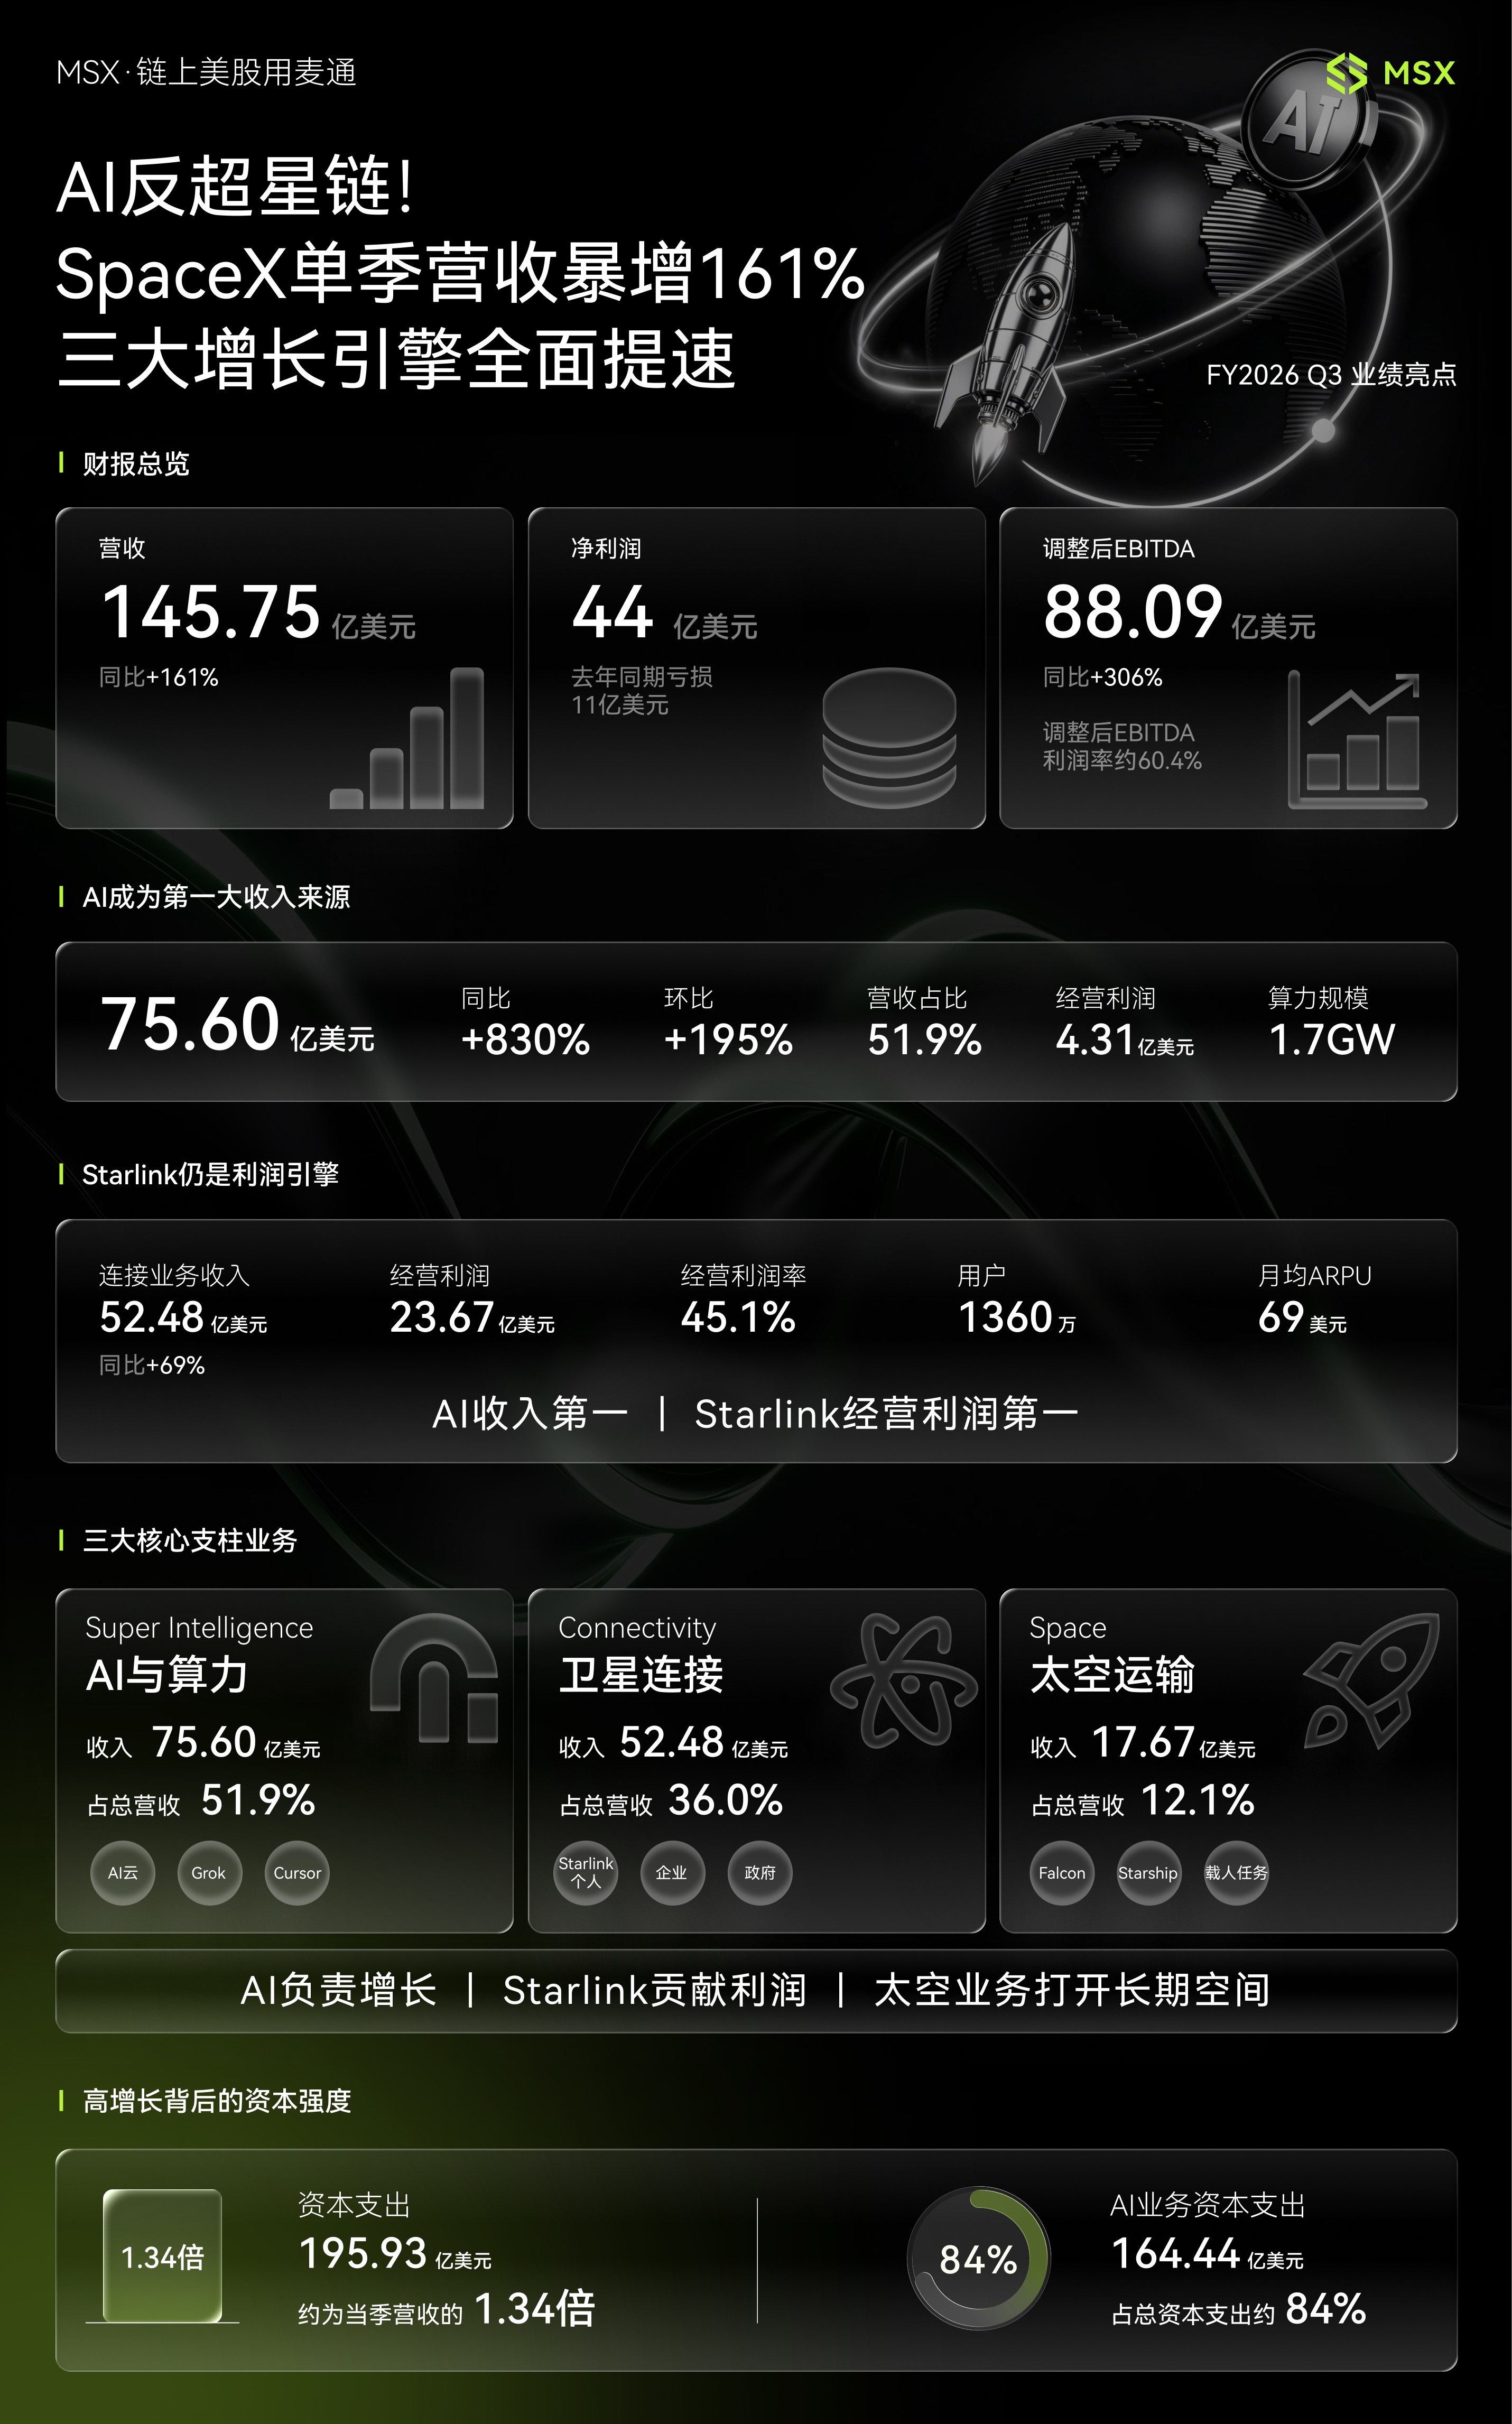
FY2026第三季度,SpaceX营收达到145.75亿美元,同比增长161%,高于市场预期的约128.6亿美元;净利润为44.04亿美元,而上年同期净亏损10.54亿美元。调整后EBITDA达到88.09亿美元,同比增长306%,对应利润率约60.4%。财报公布后,SpaceX股价盘后早段一度上涨约5%,随后涨幅有所收窄。
真正改变SpaceX业务结构的是Super Intelligence(SI)部门。该部门本季度收入达到75.60亿美元,同比增长830%、环比增长195%,首次超过Starlink所属的Connectivity部门,占公司总营收约51.9%,成为SpaceX最大的收入来源。
不过,“AI反超星链”主要指收入规模,并不代表AI已经成为公司最大的利润来源。SI部门本季度经营利润为4.31亿美元,对应经营利润率约5.7%;Connectivity部门经营利润达到23.67亿美元,经营利润率约45.1%。换句话说,AI负责拉动收入增速,Starlink仍然是公司最重要的经营利润来源。
太空运输业务则承担着长期基础设施角色。SpaceX第三季度完成首次产生收入的Starship轨道任务,将26颗Starlink V3卫星送入轨道。公司表示,单次任务增加的下行通信容量约为一次Falcon 9星链发射的10倍。如果Starship能够持续提高发射频率,将同时降低Starlink扩张成本,并支持更大规模的卫星部署。
这三项业务正在形成一个比单纯火箭制造更复杂的商业体系:AI贡献增长,Starlink贡献利润与经常性收入,火箭和Starship提供底层运输能力。
数据一分钟:
• FY2026 Q3营收145.75亿美元,同比增长161%,高于市场预期约128.6亿美元;
• 净利润44.04亿美元,上年同期净亏损10.54亿美元;
• 稀释后EPS为0.35美元,市场预期约0.16美元;
• 经营利润27.91亿美元,上年同期经营亏损2.73亿美元;
• 调整后EBITDA为88.09亿美元,同比增长306%,利润率约60.4%;
• SI收入75.60亿美元,同比增长830%、环比增长195%,占总营收约51.9%;
• SI经营利润4.31亿美元,结束上一季度12.57亿美元的经营亏损;
• SI调整后EBITDA为49.53亿美元,但其中剔除了折旧、股权激励及收购相关股权激励等项目;
• AI名义算力规模达到1.7GW,高于上一季度的1.4GW和上年同期的0.6GW;
• Connectivity收入52.48亿美元,同比增长69%、环比增长22%;
• Connectivity经营利润23.67亿美元,同比增长99%,经营利润率约45.1%;
• Starlink消费者用户达到1360万,较上一季度增加160万;
• Starlink消费者月度ARPU为69美元,环比提高5%,但仍低于上年同期的83美元;
• 已安装Starlink的飞机超过3800架;
• Space业务收入17.67亿美元,同比增长6%、环比增长84%;
• Space业务经营亏损700万美元,调整后EBITDA为3.57亿美元;
• 第三季度总资本支出195.93亿美元,相当于当季营收的约1.34倍;
• 其中SI资本支出164.44亿美元,占总资本支出的约84%;
• 截至季度末,公司持有现金及现金等价物512.94亿美元、可交易证券385.61亿美元;
• 2026年前九个月经营现金流130.97亿美元,资本支出480.69亿美元,简单相减后的资金缺口约349.72亿美元。
MSX View:
过去市场对SpaceX的估值主要建立在两项资产上:可重复使用火箭形成的发射优势,以及Starlink形成的全球卫星通信网络。但在整合AI业务、扩大算力基础设施并收购Cursor之后,SpaceX第三季度超过一半收入已经来自Super Intelligence部门。
SI收入由上一季度25.61亿美元增至75.60亿美元,增量接近50亿美元。公司解释,增长主要来自新云服务协议上线、Cursor并表,以及Grok在企业和消费者中的使用增加。Cursor自8月14日完成收购至季度末,为SpaceX贡献了6.08亿美元收入,因此本季度AI增长并不完全来自原有业务的自然扩张,也包含收购并表影响。
其中更为重要的是AI业务已经从经营亏损转为盈利。SI经营结果由上一季度亏损12.57亿美元改善至盈利4.31亿美元,说明新增算力开始形成收入并吸收前期成本。
但SI的盈利质量仍需进一步观察。本季度SI调整后EBITDA高达49.53亿美元,远高于4.31亿美元的经营利润,主要因为调整后指标剔除了24.73亿美元折旧摊销、8.21亿美元常规股权激励,以及12.17亿美元收购相关股权激励。对于需要持续采购GPU、建设数据中心的业务,折旧并不是可以长期忽略的成本。因此,判断AI业务回报率时,经营利润、资本支出和现金流比单独观察调整后EBITDA更重要。
相比之下,Starlink的商业模式已经更加成熟。Connectivity收入同比增长69%至52.48亿美元,经营利润达到23.67亿美元,占SpaceX分部经营利润的绝大部分。消费者用户由1200万增至1360万,企业与政府业务收入同比增长91%,反映Starlink正在从家庭宽带扩展至航空、海事、移动通信和政府客户。
Space业务本季度收入环比增长84%,主要受发射服务收入增加推动。首次产生收入的Starship轨道任务尤其重要,因为Starship并不只是另一个火箭产品,而是SpaceX其他业务继续扩张的基础设施。如果Starship能够一次部署更多V3卫星,Starlink扩充网络容量的单位成本有望下降;未来如果太空计算和轨道数据中心成为现实,Starship也可能承担大规模设备运输任务。不过,这些长期应用仍处于验证阶段,现阶段更适合关注发射频率、可靠性和单次运力,而不是提前计入过多收入。
本季度最大的约束依然是资本投入。SpaceX资本支出达到195.93亿美元,比当季营收高约50亿美元,其中164.44亿美元投向SI业务。虽然公司产生了44.04亿美元净利润和88.09亿美元调整后EBITDA,但这些指标不能直接覆盖实际投资需求。
从年初至9月底,公司经营现金流为130.97亿美元,资本支出为480.69亿美元。SpaceX能够维持如此高的投入,很大程度上依靠IPO、债务融资以及此前积累的现金。季度末现金与可交易证券合计接近899亿美元,短期资金储备充足,但AI基础设施投资能否产生足够高的长期回报,仍然是估值能否持续的核心问题。
因此,这份财报同时验证了SpaceX的增长能力和资本密集度。AI已经成为最大收入来源,但经营利润率仍明显低于Starlink;Starlink继续贡献主要利润,但ARPU仍低于上年同期;Starship打开了新的运力空间,但研发投入仍然庞大。
接下来最值得观察的是三项业务能否形成真正的协同:AI算力能否在高资本投入下持续提高经营利润率;Starlink能否通过企业、航空和移动通信提高单用户价值;Starship能否以更低单位成本扩大卫星部署和商业发射规模。
关于 MSX 麦通:
MSX 是领先的 RWA交易平台,致力于提供安全、高效、透明的全球金融市场准入。作为全球最早的链上美股交易平台之一,MSX 始终走在行业前沿,以持续创新引领市场变革。
平台深度融合区块链技术与合规框架,全面提供近 400 种代币化股票和 IPO 前(Pre-IPO)资产的现货及衍生品交易,完美弥合了传统金融与数字资产行业之间的鸿沟。
围绕“让优质资产自由流通”的核心使命,MSX 目前已构建起涵盖美股现货与永续合约、币币交易、Pre-IPO 和麦通研究院等多元化的数字金融服务体系,旨在为全球投资者提供全时段、高性能的优质资产参与入口。
官方网站: https://msx.com/
Global TG:https://t.me/MSXGlobal
全球 App Store / Google Play 现已同步上架。
风险提示: 宏观经济及美股市场波动剧烈,本文内容仅供麦通研究院学术与研究观察参考,不构成任何投资建议。