币安初步调查将风险焦点指向冷钱包之外的签名与授权链路。托管的安全边界正从单一技术扩展至制度治理;对特定 RWA 而言,还延伸至链下名册。
文章作者、来源:EX.IO
导语
市场最先追问的,永远是那个数字——“币安到底丢了多少钱”。可真正值得研究的,不只是数字本身。根据币安初步调查,此次事件的风险焦点并非已经得到证实的钱包私钥泄露,而是指向一条更隐蔽的链路:签名与授权。托管的竞赛,正从“谁的技术更硬”,悄然转向“谁的制度更可验证”;而对采用链下登记结构的 RWA 而言,制度保障还延伸至一本链下名册。
一、发生了什么:风险焦点指向签名与授权链路
先把时间线铺开(据 Reuters、Associated Press、TechCrunch 公开报道):10 月 29 日约 20:30 UTC(北京 10 月 30 日约 04:30),Arkham CEO 表示链上数据指向异动;随后赵长鹏(CZ)称事件“看起来像是针对币安的黑客攻击”,币安确认正在调查,截至相关报道时点尚未明确确认资金被盗;披露之后,币安暂停多个网络的提现,约两小时后核实的冻结总额为 25.4 亿美元,Tether 与 Circle 亦分别披露冻结行动;到了 10 月 30 日,币安表示冻结资产已达 30 亿美元,且金额可能继续增加。
币安稍后的初步调查(截至 10 月 30 日 UTC 02:44,经 Cointelegraph 报道)揭开了更细的一层:初步估算受影响资产规模约 63 亿美元,该数字不等于最终净损失或用户损失,其中约 30 亿美元已冻结;初步线索指向一名 DevOps 工程师的笔记本被入侵,攻击者由此进入某个服务容器,继而提交未授权提现交易;币安称“未发现钱包私钥泄露的证据”。安全公司 Blockaid 的 CEO 亦表示,这“像是对签名基础设施的攻破,不认为密钥被泄露”(此为业界观点,非官方结论,完整攻击路径仍待调查确认)。
在往下读之前,有一组概念必须先厘清:冻结金额,不等于实际损失。
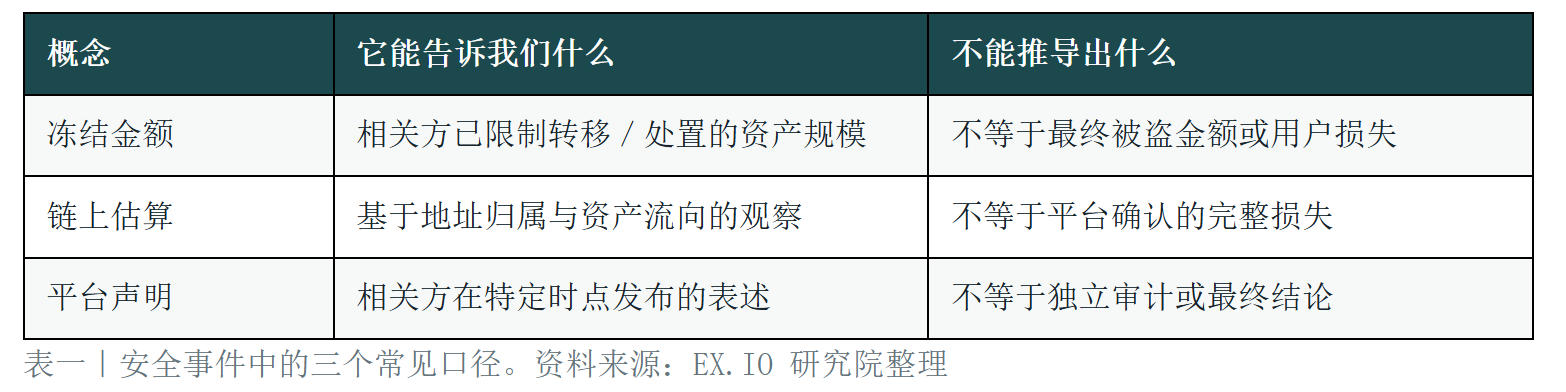
概念
它能告诉我们什么
能推导出什么
把不同时间、不同主体、不同口径的数字简单相加,再落笔写成“用户损失”,是此刻最经不起推敲的做法。厘清这些概念,不是咬文嚼字,而是风险分析的起点。
而比金额更值得记住的,是这起事件目前呈现的技术风险焦点:截至初步披露,币安称未发现钱包私钥泄露的证据;现有公开信息将注意力引向“人—终端—容器—提现授权”这条运营链路,但完整攻击路径与影响范围仍待最终调查确认。冷存储可以降低私钥在线暴露的风险,却无法单独消除终端安全、权限配置和授权流程中的操作风险——这才是本次事件给行业带来的重要提醒。
二、潜在衍生影响:为什么这不是币安一家的事
1. 做市商可能重估结算与对手方风险。 做市商(MM)的报价、抵押与流动性头寸,可能涉及头部中心化交易所。当对手方的结算安全被打上问号,做市商需要评估的不仅是“损失多少”,也是“还结算得了吗”。若主要做市商因此降低报价意愿,相关市场的买卖价差可能扩大,订单簿深度可能下降。(此为我们的市场微结构情景判断,并非已发生事实,仍需价差、深度及头寸数据验证。)市场由此重新关注的,是基础设施的信任层;价格波动,只是其中一个可能的映射。
2. 稳定币的“可冻结性”:是安全垫,也是权力边界。 本次事件中,Tether 与 Circle 分别披露冻结行动,冻结清单里包括 USDT、USDC 等主流稳定币。同一条公链上的资产,原来并不拥有相同的“可干预程度”:对受害者与平台而言,可冻结性是一张安全网,为后续调查和潜在追回争取时间;对看重抗审查性的用户而言,它却意味着发行方握着一把能影响资产“是否可用”的钥匙。争论的焦点,本不该是“冻结好不好”,而应是——这把钥匙,是否配了一套明确的规则、可审计的程序与可及的救济?救火的权力越大,越该被更严的制度收进笼子里。
3. 信任赤字外溢,跨机构止损网络浮出水面。 这次处置,早已不止是币安一家的独角戏——交易所按下暂停键,稳定币发行方冻结地址,托管机构配合,链上分析团队追着资金流向跑。风险阻断,从单点动作变成了多方协同;行业安全,也从“平台各自防守”走向“跨机构共同止损”。但网络越密,标准就得越高:什么证据足以触发冻结?谁来确认地址归属?如何避免误伤无辜?用户与对手方又该在何时收到通知?这些答案若不清,应急的效率本身,就会变成新的治理风险。而机构对托管的要求,也在这起事件里悄然换了措辞——从“交易所说安全”,变成“第三方可验证”。
三、止损能力的底层是制度:EX.IO 的托管逻辑
既然初步信息将风险焦点指向“签名与授权链路”,那么一家持牌托管机构的安全边界,就不该只是更厚的冷钱包,而是更可验证的制度。以香港证监会(SFC)持牌虚拟资产交易平台(VATP)EX.IO 为例,以下安排基于公司公开资料,相关牌照、保险、审计及控制措施以最新有效文件为准:
授权治理:权限分级、操作留痕、提现审批与限额控制,是评估托管机构授权与运营风险的重要尽调项目,也是制度层的第一道闸。
资产隔离:按 SFC 对 VATP 客户资产保管的要求,客户资产以独立账户/信托方式隔离持有。是否计入公司资产负债表,应依据适用会计准则独立判断。
冷存储:按 SFC《适用于虚拟资产交易平台营运者的指引》,平台营运者及其相联实体原则上应将 98% 客户虚拟资产存储于冷存储,个别获证监会容许的情况除外;EX.IO 公开托管页面亦称 98% 的资产存储在离线冷钱包中。
保险与审计:由 OneDegree 旗下 OneInfinity 承保数字资产托管保险,实际总保额最高可达 2.5045 亿美元(受保单条款及除外责任所限);并由第三方会计师事务所定期进行资产与财务审计。
业务边界扩展:根据 EX.IO 2026 年 6 月公告,其托管授权扩展至可托管“非本平台交易”的虚拟资产与代币化证券。
一句话:头部交易所的这场信任危机,恰恰把“牌照+隔离+保险+审计+授权治理”这五类可纳入尽调的制度安排,推到了机构决策中更重要的位置。而币安关于损失承担及后续披露的承诺,应以正式公告与实际执行为准;储备证明如发布,也只能提供部分资产信息,不能替代完整财务审计或对授权治理的验证。说到底,信息披露的质量,本身也是安全基础设施的一部分——把“已确认事实、相关方判断、第三方估算、待核查事项”分层呈现、为每个数字标注时间与来源,远比一句脱离细节的“绝对安全”更能赢得长期信任。
四、制度延伸至名册:RWA 的链下账本
如果说托管回答的是“资产能不能安全地放在这里”,那么采用链下权利登记结构的特定 RWA(真实世界资产代币化)产品,提供了另一个值得区分的风险视角——链上代币失控,不必然等于底层法定权利当然灭失。
链上原生资产的转移主要依赖私钥控制:私钥遗失可能导致资产无法动用,私钥被盗则可能导致未经授权的转移。而在部分 RWA 结构中,其法定权利由基金行政管理人、登记机构或持牌信托/公司服务提供者维护的链下名册记录,链上代币是底层权益的数字化表示,权利认定还需结合名册、发行文件与适用法律。
于是,当链上私钥丢失或被盗,首先表现为链上控制权受损。能否冻结、注销或补发(reissue)代币,并恢复相应权益,取决于名册、对账、发行文件条款与适用法律,并需履行相应核验和司法程序。即使具备上述安排,也不构成恢复保证。这是一套与链上原生资产不同的风险结构。
当然,这一逻辑成立,有三个前提:其一,代币与底层资产之间存在可验证的法律链路;其二,名册由独立第三方维护,并与链上余额定期对账;其三,发行文件包含冻结/注销/补发条款。缺了任何一条,结论便不成立;即使三条俱备,也不意味着恢复必然实现。
也必须把话说全:这不等于 RWA 无风险。发行人/管理人违约、名册真实性、司法执行与二级流动性风险,依然存在——只是风险的形态,从“私钥单点”进一步延伸至“制度与对手方”。
对采用链下登记结构的 RWA 而言,“代币在链上流转,权利认定还需回到名册与发行文件”——这或许才是这次事件之后,特定 RWA 结构相对链上原生资产最容易被市场重新掂量的地方。
结语:给机构的尽调清单
一个成熟市场的标志,从来不是“永远没有事故”,而是事故发生时——事实能被验证,风险能被隔离,责任能被追踪。对正在评估托管与 RWA 的机构读者,三条尽调问题,可直接拿去用:
谁持有私钥、谁能单方授权提现——是否有多签、限额与授权隔离?
出事谁赔、赔多少、保单除外责任是什么——兜底机制是否可外部验证?
资产的法定权利记在哪里——主要依赖私钥控制,还是“链上凭证+链下名册+补发机制”?
🔗 Sources
1. Reuters — Crypto exchange Binance freezes assets after $6.3 billion security incident
2. Associated Press — Binance flags ‘potential security issue,’ says crypto firms froze more than $2.5B
3. TechCrunch — Binance pauses withdrawals as hackers suspected of stealing billions in crypto
4. Cointelegraph — Binance points to engineer’s hacked laptop in $6.3B breach(该文于 10-30 02:44 UTC 更新)
5. Cointelegraph — Live updates: Binance says $6.3B hack involved compromised engineer’s laptop(滚动更新,数字会变)
6. 香港证监会 —《适用于虚拟资产交易平台营运者的指引》
7. EX.IO — 虚拟资产托管专页;2026 年 6 月独立托管服务获批公告
8. EX.IO — EX.IO Further Strengthens Digital Asset Custodial Insurance with OneInfinity by OneDegree Providing Up to USD 250 Million(2026 年 4 月 16 日)
Disclaimer
本内容由 EX.IO 研究院基于公开资料撰写,仅供一般市场资讯及教育参考,不构成投资建议、法律意见、合规意见、交易建议、要约、招揽或推荐。数字资产及代币化产品价格波动较大、风险较高,投资者可能损失全部本金,过往数据不代表未来表现。本文含前瞻性与分析性判断;涉及币安等第三方信息基于公开来源,未经独立核实。本文由 EX.IO 研究院出品,涉及本公司业务与产品;不构成对任何平台安全性、偿付能力、资产安全或损失承担安排的保证或独立验证。本文涉及的部分特定产品(如代币化证券等)仅限专业投资者(PI)。数据截至 2026-10-30 UTC 02:44,事件仍在演进,具体数字可能变化。如涉及法律、合规、税务或投资判断,应咨询合资格专业顾问。