Pump.fun 95% 收入来自联合曲线或低市值代币,激励发币、喊单与抢筹,供给暴增而需求萎缩,发币量追平 2024 年但大涨币锐减,持币已成亏本买卖。
文章作者、来源:Marsbit
编者按:2026 年第三季度,Pump.fun 上发行了 305 万种 Meme 币,只有 24 种曾达到 1,000 万美元市值。按链上数据研究团队 Sparsity 的统计,2024 年第四季度的发行量与之接近,为 316 万种,达到同一市值门槛的却有 207 种。发币数量回到了上一轮高峰附近,每发行 10 万种币,能涨到 1,000 万美元市值的却从约 6.5 种降到了 0.8 种。
Meme 币行情走弱时,社区往往把矛头指向开盘抢筹的交易者、批量发币的团队,以及喊完单就走的 KOL。Sparsity 把问题往上追了一层,去看 Pump.fun 的收入究竟来自哪里。按其统计,平台约 95% 的协议收入来自仍处于联合曲线阶段或市值低于 25 万美元的币。联合曲线是新币发行早期的定价机制,买卖会沿预设规则推高或压低价格。在这个阶段,每笔买卖都收 1.25% 的手续费,其中 0.95% 归平台,0.30% 归发币者。即使价格原地不动,买进再卖出一轮也要付约 2.5%。按币龄看,平台约四分之三的收入来自发行不足一小时的币。
这套收费方式让平台、发币者和买家的收益发生了分化。对平台和发币者而言,一种币只要在刚发行时有人买卖,就能贡献手续费。对买家来说,盈利仍要靠后续有人愿意出更高的价格接手。发币者可以做热门币的仿盘,也可以一口气发出几十种币,只要其中几种能在开盘时带来交易量,就有收入。Sparsity 统计,发币量最大的 25 个钱包合计发行了 76.1 万种币,能达到门槛、从联合曲线阶段「毕业」的不到 1%,这些钱包却累计赚了 1.28 亿美元。
喊单奖励也放大了这种分化。Pump.fun 曾按喊单带来的交易量发放奖励,低市值币更容易被集中买盘带动。10 月 10 日,平台表示将把跟单者是否赚钱纳入奖励依据,并减少低市值币的喊单奖励。但在随后三周,按 Sparsity 的统计,在奖励排名前 20 的喊单者中,主要推低市值币的人拿到的奖金份额反而从 68% 升到了 94%。在作者另行追踪的 14 名喊单者中,所喊币种在发帖一分钟后的涨跌幅中位数为上涨 6%,一小时后变成下跌 48%,一天后则跌了 74%。对每个买家来说,尽早卖出有其道理。可当越来越多人都抢着卖,愿意接手并继续持有的人就更少,一种新币也就更难熬过最初的热度。
文章最后提出一种固定价格募资的设想。买家以同一个价格认购,未达到最低募资额便自动退款,募满后由合约建立流动性池,平台只在募满时收费。这能削弱开盘抢跑的优势,也让平台少一个从批量失败发行中赚钱的渠道,但拆分钱包绕过限额、上线后立即抛售的问题依然存在。这套设想能改变的是平台收到钱的时点。今天,一种币即使只活了一个小时,只要买卖足够频繁,平台就已经赚到了钱。把收费推迟到募资完成,平台才有更直接的理由关心一场发行能否吸引到足够的买家。
以下为原文:
「链上行情不好。」「所有 KOL 都在收割。」「我们还在崇拜那些用捆绑交易抢筹的人。」
这些问题确实突出,但从这套体系的最底层找原因,没什么道理。Meme 币交易一线的持币文化已经瓦解。没人再愿意持币了。大家仿盘抢热门币的流量,一口气发几十种币,用捆绑交易在开盘时抢筹,再靠喊单刷奖励,因为这些事能赚钱。问题出在更上层,出在掌控这个市场的平台身上。最大的 Meme 币发射平台,恰恰在为所有人都在抱怨的行为付钱,并把 Meme 币变成了一个供给无穷、需求不断消失的市场。
现在,大家都希望 KOL 为自己的喊单负责,这是好事。但如果给喊单者发钱的平台从来不用交代什么,光追究喊单者的责任还不够。
pump.fun 靠那些最终归零的币赚钱
过去 30 天,在所有链的 Meme 币发射平台中,pump.fun 占发行量的 92%,占交易量的 84%。在这个市场里,做什么能赚钱,由它决定。
其协议收入的 95%,来自仍处于联合曲线(bonding curve)阶段或市值低于 25 万美元的代币交易。在联合曲线上,每笔买入和卖出都要支付 1.25% 的手续费,其中 0.95% 归 pump.fun,0.30% 归创作者。也就是说,价格即使一动不动,买卖一轮也要付 2.5%。
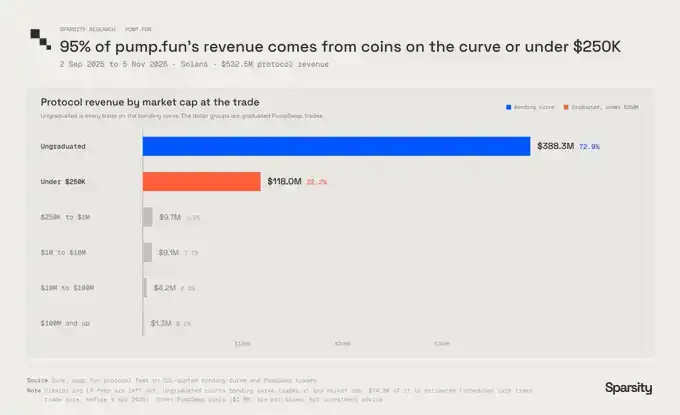
联合曲线及低市值代币贡献的协议收入
钱在代币市值刚到几十万美元的阶段就赚到了,之后币价怎么走都无所谓。
按代币发行时间来看,也是同样的情况。这部分收入有四分之三来自发行不足一小时的代币,87% 来自发行不足一天的代币。
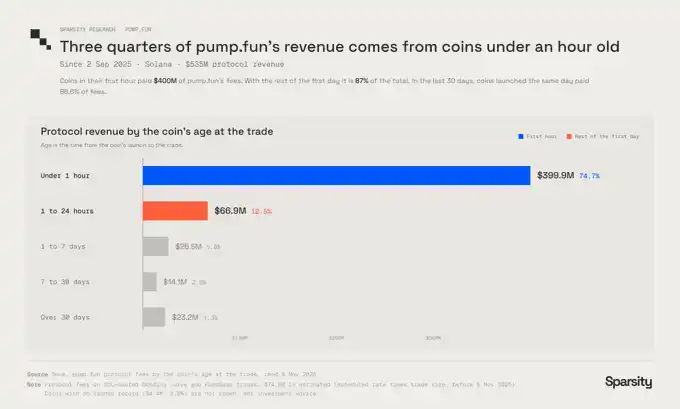
按代币发行时间划分的收入
代币发行后的第一个小时,pump.fun 就把钱赚到了。
那些一路大涨的币,贡献的收入几乎可以忽略。涨得最猛的一批币里,有 15 种在各自峰值时的市值合计达 14 亿美元,总共给 pump.fun 带来的收入约为 150 万美元。相比之下,仍在联合曲线上交易或市值低于 25 万美元的币,给它带来了 5.06 亿美元。简单说,1,000 种币涨到 2 万美元市值就熄火,比一种币涨到 1 亿美元市值更能让它赚钱。
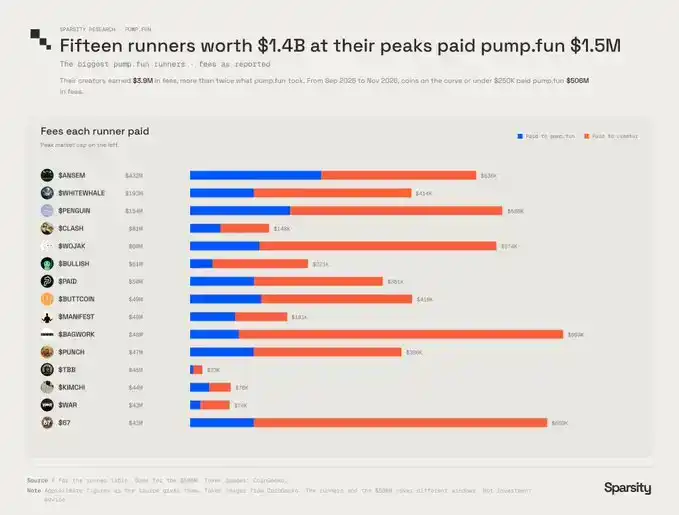
头部上涨币种与小币种的手续费收入对比
这 15 种大涨币贡献的收入,还不到小币种贡献收入的 0.33%。
所以,平台的产品设计围绕着增加发币量展开。平台上的每一种激励都在推高发行数量,因为发得越多,平台赚得越多。
四种激励
社交媒体上被指责的每一种行为,都有理由在这个平台上存在。这四种行为都会带来更多交易,而每一笔交易都要向 pump.fun 付费。
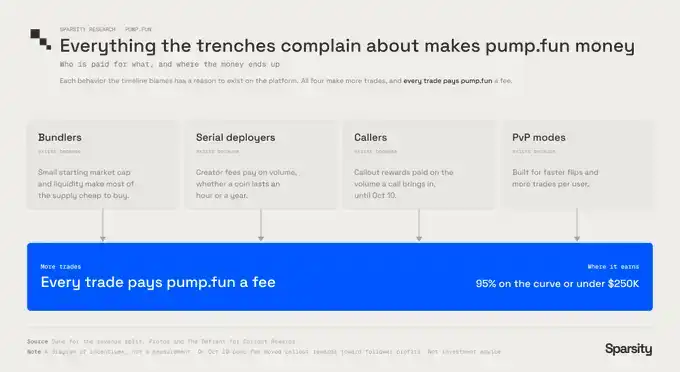
四种行为与平台手续费的关系
捆绑抢筹、批量发币、喊单和 PvP 模式,最后都给平台带来同一种手续费。
捆绑交易者在开盘区块抢筹,因为成本低
捆绑交易者之所以存在,是因为代币的初始市值和流动性都很小。只要把几枚 SOL 分散到几十个钱包里,在代币发行的那个区块一起买入,就能抢到很大一部分供应量,然后把这批筹码卖给后面进场的你。初始市值越低,这么做就越便宜,而初始市值由 pump.fun 设定。
发币者批量发币,因为创作者手续费按交易量支付
之所以有人连续发币,是因为创作者手续费奖励的是发币。无论代币活一小时还是一年,创作者都能从每笔交易中拿到 0.30%。所以,最划算的策略是尽可能多发币,赚完早期交易量带来的手续费,然后继续发下一个。发币量排名前 25 的发行者共发了 76.1 万种币,其中不到 1% 从联合曲线阶段「毕业」,他们赚了 1.28 亿美元。
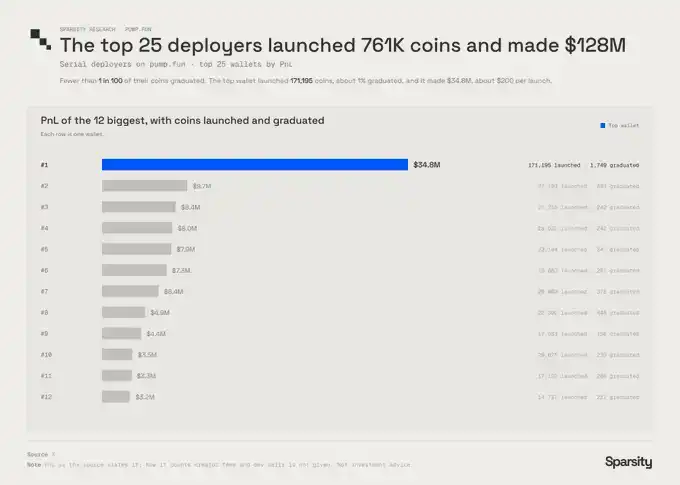
头部发币钱包的发行量与收入
排名第一的钱包发了 171,195 种币,平均每发一种赚约 200 美元。
批量发币偶尔也会跑出一两个大涨的币。其中两个钱包各自表现最好的币,市值分别达到 1.22 亿美元和 3.27 亿美元。但跑出大涨币只是大量交易带来的副产品,交易量本身才是拿钱的依据。
喊单者推低市值币,因为奖励按交易量发放
喊单奖励给了大家一个新的推币理由。平台把推币变成了一条收入来源。自 8 月以来,它已向 51,115 个钱包发放 2,960 万美元喊单奖励,奖金分得很集中。10 个钱包拿走了 16%,而获奖者所得金额的中位数是 13 美元。
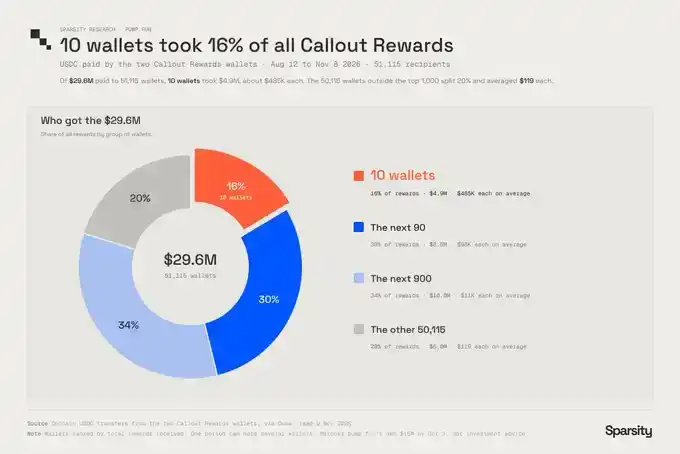
喊单奖励的分布
这 10 个钱包平均各拿到约 48.5 万美元。
奖励按每次喊单带来的交易量发放,而最小的币最容易带动交易量。8 月,收入最高的 50 名喊单者中,有 40 人所喊币种的平均市值低于 10 万美元。
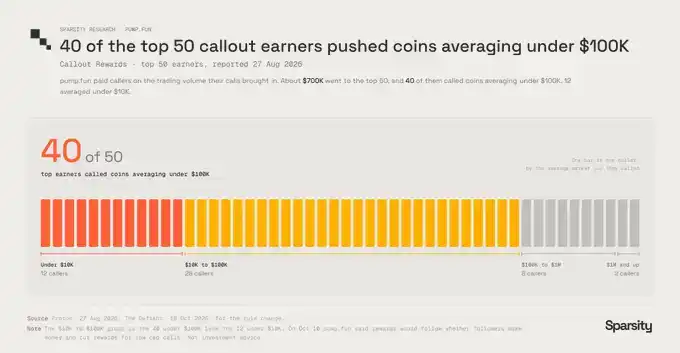
头部喊单者所推币种的平均市值
排名前 50 的喊单者中,有 12 人所喊币种的平均市值低于 1 万美元。
pump.fun 已经听到了这些反馈。10 月 10 日,平台称,今后的奖励将取决于跟单者有没有赚钱,低市值币的喊单奖励也会减少。随后三周,在前 20 名拿到的奖金中,所喊币种市值中位数低于 10 万美元的喊单者拿走的份额,从 68% 升到 94%。每周发放的奖金也增加了 53%。
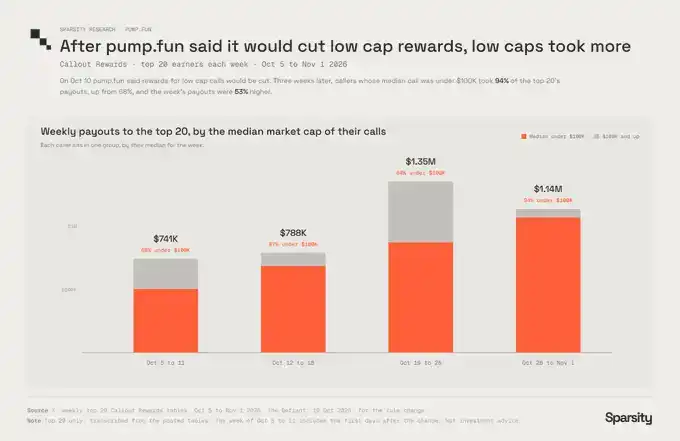
规则调整前后的喊单奖励与低市值喊单占比
规则改了之后,奖金总额增加了,低市值喊单者分到的比例也上升了。
大部分代价由跟单者承担。我们追踪了 14 名喊单者,其中 10 人所喊币种的市值中位数低于 10 万美元。这些跟单者在喊单一天后合计亏损 92.6 万美元。按所喊币种的涨跌幅中位数计算,喊单 1 分钟后上涨 6%,1 小时后下跌 48%,1 天后下跌 74%。无论币价涨不涨,喊单者都能拿到钱。
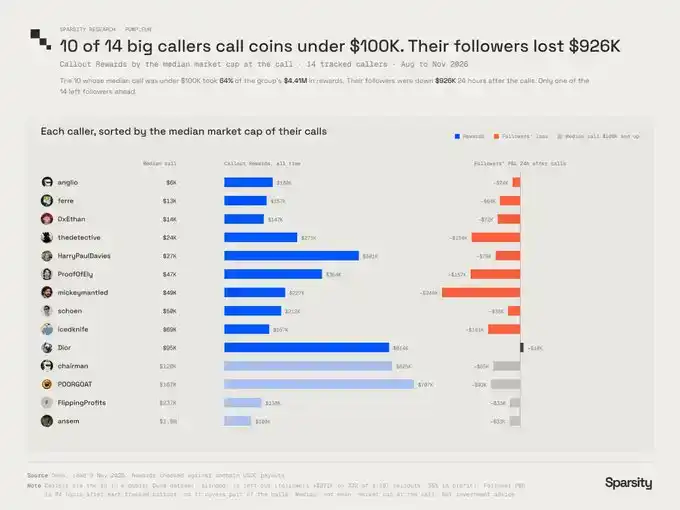
14 名喊单者的跟单盈亏
14 人中,只有 1 人的跟单者整体赚钱,赚了 1 万美元。
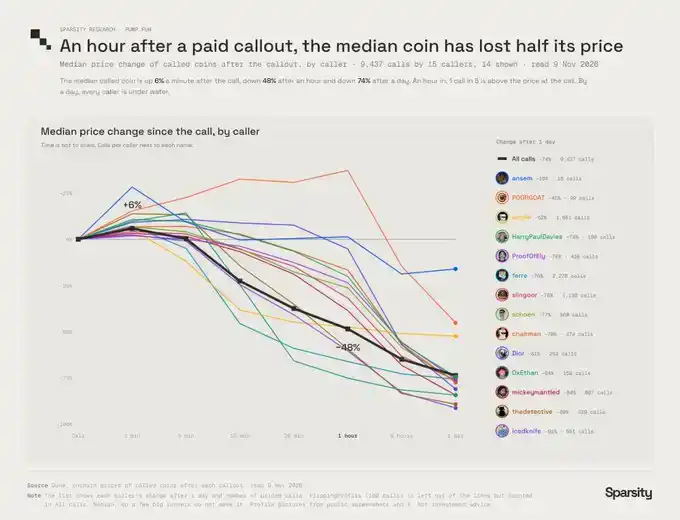
各喊单者所喊币种在喊单一天后的表现
对每一名喊单者来说,其所喊币种在一天后的涨跌幅中位数都是负数。
有人问,为什么 KOL 总在推那些让粉丝亏钱的币?很大一部分原因就在这里。有人付钱让他们这么做。
PvP 模式让每个用户多做几笔交易
PvP(玩家对玩家)之所以能运转,是因为没有新资金进来,老手就从新手身上赚钱。这些模式正是按这个逻辑设计的。交易执行更快,每个用户做的交易更多,每笔交易都收手续费。6 月 30 日,pump.fun 自己下架了其中一种模式,也就是 Tokenized Agent(代币化智能体)模式。平台当时称,发币方式太多,正在造成「有害的玩家对抗」。
供给无穷,需求消失
这些激励持续得够久,市场就会分成两边。
在需求端,你冲进去买币,平均下来是亏钱的。只有极少数钱包能赚到一笔像样的钱。在供给端,你发币,几乎不用承担风险就能拿到钱。
成为供给方没有门槛。点一下就能发币,怎么操作你也已经知道了。几秒钟做一个热门币的仿盘,刷交易量让它看起来有人在玩,再成百上千地买有历史记录的钱包。这套操作每个月都在变得更容易。
所以我们认为,原本可能长期持币的人,会越来越多地转到供给端。发币有钱赚,持币赚不到。每个想明白这一点的新玩家,都会成为又一个发币者,争夺越来越少的买家。持币文化就是这么瓦解的。没有人集体决定不再持币,是平台让持币成了一笔亏钱的交易。
结果反映在这些新币的表现上。pump.fun 现在的发币数量,和 2024 年底市场最火的时候差不多。按我们的统计,2024 年第四季度发行了 316 万种币,其中 207 种的市值达到过 1,000 万美元。2026 年第三季度发行了 305 万种,达到这一市值的只有 24 种。
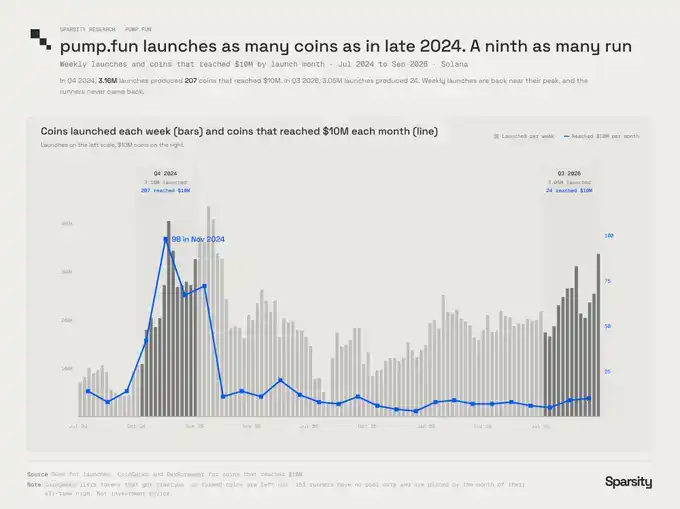
每周发行量与大涨币种出现的比例
每周发行量重新超过 30 万种。每发行 10 万种币,能跑出来的大涨币从 6.5 种降到了 0.8 种。
有人会指出,联合曲线上的交易量从 6 月以来一直在上升。确实如此,但把联合曲线和 PumpSwap 的交易量加起来看,已经从 2026 年第一季度每月约 250 亿至 300 亿美元,降到了 10 月的约 138 亿美元(联合曲线、PumpSwap)。而 pump.fun 靠交易量赚钱。买币的人则靠跑出来的大涨币赚钱,而这类币的数量只剩原来的九分之一。
从存活情况来看,结果也一样。pump.fun 共发行过 2,440 万种币,如今市值还在 10 万美元以上的只有 312 种。大约每 7.8 万种币里才有一种,占 0.0013%。
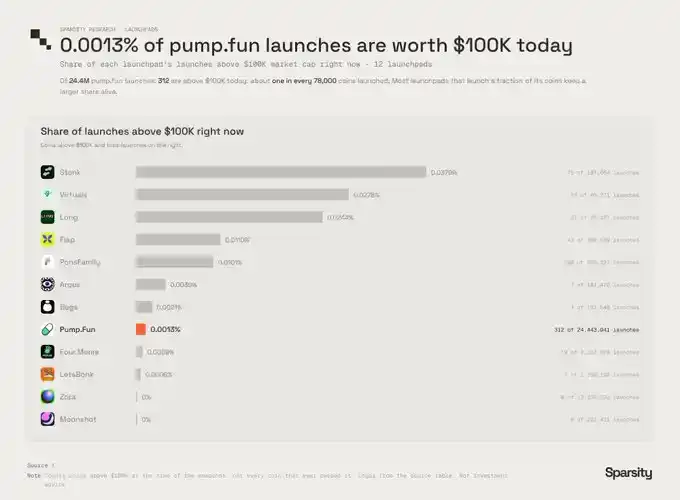
各发射平台的代币存活率对比
多数发射平台的发币量只有 pump.fun 的一小部分,但代币存活率比它高。
这是我们所知的第一个供给增长如此之快、需求却在萎缩的市场。如果平台没有为这种行为付钱,它绝不会发展到今天这个规模。
我们也有责任
pump.fun 搭建了这套系统,但让它持续运转的交易量是我们贡献的。文中提到的每一种激励,都需要交易对面有人接单,才能产生收入。大多数时候,接单的就是我们。
我们在奖励自己抱怨的行为
我们说捆绑抢筹的人是问题所在,转头又关注他们,想知道下一单怎么玩。一个开发者仿了热门币,拿着手续费走人,就有人发一串帖子分析这招有多聪明。一个人每天喊 20 种币,大家就关注他,因为他总是第一个喊出来,至于跟单者赚不赚钱,倒成了次要的事。上面追踪的 14 名喊单者中,只有 1 人的跟单者整体赚钱。所有跟单者合计在喊单一天后亏损 92.6 万美元。
我们为这一切付了两次钱。一次是用交易量付,pump.fun 和创作者靠它赚钱。另一次是用注意力付,下一个仿盘和下一次喊单,瞄准的都是我们的注意力。
持币已经不再是策略
一年前的玩法是尽早发现一种币,扛住期间的各种噪音,一直拿着。现在,喊单一天后,所喊币种的涨跌幅中位数是下跌 74%,所以能活下来的都是最先卖出的人。对我们每个人来说,这么做都很理性,但大家都这样做,恰恰让所有人都等不到大涨的币。如果没有人愿意把币拿过第一个小时,它就不可能涨到 1,000 万美元市值。偏偏 pump.fun 四分之三的收入就来自这一个小时。
如果我们改变做法,会发生什么
做这些事,无须 pump.fun 同意。拿住你真正看好的币,少见一张走势图就买进去再转手。评价喊单者,看跟单的人有没有赚到钱,少看他发帖有多勤。别再把仿盘和捆绑抢筹当成聪明操作去传播。把交易量给那些能从长久存活的币上赚钱的发射平台。单靠这些做法中的任何一种,都改不了整套激励。但每少给这套系统贡献一笔交易,它就少赚一笔钱。
怎样才能改变激励
我们是从方向上提出这些想法,具体方案还需要工程人员设计。每一种思路,都试图让钱流向代币发行一小时之后的阶段。
提高初始市值,加深初始流动性,并让流动性持续累积,使资金池随交易量增长而扩大。
把手续费也分给持币者和流动性提供者(LP),并让创作者获得的手续费随代币存续时间逐步解锁。
让喊单奖励取决于跟单者是否持币。看跟单的人几天之后是否还拿着币、是否依然盈利,据此给喊单者付钱。
类似的做法能让这个市场继续活下去,而 pump.fun 有能力试一试。它持有约 28.4 亿美元的链上资产,整个流程也都在它手里。长期来看,一个能不断跑出大涨币的市场,会比一个不断耗尽买家的市场给它赚更多钱。它选择收割,因为收割今天赚得更多,但这种做法持续不了。
即便如此,也可能还不够。这类改变会提高发币方的成本。但供给方手里的工具始终比需求方更强,这一点并不会因此改变。
没有联合曲线的发币方式,可以是什么样
上述做法都还建立在联合曲线之上。再往前一步,就可以尝试取消联合曲线。
在这种模式下,所有人支付同一个价格。取消联合曲线后,抢到区块里的第一笔交易也没有好处,狙击抢跑随之失去优势。创作者会设定最低和最高募资额。如果在规定的时间内,比如 24 或 48 小时,未能达到最低募资额,智能合约会自动给所有人退款,因此发币失败不会让买家损失资金。一旦达到募资上限,合约会自行创建流动性池,并销毁或锁定 LP 凭证,创作者始终碰不到募集来的资金。每个钱包的出资额都有硬性上限,例如募资总额的 1%,这样单个大户或机器人就无法拿走一半的代币供应量。
只有募资满额,平台才有收入。平台靠成功发出的币赚钱,即使有 1,000 次发行没募满,也赚不到一分钱。
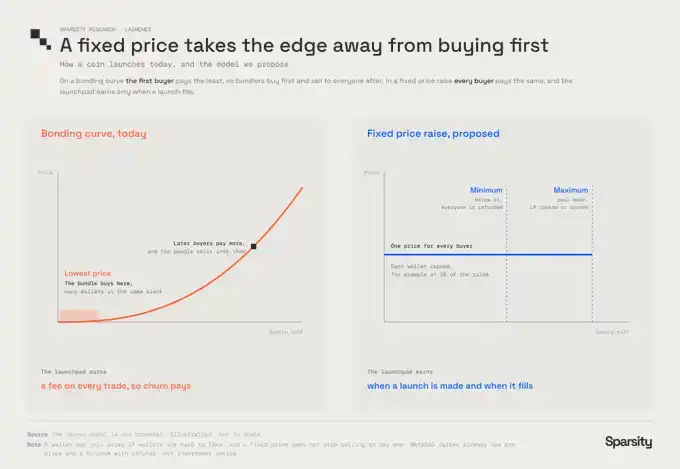
平台从逐笔收取交易费改为募资满额后收费
发射平台的收费节点,从每笔交易变成每次募资满额。
这样一来,就能消除在联合曲线起点捆绑抢筹、狙击抢跑、卷走募集的流动性等行为,也能去掉连发 50 种币、一个都没募满却仍能获利的激励。
这套模式有漏洞,值得说清楚。只有钱包难以伪造时,单钱包限额才有用,而现在有历史记录的钱包很便宜。如果没有某种防女巫机制来阻止同一人用多个钱包参与,捆绑交易者只需把买单分散到 100 个钱包里。固定价格也拦不住有人第一天就卖出。它能做的只是让起跑线更公平。
接下来会怎样
现在这种形式的 Meme 币已经走到头了。我们认为,要等发币模式本身发生改变,它们才有可能回来。比如采用上面那种做法,让平台在币成功发行时赚钱。
只要有一家发射平台能从每一种最终归零的币上赚钱,Meme 币交易一线就会继续沉寂,持币也仍是一笔亏钱的交易。新的东西会出现,但不会是 Meme 币,也不会很快到来。