香港用代币化存款交收债券,新加坡跑通链上基金申赎。两条路径,如何从单笔交易走向日常业务?
文章作者、来源:Starbase Accelerator
一、报告内容概述
2026年10月30日,CoinDesk Research 发布《Global Markets, Asian Flows: Stablecoins and Tokenized Assets in 2026》,分析全球稳定币和代币化现实世界资产(RWA)的使用情况,并探讨亚洲能否将活跃的稳定币资金流转化为 RWA 分销与结算业务。
报告主要从三个维度展开。
- 稳定币的使用与资金流向。 截至2026年9月底,全球稳定币市值较上年底仅增长约 1%,而1月至9月经调整的月度转账额增长 41.4%。亚太区内转账占报告追踪的区域支付走廊交易额的 50.8%,区域活动仍主要依赖美元稳定币。
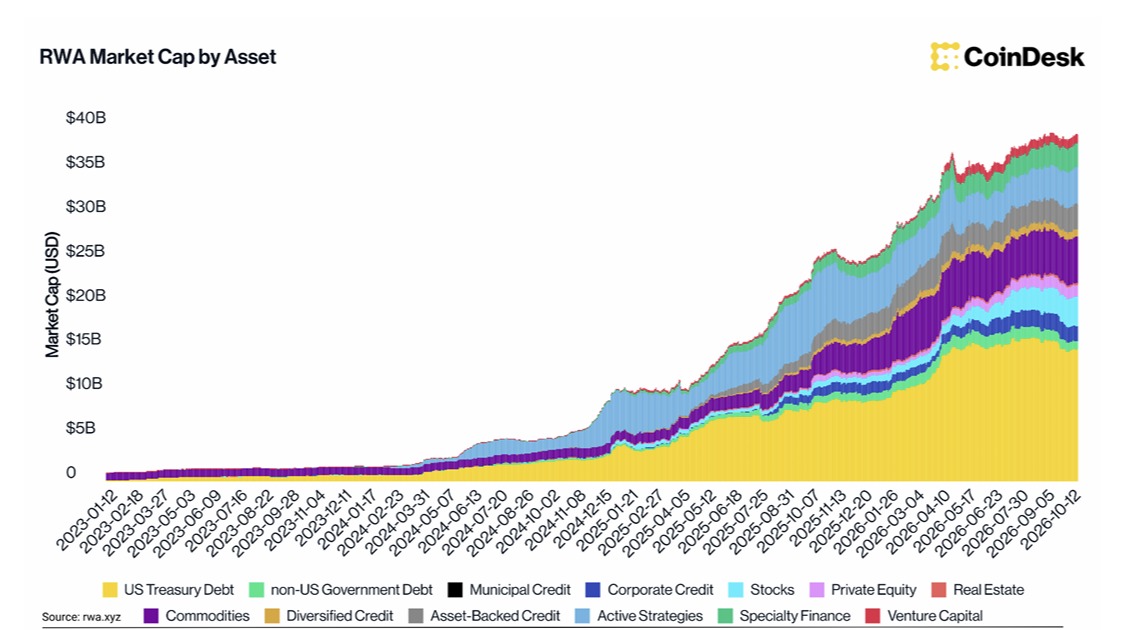
- RWA 的市场增长与资产用途。 从2025年底到2026年9月底,报告追踪的 RWA 规模增长约 51%,达到 386 亿美元,代币化美国国债是最大的增量来源。报告进一步比较了不同资产在交易、赎回和抵押融资中的使用情况。
- 亚洲在分销与结算中的机会。 报告以香港数字绿债和新加坡代币化基金为例,分别讨论代币化存款如何进入债券交收,以及持牌平台如何承接基金分销和申赎,并把这些流程能否在日常业务中反复使用,作为判断亚洲能否形成 RWA 枢纽的依据。
二、亚洲有活跃的稳定币资金流,本币市场仍然很小
2025 年底至 2026 年 9 月底,稳定币市值仅增长约 1%。同年 1 月至 9 月,经调整的月度转账额从 2,300 亿美元增至 3,250 亿美元,增长 41.4%。月度转账额与市值之比也从 0.77 倍升至 1.06 倍,显示存量稳定币的周转更加频繁。报告列出的最大用途类别是基础设施活动,包括链、交易平台和应用之间的流动性调度。(报告第 4 页)
在报告追踪的区域支付走廊中,亚太区内转账达 557 亿美元,占样本交易额的 50.8%。截至 9 月底,亚太本币稳定币市值约为 2.61 亿美元,按报告的全球稳定币市值计算,占比约 0.09%。这两组数字分别衡量资金流向和币种供应。报告由此提出了一个商业问题:在企业已经习惯使用美元稳定币的情况下,本币稳定币能否凭借更低的换汇成本、更好的流动性或更可靠的赎回,进入日常贸易和资金管理流程?
三、RWA 规模增长约 51%,资产用途开始分化
从 2025 年底到 2026 年 9 月底,报告追踪的 RWA 规模从 255 亿美元增至 386 亿美元,代币化美国国债是最大的增量来源。9 月,政府债务类产品回落,带动整体规模环比下降约 1.1%,代币化股票和主动管理策略同期仍在增长。这个分化说明,链上现金管理和投资配置服务的是不同需求,两类产品可以在同一个月走出不同走势。(报告第 9–10 页)
Aave Horizon 展示了代币化资产如何进入融资市场。合资格投资者可以把平台支持的代币化基金份额用作抵押,借入 USDC、RLUSD 或 GHO,在保留原有资产敞口的同时获得可调度的资金。代币化股票的使用则更多集中在交易。报告估计,约 2.6% 的代币化股票价值被用作 DeFi 借贷抵押品。评估一类 RWA 的成熟度,可以分别看它能否被投资者买到、能否可靠地卖出或赎回,以及能否作为抵押品获得融资。
四、香港打通债券交收,新加坡打通基金申赎
报告统计,北美和欧洲贡献了 2026 年前九个月约 84.1% 的代币化 RWA 增量。这项统计以发行方归属为基础。海外发行的基金可以通过亚洲平台服务本地投资者,部分在许可平台上运作的数字债券也可能未被公开数据面板完整收录。香港和新加坡的案例,分别展示了亚洲机构可以参与的两个环节。(报告第 12–14 页)
香港把代币化现金接入债券交收。 2026 年 9 月,香港发行约 200 亿港元等值的数字绿债,覆盖四种货币。交易使用 HSBC Orion 和债务工具中央结算系统(CMU),采用 T+1 交收,并在一级发行交收中引入代币化港元存款。这个案例展示了数字债券如何借助现有的金融机构和结算设施完成交收。(报告第 13 页)
新加坡把代币化基金接入分销和申赎流程。 2025 年 11 月,UBS 的代币化美元货币市场基金 uMINT 完成了实际运行的链上申购及赎回流程。DigiFT 担任分销商,使用 Chainlink 的数字过户代理标准处理相关指令。这个案例的商业意义在于,资管机构可以通过持牌平台触达投资者,并把订单、交收和持有人记录衔接起来,减少对账环节。
五、判断枢纽能否形成,要看资金会不会回来
亚洲已有的稳定币活动,为本地机构提供了一个可以服务的市场。能否把它转化成 RWA 业务,取决于资金能不能走完整个流程。以香港和新加坡的机构业务为例,合资格机构投资者能否通过当地渠道完成入金和申购,在需要用钱时顺利赎回,或将持仓用于融资?如果链上只完成了份额登记,后续每次交收或赎回仍要跨系统人工处理,平台扩大交易量时就很难同步降低运营成本。
接下来可以跟踪三组数据。
- 结算能否重复发生。 代币化存款和合规稳定币每月实际结算多少笔,交收用时和失败率如何。
- 分销能否带来留存。 完成首笔申购的机构客户中,有多少会再次申购?赎回到账时间是否缩短,每笔处理成本是否下降?
- 资产能否进入融资市场。 有多少产品获得抵押资格,又有多少份额实际用于借款?把实际用于抵押的份额与发行规模放在一起,就能看出融资功能的使用程度。
判断香港和新加坡的进展,可以从各自已跑通的环节入手。香港值得跟踪的是,数字债券的交收方式能否被更多金融机构和企业发行人复用。新加坡值得跟踪的是,代币化基金的申赎能否从单个产品扩展到更多资管机构和分销渠道。两地能否持续吸引资金回来交易,最终会体现在这些日常业务量里。