数据中心已不再是单纯的资本与土地游戏,而是受物理极限与社会接受度双重约束的基础设施问题。
文章作者、来源:未来城市数智评论
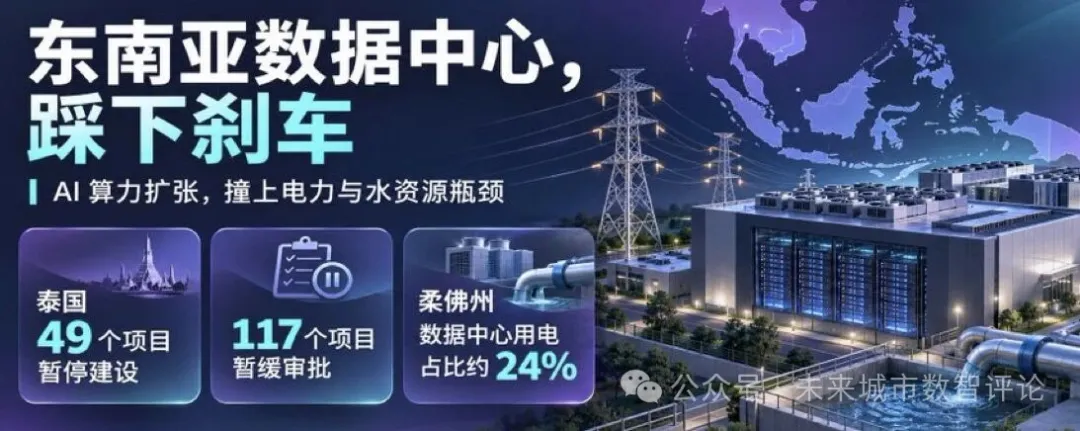
东南亚算力中心建设正遭遇一波集中“刹车”,这不是偶然事件。加上微软、TikTok、谷歌等企业在这些地方集中布局后,资源消耗问题在短时间内被放大。物理约束与政策反应同步到来的结果,加上这次Nvidia的风波事件越发严重。
全球CSO俱乐部!正式推出:新能源、可持续算力与全球布局合作供应链平台。诚邀加入中、欧、美亚太算力中心投资与产业供应链合作。
可持续算力已经升级为“新能源+算力+产业+全球化”深度融合经营模式,诚邀中欧、跨国企业具有高效能芯片服务器、液冷与模块化、电算协同与源网荷储算一体、新能源与低碳建筑、余热回收与能碳管控、Token认证与国际合作、绿色算力与合规、算力资产投融资与全球化运行技术经验的,共同推进。
算力观察 :东南亚算力中心“急刹车”?
东南亚算力中心建设正遭遇一波集中“刹车”,这不是偶然事件。加上微软、TikTok、谷歌等企业在这些地方集中布局后,资源消耗问题在短时间内被放大。物理约束与政策反应同步到来的结果,加上这次Nvidia的风波事件越发严重。
现状:— 新加坡2019—2022 年暂停新增数据中心;— 泰国暂停 49 个项目建设,暂缓 117 个项目审批决定;— 马来西亚加强对用电、用水的审查;柔佛州不再批准部分低等级数据中心;— 印度尼西亚西爪哇省叫停一个许可和环评不完善的项目。
芯片供应:
2026 年 11 月 12 日,据 The Information 报道,美国商务部正在敲定一项新的 AI 芯片出口管制规则,计划将马来西亚、新加坡、泰国、巴西、印度尼西亚、挪威、南非等 7 个国家纳入更严格的芯片出口许可管理,以限制受禁国家通过海外数据中心远程使用先进 AI 芯片。
新加坡:
在2019–2022年间因电力与用水压力暂停新数据中心许可,此后仅有限开放高效率项目。这一限制把大量需求推向土地与审批相对宽松的邻国,马来西亚柔佛、泰国、印尼迅速成为亚太新增容量的主要承接方。
马来西亚:
近期,马来西亚已成为东南亚最大的人工智能与数据中心枢纽之一。马来西亚算力中心已经占了正在建设的东南亚数据中心容量的一半以上。
Google 刚刚在向马来西亚承诺了在2028年之前投资150亿美元算力中心,是其2024年最初20亿美元承诺的7倍多。
随着对人工智能、云服务及数据存储需求的不断增长,多家企业已向该国投入数十亿美元。然而,由于数据中心消耗大量电力和水资源,马来西亚必须权衡:能否在不过度牺牲本国资源的前提下,维持这一产业的可持续发展?马来西亚能否在不给自身资源带来过大压力的情况下,继续拓展这一产业?
马来西亚拥有多项优势,使其成为数据中心的理想选址。电力成本相对低廉,土地供应充足,且与新加坡毗邻。新加坡是亚洲主要的数字枢纽之一,对云计算和人工智能服务的需求强劲,这使得马来西亚成为企业拓展业务的有吸引力之地。此外,新加坡曾面临土地和电力资源的限制,因此在 2019 年至 2022 年间暂时限制了新建数据中心的项目这鼓励了公司向柔佛州扩展,在那里他们可以以更低的运营成本与新加坡的数字网络保持连接。
柔佛州情况更严重,现在占马来西亚运营数据中心容量的约80%。 2025年0.9至1吉瓦,到2029年可达3至4吉瓦此外。数据中心目前已占全州电力需求的约24%,有机构预计到2035年可能升至40%。当地已限制高耗水、低效率项目,并强制要求使用再生水或回收水。
对马来西亚而言,目标远不止于建设更多数据中心。该国致力于成为更具实力的人工智能与科技枢纽,包括亚马逊和微软在内的多家企业正加大投资力度在该领域,数据中心为人工智能和云服务提供了所需的计算基础设施,但吸引此类投资意味着需要支持日益增长的资源需求。
在这种情况下,电力是一个主要问题,因为数据中心每天24小时运作,需要恒定的电力供应。在8月的高温期间,数据中心占马来西亚半岛用电量的9.3%。 这一比例最终可能在2035年达到31% 。
电力并非唯一的问题。数据中心还需要用水来防止服务器过热。一座100兆瓦的设施每天可能消耗约420万升水 .这在柔佛州尤其令人担忧,那里现有的供水基础设施可能难以满足未来的需求。根据BIMB Research的数据该州的水务公司估计,到2030年,柔佛州将需要大约10亿升(1000百万升/日)的额外每日供水能力。扩大供水系统可能成本高昂,从而增加支持这一不断增长产业的财务负担。
除了这些紧迫的基础设施问题,马来西亚还试图转向更清洁的能源。该国计划在2044年前完全淘汰燃煤发电。 然而,数据中心需求的上升可能会使这一转变更加困难。预计到2032年,马来西亚将需要大约9吉瓦的额外天然气发电能力。 该国能源委员会还报告称,2025年电力需求达到新的峰值,部分原因是数据中心的扩建 .
另一个问题是马来西亚实际上得到了什么回报。数据中心需要大量投资来建设,但一旦投入运营,一个设施可能只雇用大约30到50名全职员工。 马来西亚日益增长的科技产业背后的许多技术和知识产权也是 仍然是外国拥有的马来西亚可以提供土地、电力和水,而长期价值的很大一部分将留给外国公司。
即便如此,这并不意味着数据中心对马来西亚来说是一项糟糕的投资。根据马来西亚投资发展局的说法,数据中心和云计算项目在2026年上半年获批的投资额达到958亿令吉,几乎占该国总获批投资额的44%。政府已采取措施管理该行业的增长。2024年12月,政府推出了可持续性指导方针通过其数字生态系统加速计划,提高电力和水的效率。马来西亚还提供激励措施,鼓励可持续投资、与本地企业建立合作伙伴关系,并创造高价值的就业机会。这些努力可以帮助马来西亚从行业中获得更多,但其成功将取决于其实施的有效性。
马来西亚的数据中心繁荣仍可能成为其技术部门的重要组成部分,但其长期成功将不仅仅依赖于外国投资。政府需要确保其政策支持行业增长,同时不对本地资源施加太大压力。更重要的是,马来西亚需要看到其提供的基础设施带来的实际经济效益。
泰国:
在2026年9月对行业进行全国性梳理,要求49个在建项目暂停,并冻结117个待批项目,合计166个进入重新评估。官方明确表示,现有审批体系对电力、用水、选址和社区影响的管控不足,需要统一标准后再放行。
印尼:
西爪哇则直接叫停了BDx规划中的640MW AI数据中心校园,原因是环境影响评估与建筑许可不完整,且项目靠近水库,水与电力负荷引发关注。这些动作的共同背景是热带湿热地区冷却需求高、电网接入能力有限,以及水资源与电力对地方民生的竞争。
又撞上芯片风波:
算力中心在建设期能带动一定就业,但运营阶段常驻人员远少于传统制造业,地方获得的长期税收与就业回报相对有限,这进一步强化了居民与政府的谨慎态度。美国本土同样出现大量项目因电力短缺、电网排队和社区反对而延迟或取消,部分需求转向东南亚,却在短时间内碰到类似的资源墙。结果是,全球AI算力扩张正在从“谁能买到更多芯片”转向“谁能更快解决电力供应、输电网络、变压器交付、冷却用水与许可环境这些基础问题”。
这次芯片风波可能会大幅影响东南亚获得英伟达芯片服务器的能力,而且因为没有稳定的电力接入、可承受的散热方案和可执行的地方许可,大规模部署就难以持续。这一轮东南亚的调整说明,数据中心已不再是单纯的资本与土地游戏,而是受物理极限与社会接受度双重约束的基础设施问题。未来能在AI竞争中取得优势的,更可能是那些同时具备芯片获取能力、并率先打通电力、水与电网瓶颈的地区。当然政治的博弈也日趋成为算力中心投资运行的重要考量。