这起事件给公开市场带来的真正启示,是算力买家资金实力的剧烈分化。
文章作者、来源:达子聊AI
亚洲大型AI算力园区离岸融资罕见延期,背后折射出离岸银行对重资产数据中心信贷敞口的审视全面收紧。
这笔4.88亿美元贷款锁定字节跳动算力租约,它的推介遇阻不会消灭真实算力需求,但会直接拉长海外园区的机电进场与光模块交付验收节奏。
来源是彭博社独家调查与银团公开披露。不是承租方取消算力采购订单,也不是银行银团违约撤资。
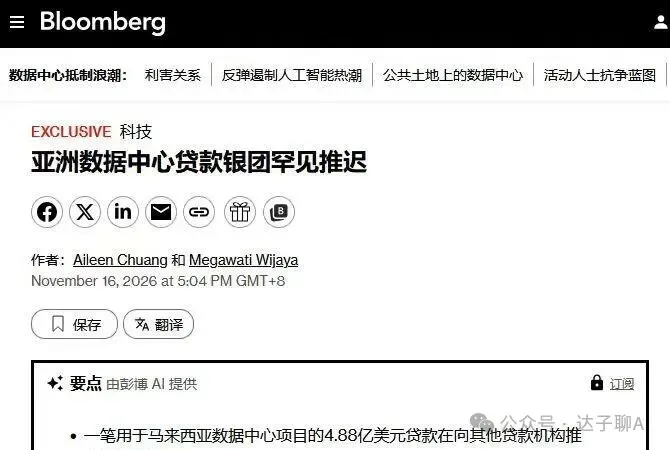
图为彭博社关于亚洲数据中心银团贷款推迟的报道截图 图源:Bloomberg
01 罕见的银团推介推迟
根据知情人士披露,由伦敦老牌私募股权巨头英联投资(Actis)控股的数据中心平台Epoch Digital,一笔总额4.88亿美元的银团贷款推介时间表被迫延期。
该笔融资专门用于马来西亚大型算力数据中心开发,项目建成后,所有算力基础设施均由TikTok母公司字节跳动锁定租用。
牵头安排行阵容十分强劲:汇丰控股、亚洲基础设施投资银行(AIIB)、三井住友银行与中国银行均已签署主协议并承诺出资。
但在面向全亚洲其他潜在参团行的二级分销推介环节,原定11月2日的线上路演与同周现场考察却罕见未能成行。
在亚洲大型项目融资市场,一旦向同业发出正式邀请,牵头行通常会极力维护既定日程以防市场产生信用猜忌,此类推迟在业内实属罕见。
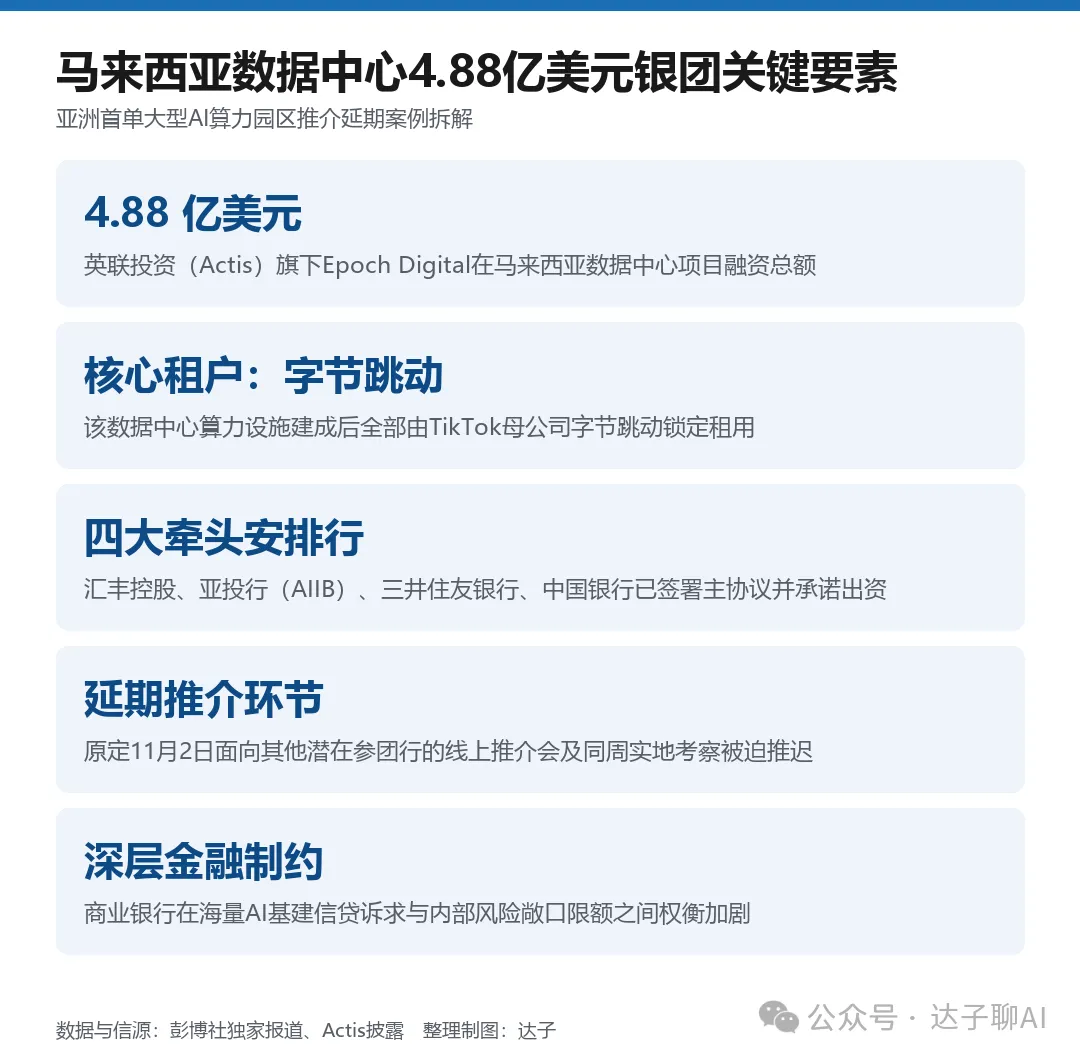
图为马来西亚数据中心4.88亿美元银团关键要素 制图:达子
02 离岸信贷的深层约束
知情人士透露的表层原因是项目公司管理层日程冲突,但这起事件更深层的意义,在于揭示了离岸商业银行内部风控风向的微妙变化。
当前全球科技巨头与第三方IDC疯狂加杠杆堆算力,商业银行正面临雪崩般的借款申请,但每家银行内部对单一行业的授信敞口限额(Credit Limits)极其刚性。
一边是动辄数亿美元的重资产开发诉求,另一边是银行对长周期租约履约质量与投资回报率(ROIC)的反复拷问,二级参团行进场尽调的门槛显著提高。
叠加近期美联储官方警示AI相关债务规模突破6800亿美元、海外部分算力租赁商利差走阔,传统金融机构在为新园区掏钱时变得更加挑剔。
03 对光模块产业链的真实影响
数据中心融资节奏与硬件供应链紧密相连。算力中心建设遵循严格的时序逻辑:土地与电力获批、银团融资关账、土建完工、机电进场、最后才是服务器与光互联设备上架验收。
一旦项目融资时间表推迟,土建机电的启动周期顺延,直接后果不是硬件采购量凭空消失,而是光模块与交换机出货交付的季度节点被迫向后平移。
东南亚特别是马来西亚柔佛州,是过去两年头部大厂出海布局AI大模型与海外流量业务的关键战略飞地。
国内头部光模块厂商(如中际旭创、新易盛、天孚通信等)向东南亚数据中心交付的产品多以400G与800G为主。园区开发商融资进度的拉长,意味着明后年部分海外节点的名义提货节奏将从原本激进的预期转为分批稳步消化。
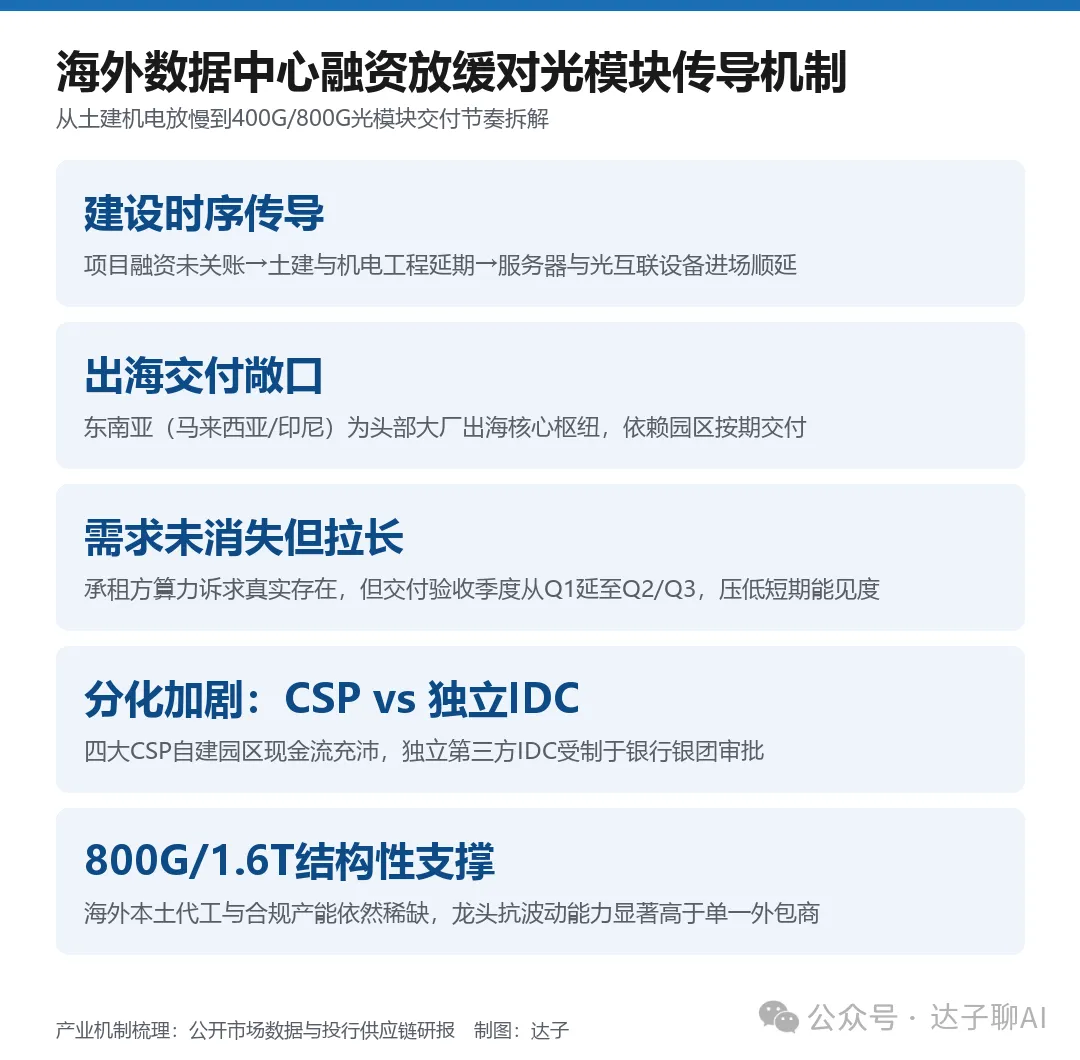
图为海外数据中心融资放缓对光模块交付传导机制 制图:达子
04 分化:自建现金流 vs 外部杠杆
这起事件给公开市场带来的真正启示,是算力买家资金实力的剧烈分化。
北美四大自足型CSP(谷歌、微软、亚马逊、Meta)拥有充沛的正向自由现金流,其海外核心节点建设基本不依赖第三方高杠杆银团,交付确定性极高。
受影响最大的,是重度依赖外部商业贷款和私募资本循环扩张的独立第三方IDC园区,这部分客户在硬件拉力上将出现明显的节奏分化。
判断边界非常明确:若Epoch Digital在新协调的日期顺利完成路演并锁定二级参团行额度,则影响仅局限于单月工程微调;若后续需重构贷款利率或追加抵押条款,海外三方算力园区的建设节奏将面临系统性降速。