富国美银等 10 家巨头三季度加仓 5.5 万枚比特币 ETF,但多为代客配置与套利库存;四季度 ETF 反手净流出 34 亿美元,华尔街正把比特币当作最顺手的高贝塔提款机。
文章作者:库里
来源:深潮 TechFlow
这几周看着账户里缩水的持仓,很多持币人都在到处找底。
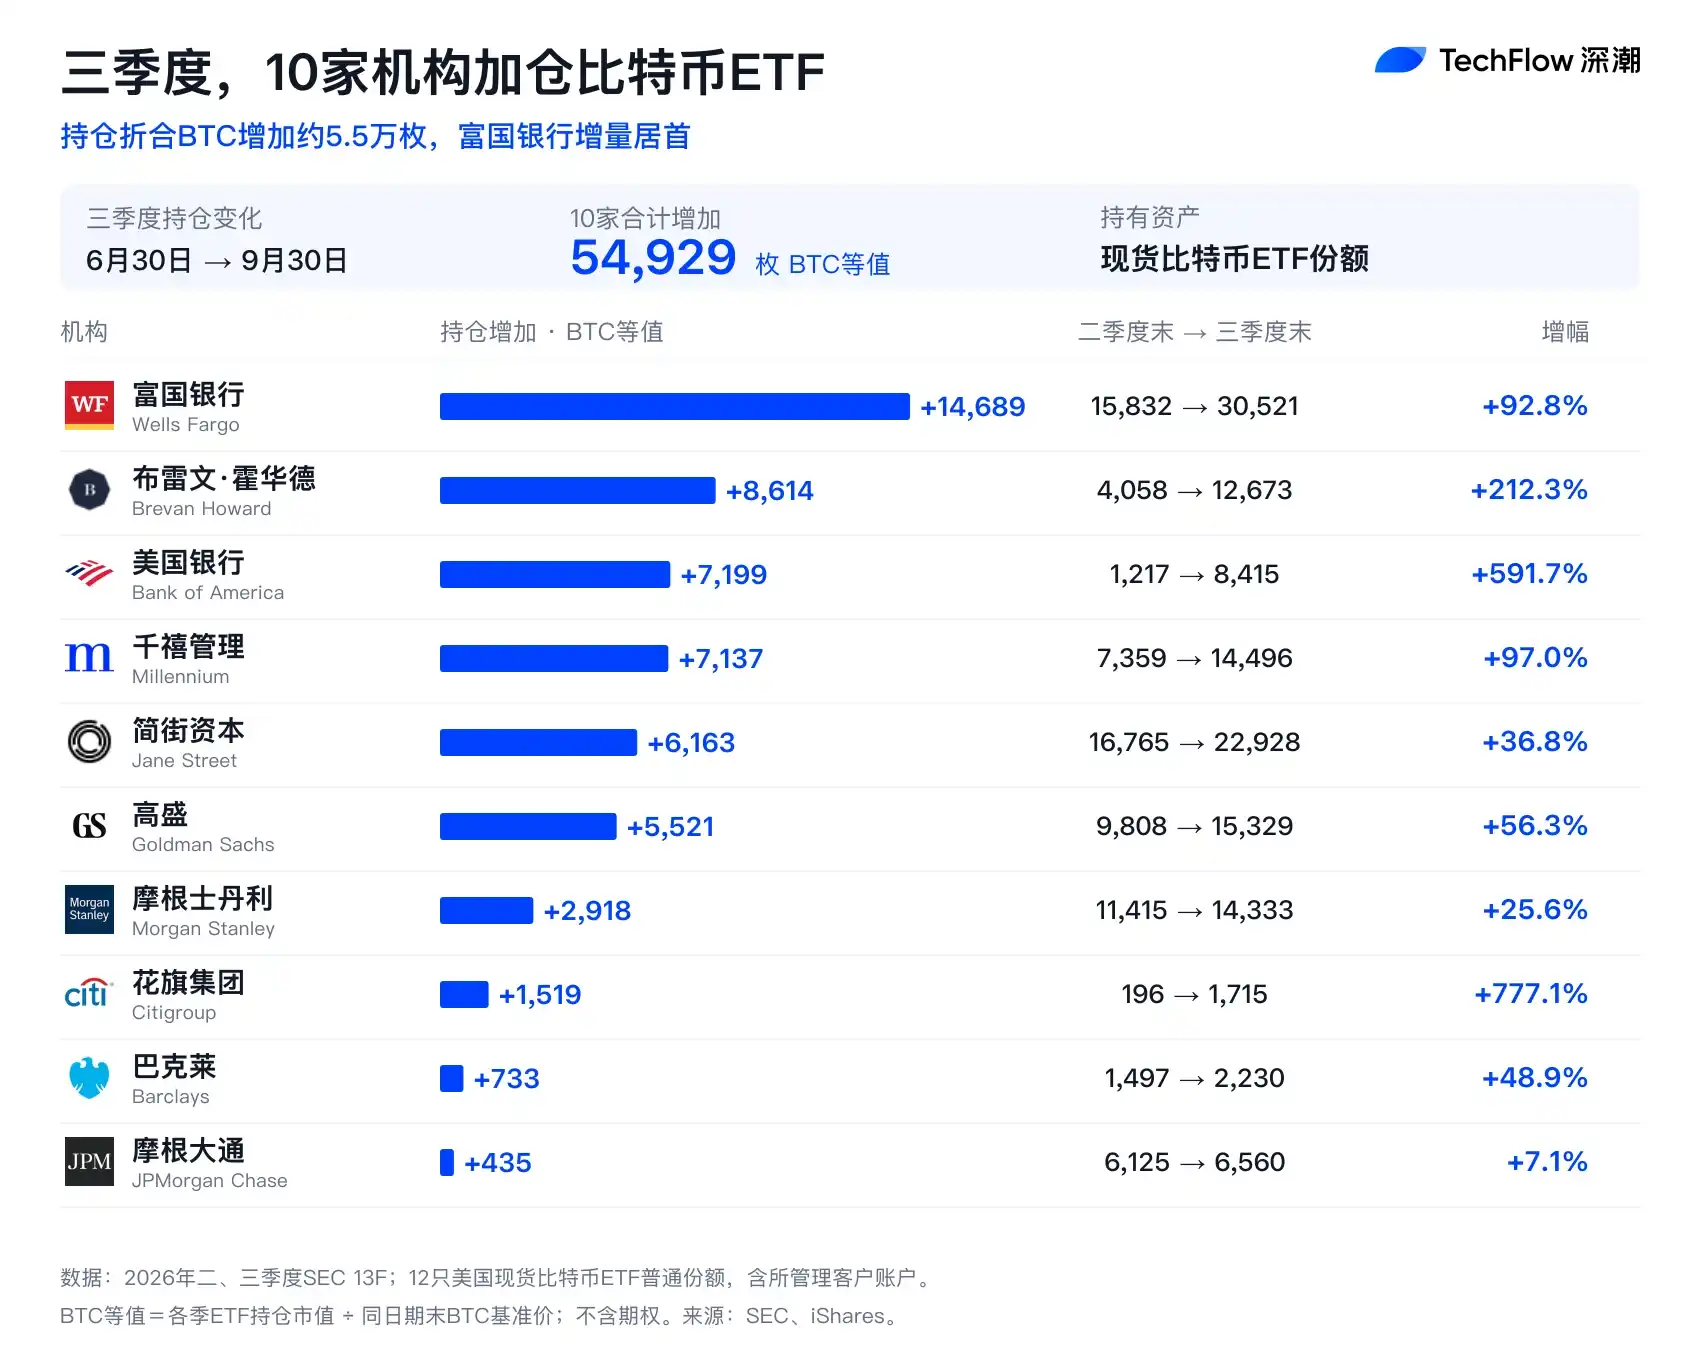
恰好在这个时候,华尔街的 13F 报告出炉了,给不少人递了一根心理救命稻草:富国银行增持 92.8%、美国银行加仓近 600%、千禧管理增持 7,000 多枚……排名前十的华尔街巨头,在三季度悄悄吃进了 54,929 枚比特币等值的 ETF 份额。
很多人本能地以为:老钱都这么抄底了,行情后面不可能跌到哪里去。
如果你也这么想,大概率是掉进了传统金融的后视镜陷阱里。因为看着三季度的买入数据自我安慰的同时,四季度真实的资金盘面正在用脚投票。
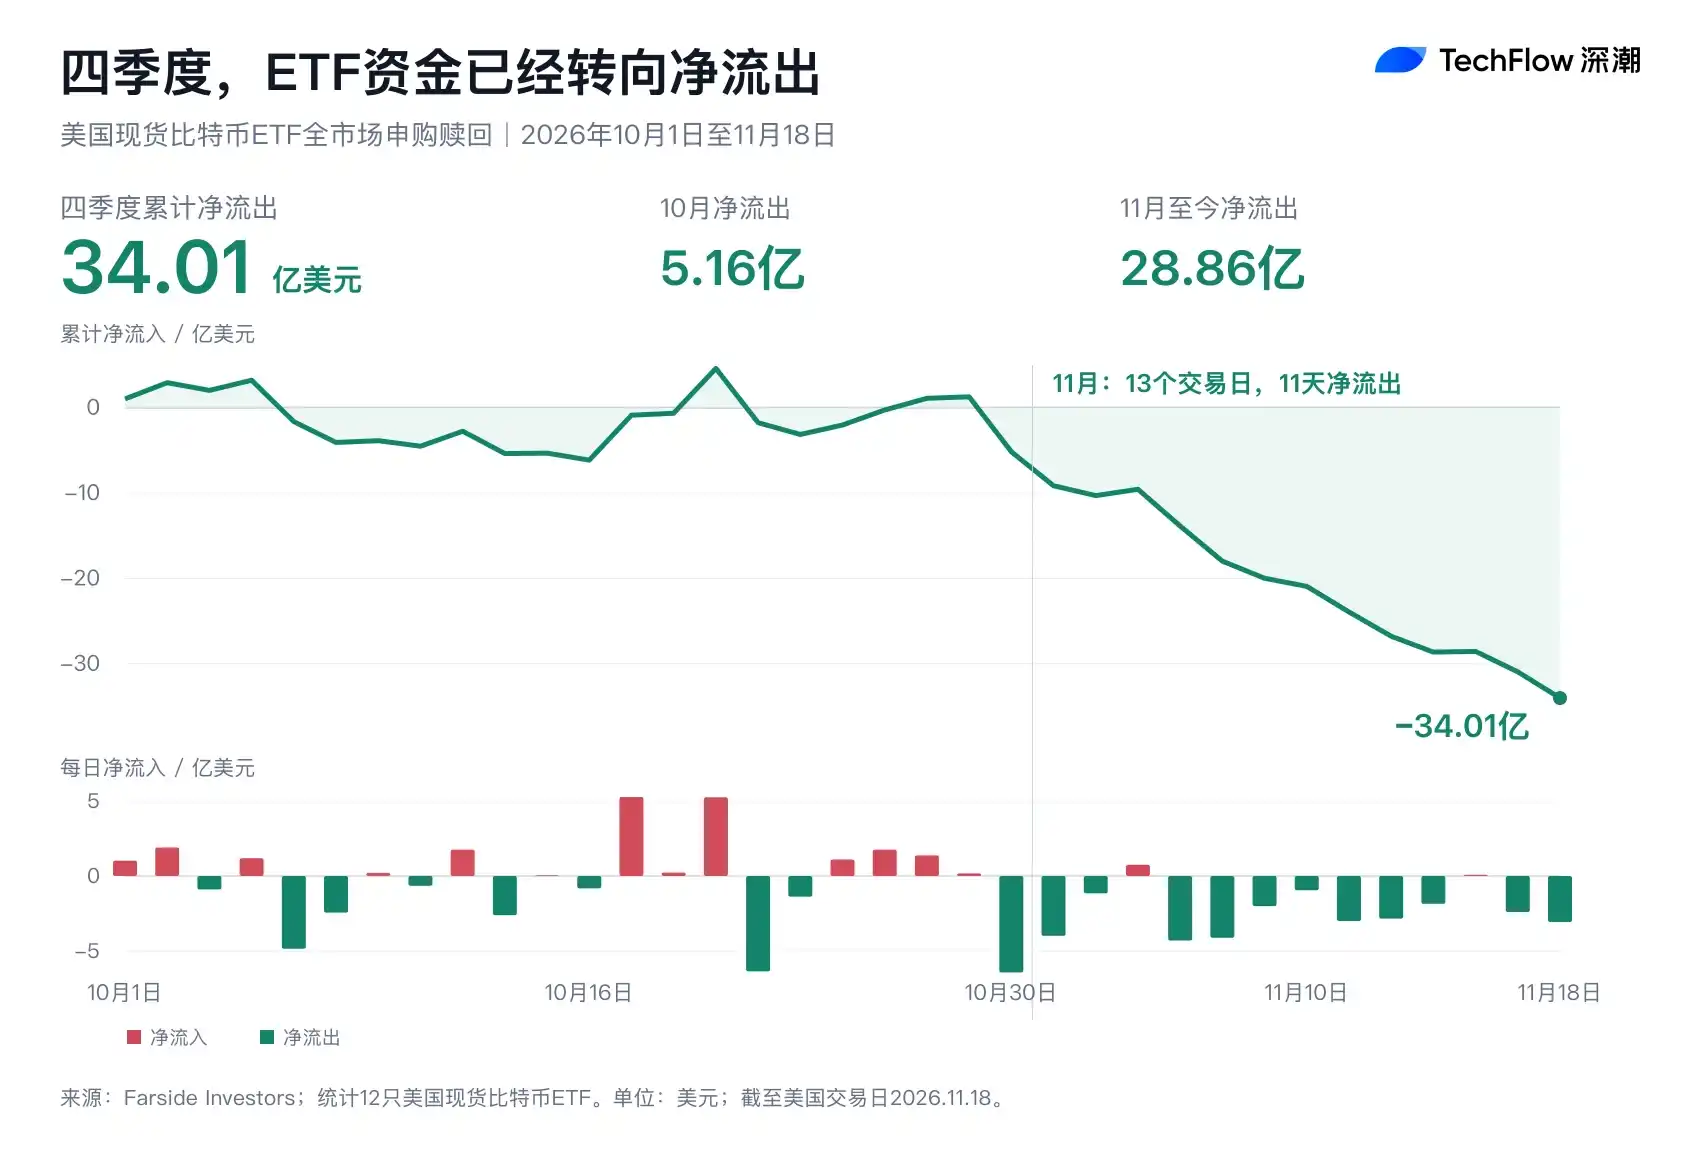
Farside 最新的资金监控显示,从 10 月 1 日到 11 月 18 日,全美 12 只现货比特币 ETF 整体净流出已经高达 34.01 亿美元。更扎心的是 11 月以来的走势:在至今的 13 个交易日里,多达 11 天处于单日净流出,短短半个多月就单边抽走了 28.86 亿美元。
三季度 10 家机构辛辛苦苦加仓的 5.5 万枚 BTC,按当时币价算不过 30 多亿美元。进入四季度才一个半月,这批增量对应的资金体量就已经被 ETF 通道一笔一笔地全砸了回去。
为什么机构买的时候行情没怎么暴涨,机构跑的时候砸盘却这么狠?
答案就在这批持仓的商业属性里:买单的不是长线死忠,而是随时准备离场的“理财客户”与“套利工人”。
买入时是标准理财包,跌起来是第一止损位
富国银行、美国银行持仓暴增几倍,并不是传统大行的自营盘在看多加密牛市。在严苛的监管和风控下,没有任何一家华尔街大行敢直接拿自己的本金裸多比特币。
这批激增的筹码,其实是摩根士丹利、富国银行把现货 ETF 放上财富管理货架后,私人银行的财务顾问顺手帮高净值客户配上的。
在传统的资产配置模型里,理财经理会给客户在传统的股债组合里挤出 1% 到 2% 的仓位,买点高波动的 ETF 增加弹性。客户听完汇报签了字,几万枚比特币就这么被买进了机构的申报表。
但这种买盘,恰恰是熊市里最不稳定的筹码。
加密原生散户被套了,可能会心一横卸载软件把币提到冷钱包里躺平,反而在客观上锁死了流动性。可华尔街的财富管理账户有着极其冷血的季度再平衡纪律:当宏观流动性预期生变、客户风险偏好下调,或者组合里的风险敞口超标时,财务顾问会按照系统指令,直接在美股开盘时一键赎回。
三季度大行分销渠道买进来的筹码,在四季度这轮行情走弱时,立刻变成了抛压最密集的下泄口。
对冲基金没有护盘义务
增持名单里的另一半主力千禧管理、简街资本和布雷文·霍华德,就更不可能为了币价去护盘了。
量化和对冲基金买入数千枚现货 ETF,从来不是因为看好区块链的未来,他们做的是几乎零风险的基差套利流水线:在美股买进现货 ETF 的同时,在芝商所(CME)做空同等金额的比特币期货。
只要两边存在价差,他们就能稳稳吃下 8% 到 10% 的年化利差。对他们来说,比特币不过是一串能用来生息的美元代码。
这种交易对行情最致命的影响在于,只要现货与期货的溢价收窄,或者宏观波动放大导致风险预算(VaR)超标,对冲基金的自动化系统就会立刻执行平仓。期货平空,现货砸盘。
当普通投资者还在讨论周期走到了哪一步时,对冲基金已经在毫秒级的时间里,把现货 ETF 变成了真金白银的美元。
行情好的时候,大家都在吹捧“机构入场、天下大定”;等这轮下跌真正砸下来,盘面才露出了华尔街最现实的一面。
比特币现货 ETF 打通的这条高速公路,是双向通车的。它让几百亿场外资金能够以极低的摩擦力进场,但同样,当资本市场需要收缩流动性、降低风险敞口时,这也是一条摩擦力最小、变现速度最快的撤退通道。
三季度 10 家机构申报的 5.5 万枚加仓,那是两个月前的买入事实;而四季度一个半月狂砸 34 亿美元、11 月天天净赎回,才是眼下正在主导行情的残酷现实。
华尔街确实把比特币接纳进了主流金融体系,但他们接纳它的目的,从来不是为了替谁锁仓护盘。在这轮回调里,它只是被当成了整张资产负债表上最好套现的高贝塔提款机。