高盛看三个月赔率改善,花旗看仓位过挤,两家投行同周给出反向操作。
文章作者:火火
文章来源:BlockBeats
10月12日,高盛资产配置团队负责人 Christian Mueller-Glissmann 将该行对全球股票的三个月战术观点,由中性上调至增持。第二天,花旗美股策略团队撤销美股超配建议,同时平掉标普500等权指数多头仓位。
两家华尔街大行在同一个窗口做出方向相反的操作,指向同一个问题:指数贴近纪录高位、长端收益率重返5%以上的当下,投资者近端该加还是该减。双方谁都没有否认盈利仍在增长。
在机构配置的语言里,超配指相对基准多拿一点权重,低配则是少拿,两者不是开关式的买卖信号。高盛这次调整,是把三个月战术立场拉回自己本来就看多的十二个月框架。花旗撤掉的也只是美股超配和等权多头,并没有宣布看空美股。
高盛的加仓理由:横盘把估值压了下来
高盛的逻辑并不复杂。指数横盘近三个月,盈利预期还在往上走,估值于是自己降了下来,风险收益比随之改善。
该团队给出的依据是,市场对标普500三季度盈利同比增速的一致预期在25%左右。同时,前瞻市盈率从6月初约21倍回落到19倍附近。价格没涨、盈利预期上修,两者叠加,让进入财报季的赔率不再像夏天那样一边倒。
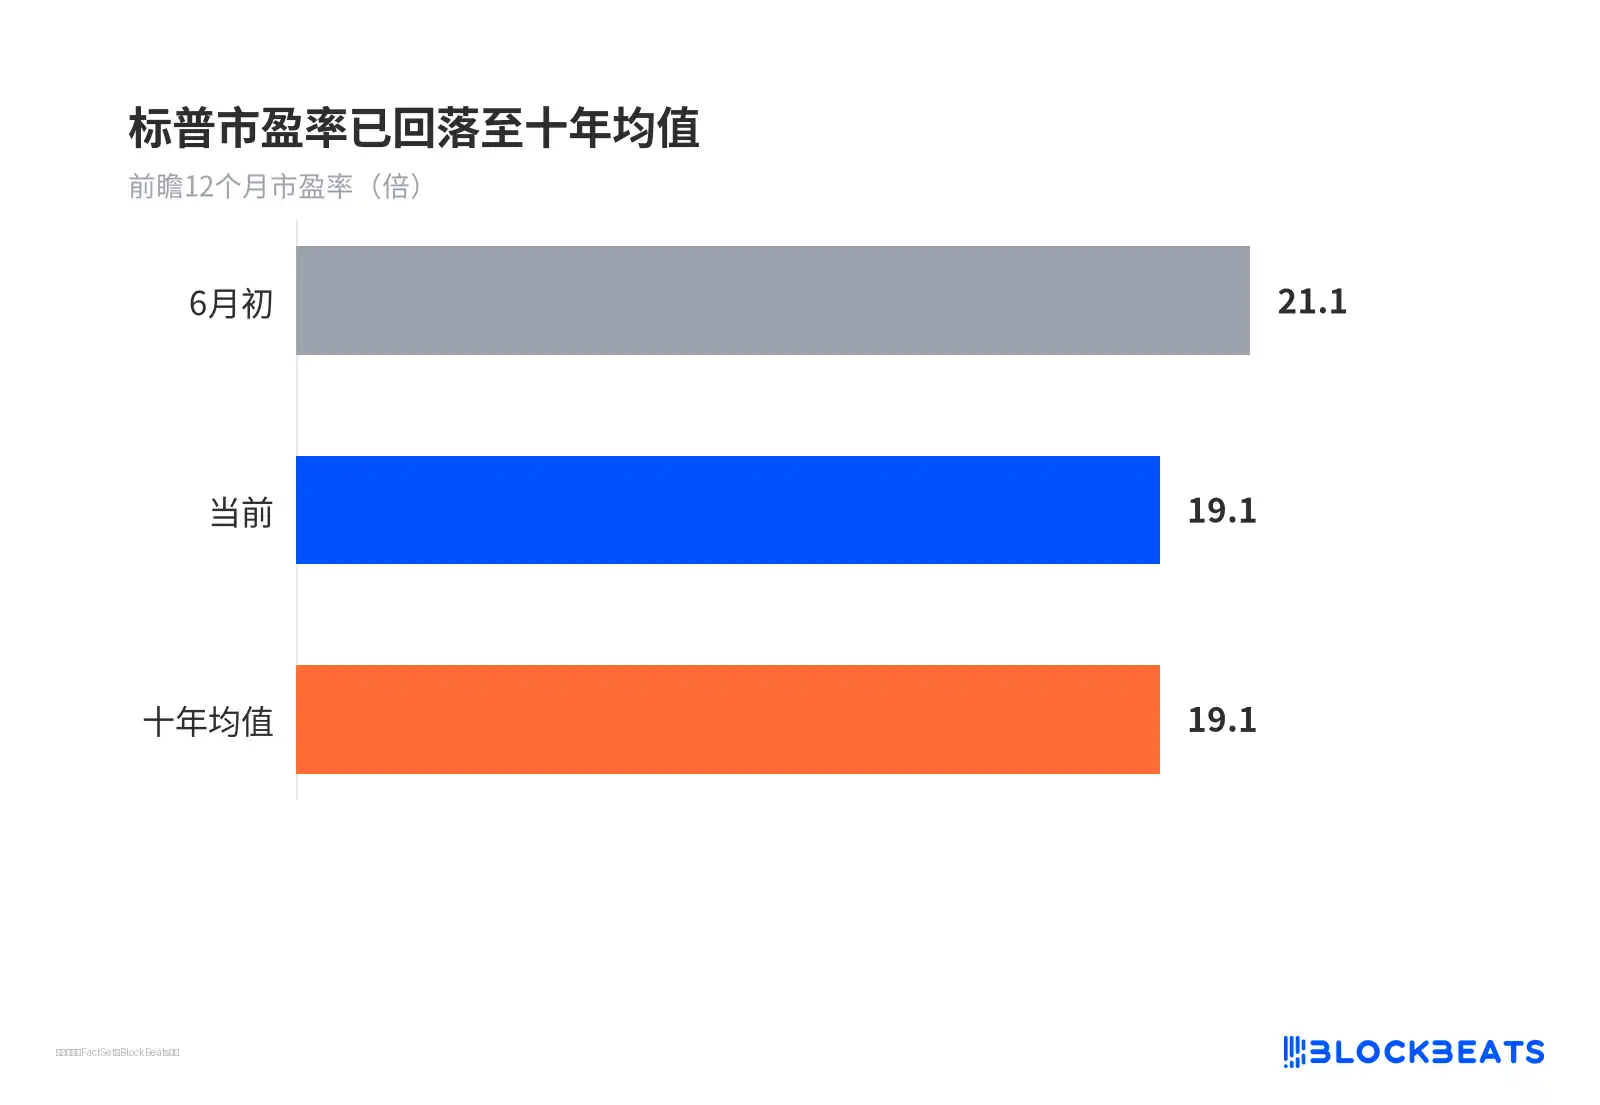
标普市盈率已回落至十年均值
区域上,高盛维持对美国与亚洲增持、欧洲低配。行业上它推荐一种杠铃结构:一端是全球科技,另一端是利率敏感、低波动、高股息的类债券股票。前者的逻辑是AI需求,后者赌的是万一科技回调或增长担忧升温,它能提供缓冲。
这份评级是仓位建议,不是新的指数点位预测。所谓估值更具吸引力,参照系是夏天高点,不是绝对便宜。
花旗的减风险动作:撤超配,平等权多头
花旗的触发指标是 POLLS,一个把仓位、乐观情绪、流动性、杠杆与压力五项合成的框架。它的近期读数已进入历史上常与市场顶部重合的区间,这是花旗先撤超配的直接原因。
被平掉的是标普500等权指数多头。等权指数相当于让500家公司一人一票,英伟达这类巨头的权重被削平,因此它更能反映市场广度,而不是由少数科技龙头拉动的市值加权指数。
也就是说,花旗针对的是广度上的拥挤风险,并不等于宣布美股科技牛市结束。这家银行自己也强调,这是战术性减风险,没有转向看空,也不主张全面逃向避险资产。
同一周里,美银的 Michael Hartnett 给出第三种声音。他在10月9日的资金流报告里维持牛熊指标卖出信号,指出货币市场基金出现2020年4月以来最大单周净流入,并把11月中期选举视为年底前最大波动来源。其整体立场属卖方偏谨慎一端。
更便宜的参照系:股债比价与债券期限
一个容易被读错的地方是债券。高盛上调的是十二个月政府债券观点,由中性改为增持,并称债券应逐渐从组合拖累变成对冲,但三个月的债券观点仍维持中性,近端还偏好短久期与现金。
近端中性、远端超配,两句话可以同时成立。把它合并成股债一并上调至增持,就丢掉了期限这个关键变量。
另一个参照系问题在股票本身。标普500前瞻市盈率约19倍,对应盈利收益率约5.3%,而10年期美债收益率在5.2%附近,股权风险溢价落在历史的较低分位。相对6月约21倍的自身高点,美股确实便宜了一些,相对国债,它仍然偏贵。同一组数据,换一个参照物,结论就会反过来。
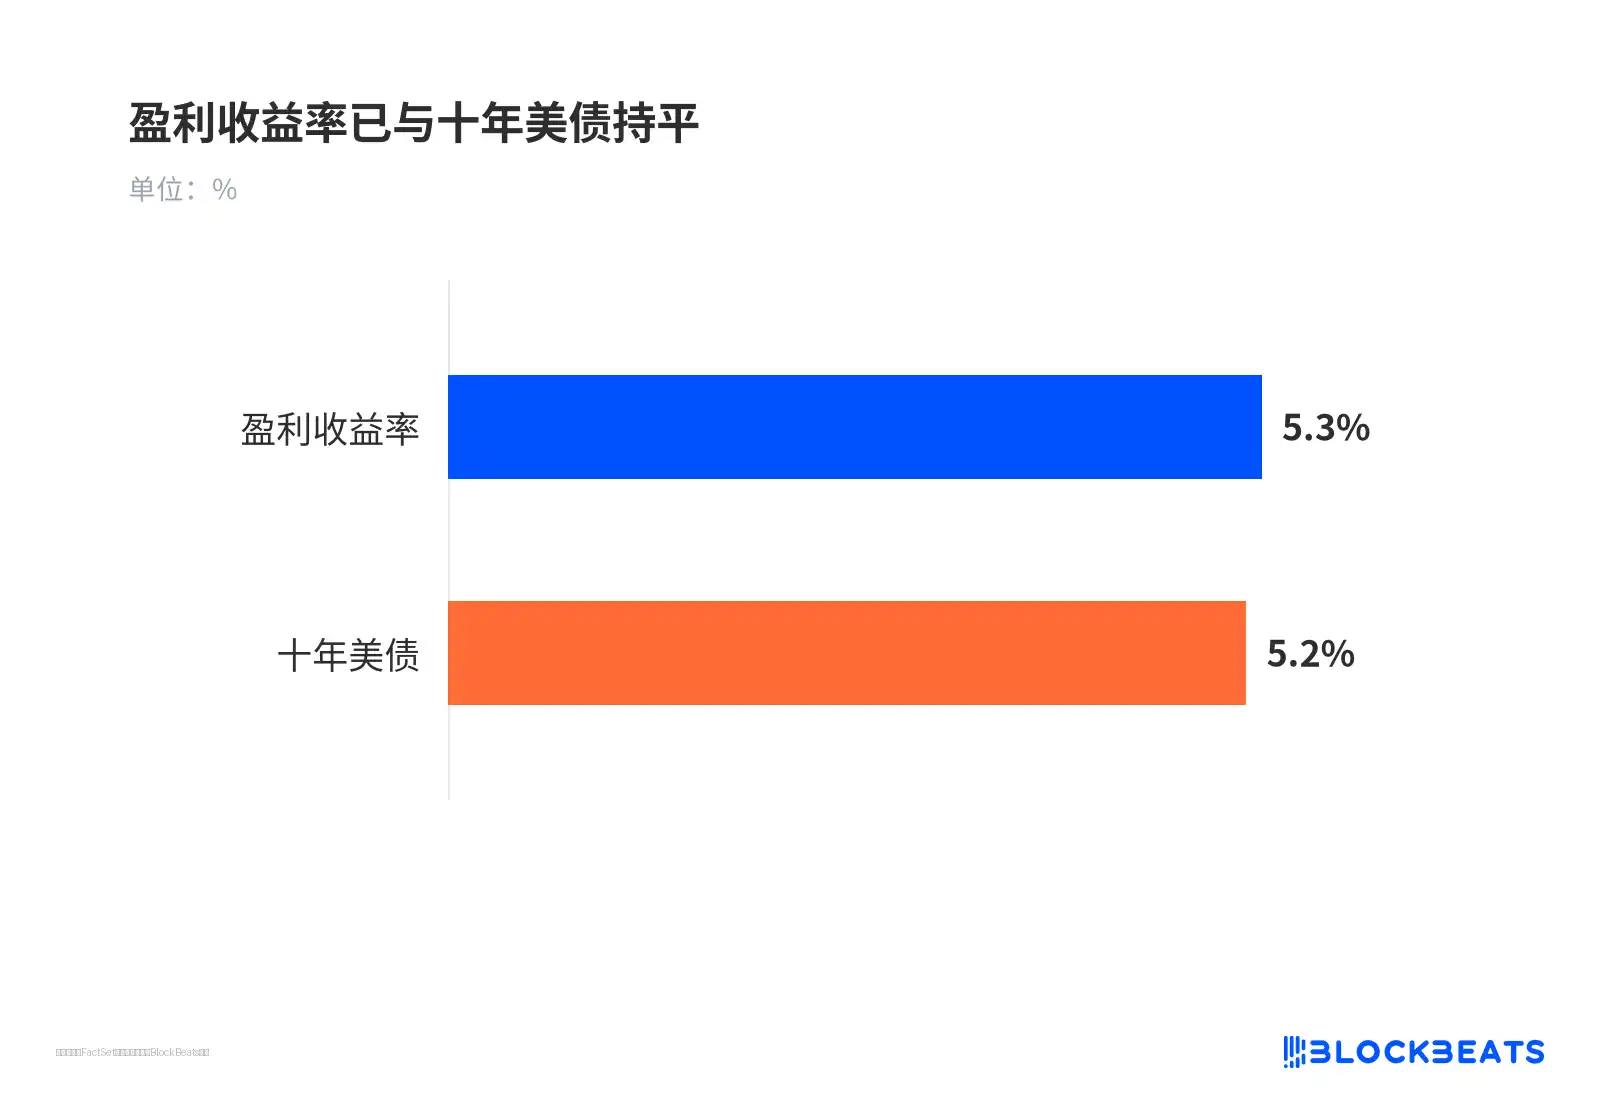
盈利收益率已与十年美债持平
盈利兑现与长端利率决定分歧结果
三季度财报季已经开场,市场要检验两件事:25%左右的盈利增速能否兑现,以及AI资本开支能否变成纸面之外的利润。
目前盈利高度集中,英伟达与美光被估计合计贡献超过三分之一的增量,超预期更像少数公司的事。一旦它们的指引出问题,指数层面的盈利故事就会松动。
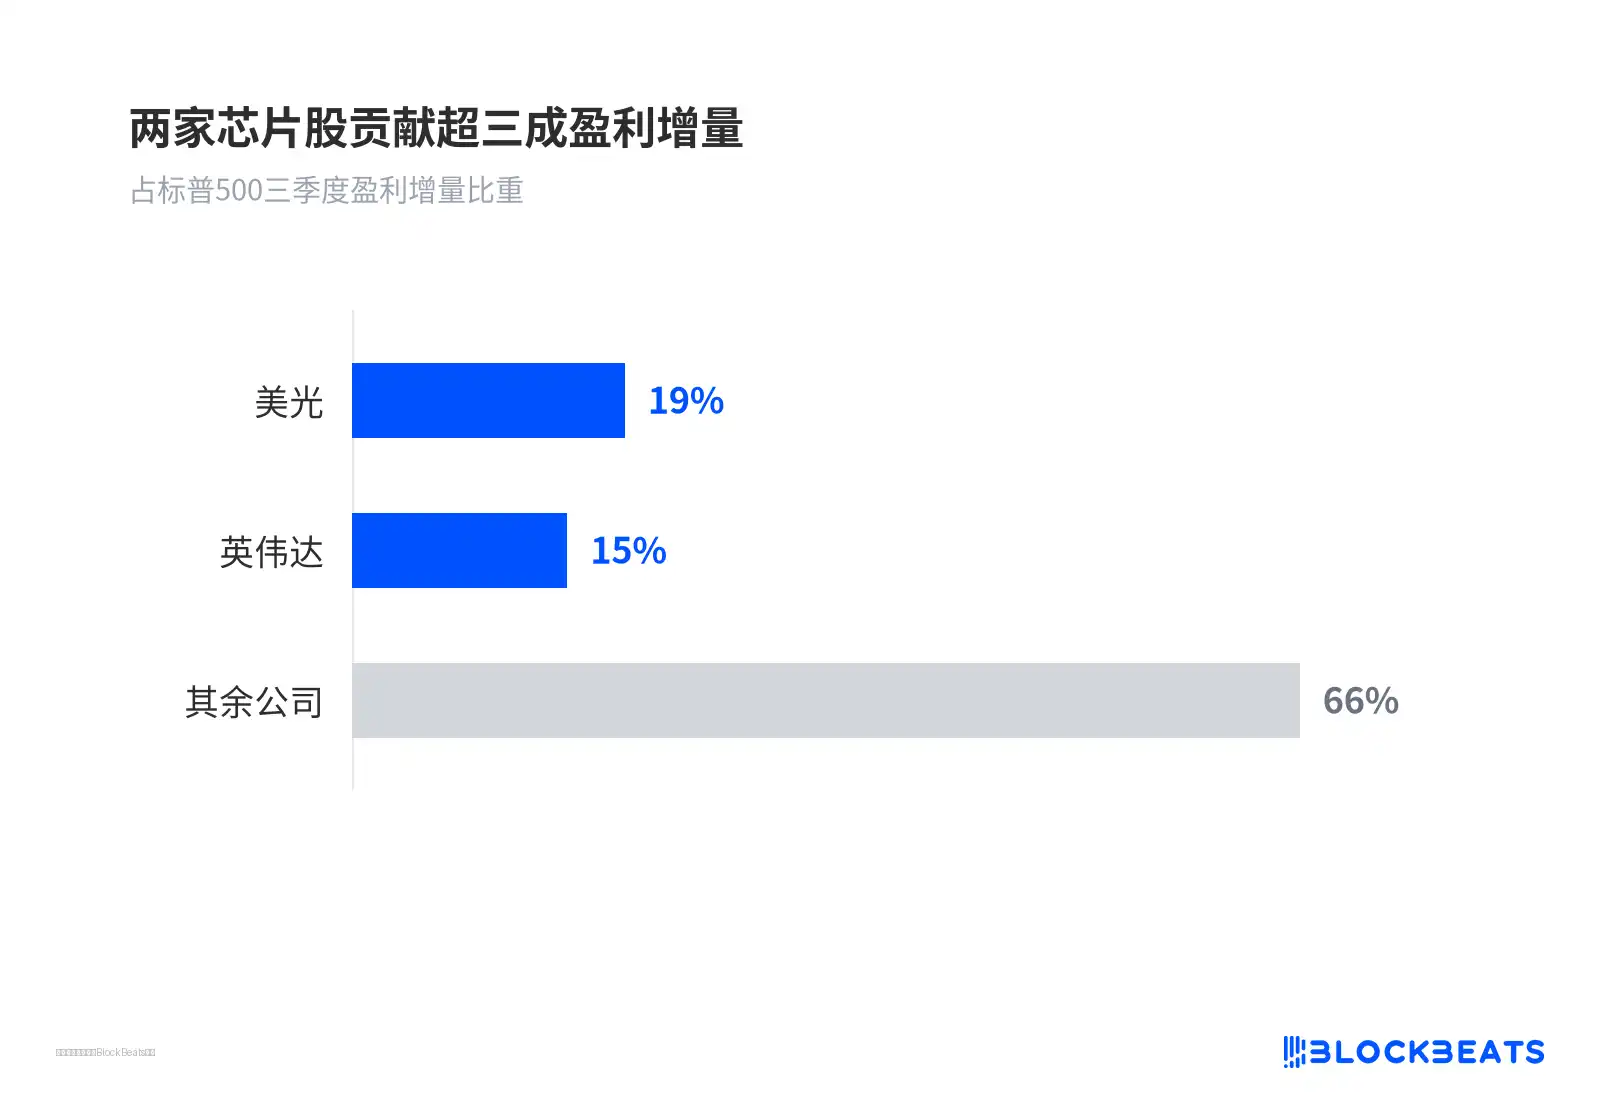
两家芯片股贡献超三成盈利增量
利率端同样关键。10年期美债收益率能否稳在当前位置、通胀数据如何落地、11月中期选举的结果,都会影响高盛那套杠铃结构是否成立。尤其利率敏感与高股息那一条腿,本质上押注的是利率不再上行。
在这两点明朗之前,高盛的增持与花旗的减风险可以同时为真。它们回答的是不同问题,前者问财报季的赔率是否改善,后者问高位市场的仓位是否过挤。能分出胜负的,是盈利数字本身,以及长端利率对估值锚的实际约束。